
「不動産投資はやめとけ」という言葉の背景には、知識不足のまま始めた人の失敗例や、助言する側と検討者の条件の違いがあります。空室や金利上昇といったリスクは実在し、完全には避けられませんが、購入前の調査や複数条件での収支試算によって一定程度は見積もれます。この記事では、反対される理由を確認したうえで、誰がなぜ止めるのかを切り分け、リスクごとの対策、向き不向き、税負担と回収年数の目安まで順にたどります。
- 「やめとけ」と言われる理由と、その反論の根拠
- 空室・金利・修繕・災害・価格下落の5リスクと対策
- 福岡で「やめとけ」と言われる3つの理由(単身向け住戸の供給・地価上昇・エリア選定)
- 人口と単身世帯の増加、天神ビッグバン、新築供給の動きから見る福岡の判断材料
- 向いている人・向いていない人のセルフチェック項目
- 購入時・運用時・売却時にかかる税金と税率の目安
不動産投資は「やめとけ」と言われる理由
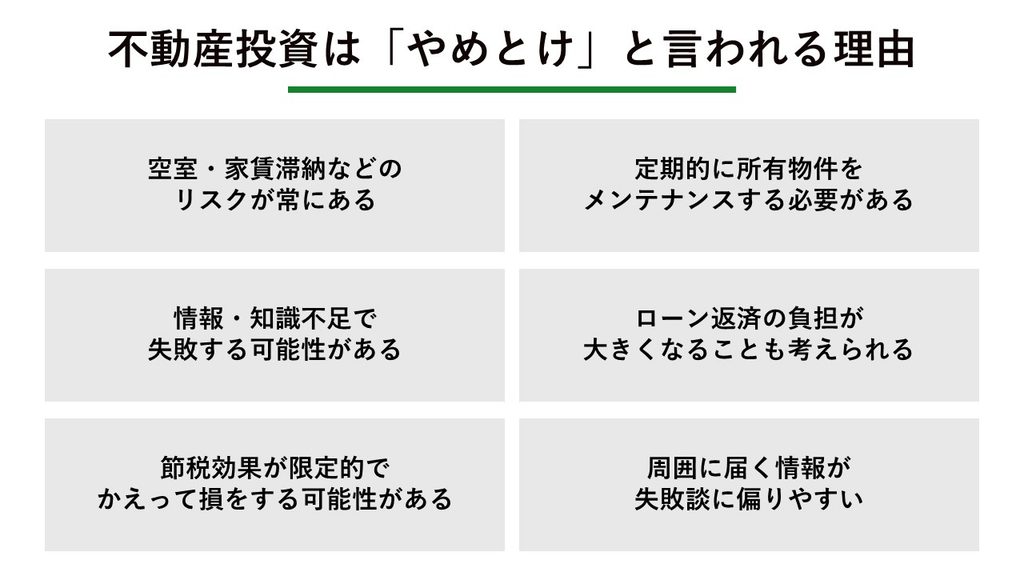
不動産投資がやめとけと言われる主な理由は、以下の6つです。
- 空室・家賃滞納などのリスクが常にある
- 定期的に所有物件をメンテナンスする必要がある
- 情報・知識不足で失敗する可能性がある
- ローン返済の負担が大きくなることも考えられる
- 節税効果が限定的で、かえって損をする可能性がある
- 周囲に届く情報が失敗談に偏りやすい
空室・家賃滞納など様々なリスクが伴う
不動産投資の収入は家賃が前提のため、入居者がいない期間は収入がゼロになり、ローン返済と管理費の支出だけが残ります。入居者がいても家賃を滞納されれば同じ状態です。総務省統計局の令和5年住宅・土地統計調査では、全国の空き家900万2千戸のうち443万6千戸が賃貸用でした。借り手の決まっていない賃貸住宅が一定量あることは、統計からも確認できます。
ただし空室は市場全体ではなく物件ごとの需給で決まります。同じ市内でも駅からの距離、間取り、家賃設定によって埋まり方は大きく変わるため、購入前に周辺の同条件物件の空室率と入居期間を確認しておくことが必要です。滞納については家賃保証や滞納保証で一定範囲をカバーできます。
参考:統計局ホームページ/令和5年住宅・土地統計調査調査の結果
定期的にメンテナンスする必要がある
建物は築年数の経過とともに劣化するため、フローリング、壁紙、給湯器、エアコン、排水管といった箇所の修繕や交換が発生します。入居者の入れ替え時には原状回復義務が入居者側にある部分もありますが、経年劣化に相当する費用はオーナー負担です。外壁塗装や屋上防水などの大規模修繕は一般的に12〜15年程度の周期で必要になり、まとまった支出になります。
中古物件では購入直後に修繕が必要になるケースもあります。家賃収入の一部を修繕用に積み立てておかないと、1回の修繕で数年分の手残りが消えることになります。購入前に修繕履歴と今後の修繕予定を確認しておきましょう。
参考:「原状回復をめぐるトラブルとガイドライン」について(国土交通省)
知識不足で失敗する可能性がある
判断を誤る原因として多いのが、利回りの読み方です。投資物件の広告に載っている利回りは、年間家賃収入を物件価格で割った表面利回りが大半で、購入時・保有中の諸経費は含まれていません。
たとえば物件価格2,000万円、年間家賃収入200万円の物件は表面利回り10%です。ここに管理費や固定資産税などの諸経費が年間60万円、空室で家賃が20万円減るとすると、手元に残るのは120万円となり、実質利回りは6.0%まで下がります。この差を把握しないまま購入すると、想定した収支に届きません。
利回りの計算方法、必要な諸経費の内訳、信頼できる不動産会社の見極め方は、いずれも事前に調べれば確認できる範囲の知識です。
【関連記事】不動産投資の利回りは何%が最低ライン?収益を確保するための基準と注意点を解説-不動産LeapUp!|不動産のお役立ち情報メディア
ローン返済の負担が大きくなることも考えられる
変動金利型の不動産投資ローンでは、適用金利が上がれば、家賃が変わらなくても返済額や利息負担が増える可能性があります。日本銀行は2026年9月の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度へ引き上げ、同年9月24日から適用しました。長く続いた低金利が前提ではなくなった局面です。
借入2,000万円・35年・元利均等返済で試算すると、金利1.5%なら月々の返済は約6.1万円、2.5%なら約7.2万円です。月1万円強の差で、返済総額では400万円を超える開きが生じます。
空室期間が重なれば、本業の収入や預貯金から返済することになります。頭金を物件価格の1〜3割入れる、金利が1%上がった場合の収支も試算しておく、といった備えで負担は抑えられるでしょう。
参考:金融市場調節方針の変更について(2026年9月18日・日本銀行)
節税効果が限定的で、かえって損をする可能性がある
「節税になる」と勧められることがありますが、効果は所得や保有期間によって変わります。仕組みは、減価償却費などを計上して不動産所得を赤字にし、給与所得と損益通算して課税所得を下げるものです。所得税は5〜45%の累進税率で、住民税10%が加わる計算です。税率が高い人ほど還付は大きく、税率の低い人では効果が小さくなります。
注意すべきは、減価償却が進むと計上できる経費が減り、節税効果が縮小していく点です。さらに償却した分は取得費から差し引かれるため、売却時の譲渡所得が増えます。譲渡所得の税率は、譲渡した年の1月1日時点で所有期間5年以下なら39.63%、5年超なら20.315%です。保有中に減った税額が、売却時に戻ってくる形になることもあります。
節税だけを目的に収支の合わない物件を購入すれば、毎月の赤字を自己資金で埋め続けることになるでしょう。
参考:No.1440 譲渡所得(土地や建物を譲渡したとき)|国税庁
【関連記事】不動産投資は本当に節税になる?誤解されがちなポイントを徹底解説-不動産LeapUp!|不動産のお役立ち情報メディア
周囲に届く情報が失敗談に偏りやすい
ここまでの5つの理由とは別に、情報の伝わり方そのものが「やめとけ」という評価を強めています。順調に運用できている物件はわざわざ話題になりませんが、空室が埋まらない、手残りが想定より少ないといった話は共有されます。結果として、周囲から聞こえてくる話は実態より悲観的になるでしょう。
過去にサブリース契約で保証賃料の減額や解約が問題となった経緯も影響しています。この分野では2020年12月15日にサブリース業者への規制が施行され、2021年6月15日には賃貸住宅管理業法が全面施行されました。制度は整備されましたが、当時の印象は今も残っています。
加えて、短期売買で値上がり益を狙う「投機」と、家賃収入を長期で積み上げる運用が同じものとして語られる場面も少なくありません。助言する側の借入額や年収、保有できる期間が自分と違えば、同じ物件でも結論は変わります。誰の、いつの、どの条件での話なのかを確かめたうえで受け止めてください。
参考:賃貸住宅管理業について|建設産業|国土交通省関東地方整備局
【関連記事】サブリースとは?仕組みやメリット・デメリット、新法に基づく注意点をわかりやすく解説-不動産LeapUp!|不動産のお役立ち情報メディア
「不動産投資はやめとけ」と言う人がよく勘違いしている事柄
「不動産投資はリスクが大きいからやめとけ」という指摘には、事実と誤解が混ざっています。初期費用が大きく、空室や修繕、借入の影響も数字に表れやすいため、危険性が強く意識されやすい投資です。よくある指摘を3つに分けて整理します。
「空室リスクが高い」というのは誤り
空室リスクは物件と立地で大きく変わるため、全国平均をそのまま自分の物件に当てはめる必要はありません。総務省統計局の令和5年住宅・土地統計調査では、空き家は約900万戸、空き家率は13.8%と過去最高を記録しました。
ただしこの数字は賃貸用だけでなく別荘や取り壊し予定の住宅も含む全国平均で、賃貸需要が集まるエリアの数字とは別物です。大学や企業が多い地域なら学生や単身赴任者の需要があり、入居者を確保しやすくなります。
適正な賃料設定と設備のメンテナンスを続けることも、長期空室を避ける条件です。賃貸経営のノウハウを学び、募集の打ち出し方を管理会社と相談しておくと、空室期間はさらに短くできます。
参考:総務省|報道資料|令和5年住宅・土地統計調査住宅及び世帯に関する基本集計(確報集計)結果
「ローンの返済であまり儲けがない」というのは誤り
「初期費用が高く、ローン返済で元を取るのに時間がかかる」という指摘は、返済期間や家賃収入、維持費によって結論が変わります。ローンを利用すれば、自己資金だけでは購入できない不動産を取得し、家賃収入を得ながら返済を進められるのが不動産投資の特徴です。
一方で、空室や金利上昇が起きても返済は続きます。そのため「返済がある=儲からない」と考えるのではなく、家賃下落・空室・修繕費まで織り込んだキャッシュフローで判断することが重要です。物件価格が上昇した局面では売却益を得られる場合もありますが、値上がりは保証されません。業者の提案をそのまま受け入れず、自分の条件で収支と出口を確認してください。
「悪徳業者に騙されやすい」というのは注意が必要
この指摘は一概に誤りとはいえません。実際より有利だと誤認させる説明や、リスクを十分に示さない勧誘には注意が必要です。契約前に事業者の免許・登録、行政処分歴、取引実績を確認し、契約書の内容や手数料の根拠を一つずつ確認してください。判断に迷う条項があれば、不動産取引に詳しい弁護士などの助言を受けてから署名すると、見落としを減らせます。
知っておくべき不動産投資の具体的なリスク
「やめとけ」という意見の背景にある不安は、具体的なリスクとして存在します。これらのリスクを正しく理解し、対策を講じることが不動産投資の第一歩です。ここでは、特に注意すべき5つのリスクについて解説します。
| リスク | 起こること | 主な対策 |
| 家賃下落 | 老朽化や競合物件の登場で家賃を下げる | 下落を織り込んだ収支計画、設備の更新 |
| 金利上昇 | 変動金利の返済額が増える | 固定金利の検討、返済比率の余裕、繰上返済 |
| 修繕 | 設備交換や大規模修繕で大きな支出 | 修繕履歴の確認、積立金と自己資金の確保 |
| 災害 | 建物の損壊と家賃収入の停止 | 火災保険・地震保険、新耐震基準、RC造 |
| 価格下落 | 売却価格が下がる、買い手がつかない | 賃貸需要のあるエリア選定、出口の複線化 |
家賃下落リスク
不動産投資の収益計画は、現在の家賃が将来も維持されることを前提に立てられます。しかし、建物の老朽化や近隣に新しい競合物件が建設されることで、家賃を下げざるを得なくなる可能性があります。
国土交通省の建築着工統計では、令和7年の全国の貸家着工は324,991戸でした。新築の賃貸住宅は毎年一定量が市場に出ており、築年数が経った物件は新しい競合と比較され続けます。家賃が下がれば利回りは低下し、返済計画にも影響します。
金利上昇リスク
日本銀行は2026年9月の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度へ引き上げ、同年9月24日から適用しました。低金利が続く前提は成り立たなくなりました。
借入2,000万円・35年・元利均等返済で試算すると、金利1.5%なら月々の返済は約6.1万円、2.5%なら約7.2万円です。月1万円強の差で、返済総額では400万円を超える開きが生じます。変動金利の場合、この増加は家賃の増減とは無関係に発生します。
修繕リスク
給湯器やエアコンの交換のような数万円から十数万円規模の支出に加え、外壁塗装や屋上防水といった大規模修繕は一般的に12〜15年程度の周期で発生します。区分所有では修繕積立金の値上げという形で負担が増えることもあります。特に中古物件の場合、購入直後に予期せぬ修繕が必要になるケースもあるでしょう。これらの費用を想定していないと、資金繰りが一気に厳しくなります。
災害リスク
日本は地震や台風、豪雨など自然災害が多い国です。災害によって建物が損壊すれば、修繕費用がかかるだけでなく、入居者が住めなくなり家賃収入も途絶えてしまいます。復旧までの期間は収入が途絶えたままローン返済が続くでしょう。火災保険や地震保険に入っていても、補償の範囲と限度額によっては損害の全額が回収できるとは限りません。
不動産価格の下落リスク
将来、物件を売却して利益を得る(キャピタルゲイン)ことを考えている場合、不動産価格の下落は直接的な損失につながります。人口減少や景気の停滞で市場全体が冷え込む可能性も残ります。加えて不動産は株式のようにすぐ現金化できず、売却には数か月かかることも珍しくありません。売却したくても買い手がつかず、塩漬け状態になってしまうことも考えられます。
不動産投資に向いていない人の特徴
不動産投資に向いていない人の特徴は以下の通りです。
- 自己資金が少ない
- 不動産投資について勉強する時間を確保できない
- 短期間で利益を出そうとしている
- 売買差益を目的としている
- 目先のうまい話を信じてしまう
ここでは、自分が不動産投資に合っているのかどうか目安になる「不動産投資に向いていない人の特徴」を確認していきましょう。
自己資金が少ない
自己資金が少なすぎる場合、不動産投資は向いていない可能性があります。理由は3つあり、自己資金が少ないとローン審査が厳しくなること、空室で家賃収入がゼロになったときに補填できないこと、修繕が必要になったときに対応できないことです。
目安として、頭金は物件価格の1〜3割、購入時の諸費用は物件価格の7〜10%程度を見ておくと計画が立てやすくなります。物件価格2,000万円なら、頭金200〜600万円に諸費用140〜200万円が加わる計算です。ワンルームマンション投資のように物件価格が一棟経営より安いものなら少額の自己資金でも始められますが、手元に資金がまったくない状態では慎重な検討が必要です。家賃保証サービスや修繕用の積立でもある程度はカバーできますが、運用を続けるには一定の資金が前提になります。
【関連記事】不動産投資の自己資金の目安は?購入可能な物件価格や自己資金なしで投資する方法を解説-不動産LeapUp!|不動産のお役立ち情報メディア
不動産投資について勉強する時間を確保できない
不動産投資について勉強する時間を確保できない方も、不動産投資に向いていないといえます。
なぜなら、不動産投資は物件の選定、運営、収支シミュレーション、キャッシュフローの計算、リスク管理など、幅広い知識が必要とされるからです。これらの重要な要素に対する理解が不足してしまうと、成功する可能性は低くなるでしょう。
また、自己学習や情報収集の時間が確保できないと不動産会社などの情報に依存せざるを得なくなるため、信頼性の低い情報や悪質な業者に騙されるリスクが高くなってしまうので注意してください。
短期間で利益を出そうとしている
短期間で大きな利益を出そうと考えている方も、不動産投資には向いていないといえます。不動産投資は基本的に「老後、お金に余裕のある生活を送ること(老後資金)」を目的として長期視点で運用を始める方が多いです。
そのため、たとえば3年で資産を10倍に増やすことを目標としている場合、現実的とはいえないので株式やFXなど他の投資方法を検討したほうが良いでしょう。
購入後すぐに価格が高騰するケースはまれで、再開発エリアや都市部の一等地でも値上がりを言い切れません。売却益だけを狙って不動産投資を始めると、反対に価格が下がってマイナスになってしまう可能性もあります。短期間で大きな収益を狙いたい場合は、他の投資を選択したほうが賢明かもしれません。
【関連記事】:不動産投資デビューするなら福岡!サラリーマンが始めやすい投資エリアと方法を徹底解説
売買差益を目的としている
購入した不動産を数年で売却し、差額で稼ぐキャピタルゲイン狙いの人にも向いていません。国内の不動産価格は築年数とともに下落する傾向があり、短期で急激に値上がりするケースは少ないのが現状です。売買には仲介手数料などの諸経費もかかります。さらに税率の差が重くのしかかります。国税庁によると、譲渡した年の1月1日時点で所有期間が5年以下の短期譲渡所得は39.63%、5年を超える長期譲渡所得は20.315%です。所有期間は取得した日から数えますが、判定の基準日は売却日ではなく売った年の1月1日になるため、購入から5年経ってから売っても短期扱いになる場合があります。短期で売り抜ける前提の計画は、税負担の面でも利益を出しにくい構造です。
目先のうまい話をすぐに信じてしまう
条件が良すぎる話をそのまま受け取ってしまう人は、失敗の確率が上がります。表面利回りが相場より極端に高い物件には、再建築ができない、賃貸需要が弱い、大規模修繕が迫っているといった理由が隠れている場合があります。条件の良い物件は市場に公開される前に決まることも多く、「今日決めれば特別に」という勧誘ほど慎重な確認が必要です。提示された数字は、登記情報、修繕履歴、周辺の家賃相場、空室状況といった裏付けと突き合わせてから判断してください。
不動産投資に向いている人の特徴
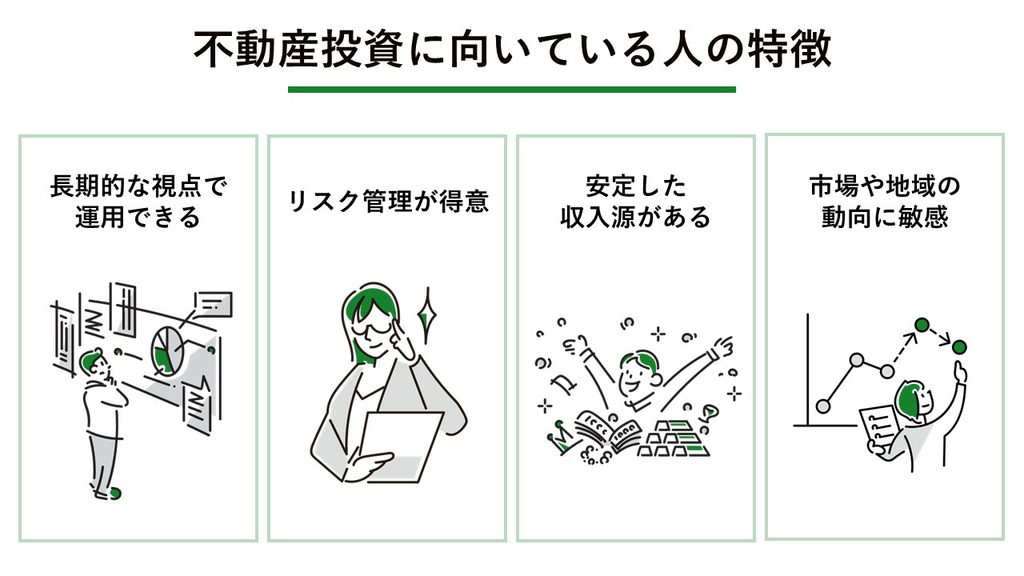
不動産投資に向いている人の特徴は以下の通りです。
- 長期的な視点で運用できる
- リスク管理が得意
- 安定した収入源がある
- 市場や地域の動向に敏感
- 自分で調べて動ける
それぞれの特徴について詳しく解説します。
長期的な視点で運用できる
長期的な視点で運用できる人は、不動産投資に向いている傾向にあります。不動産投資は、短期間で大きなリターンを得ることが難しい投資手法です。物件の購入から賃貸経営、そして売却までには長い時間がかかり、その間に市場環境や経済状況も変わる可能性があります。こうした変動に一喜一憂せず、長期の収支と出口を見直しながら運用できる人は、計画を継続しやすくなります。
ここで前提を分けて理解しておきたいのが資産価値の動き方です。建物の価値は経年で下がっていきますが、土地の評価やエリアの需要によっては、資産全体の価値が維持される、あるいは上がることもあります。建物の劣化は避けられないという前提と、立地次第で資産価値が伸びる可能性の両方を踏まえ、10年、20年先を見据えて戦略を立てられる人が安定した成果につなげられます。
リスク管理が得意
リスク管理が得意であることも不動産投資では非常に重要です。不動産投資は、高額な資産を扱うため、リスクが伴うことが避けられません。例えば、物件の価値が予期せぬ要因で下落することや、空室リスク、経済の変動による賃料の変動など、さまざまなリスクが存在します。
これらのリスクを的確に認識し、事前に対応策を講じる能力が求められます。リスク管理が得意な人は、不動産投資を成功させるために複数のパターンを想定し、最悪のケースにも備えています。
購入前に地域の市場動向を調べ抜く、収入源を複数確保して家賃収入が途絶えた場合に備えるといった判断です。逆にリスクを過小評価すると、想定外の損失に見舞われる確率が上がります。
安定した収入源がある
安定した収入源があることも、不動産投資において重要な要素です。
不動産投資では、購入資金や維持費、修繕費、空室時の収入減など、初期コストと運用費用が継続して発生します。投資からのリターンが安定するまで、他の収入でこれらを賄える状態が望ましいです。急な修繕や賃貸需要の変化といった予測しにくい出費にも、本業の収入があれば対応できます。安定収入は、リスクを緩和するだけでなく、長期の視野で運用を続けるための土台になります。融資審査でも属性として評価される部分です。
【関連記事】不動産投資するのに必要な年収は?ローンを利用する際に属性評価を高める対策を紹介!–不動産LeapUp!|不動産のお役立ち情報メディア
市場や地域の動向に敏感
市場や地域の動向に敏感であることは、成功を左右する特徴です。
不動産市場は、経済状況や地域特性、人口動態、インフラ整備、企業の進出などの影響を受けます。日々のニュースや統計データ、地域の開発計画を追うことで、人口が増えている地域、再開発が進む駅周辺、賃貸需要が変化しているエリアなどを比較しやすくなります。こうした情報は購入時の需要確認だけでなく、保有中の家賃設定や売却時期を考える材料にもなります。公表情報だけで値上がりや収益を保証できるわけではありませんが、変化を定期的に確認することはリスク管理に役立ちます。
【関連記事】不動産投資におすすめの地域は?地域や物件の選ぶポイントを紹介 – 不動産Leap Up!|不動産のお役立ち情報メディア
自分で調べて動ける行動力がある
最後の分かれ目は行動量です。現地に足を運んで周辺環境や入居者層を自分の目で確かめる、不動産会社を3社以上比べる、金融機関に直接相談して融資条件を引き出すという一連の動きは、机上の情報収集では代替できません。同じ物件情報から始めても、確認の手数が多い人ほど判断材料が増え、不利な条件を早い段階で外せます。平日の夜や週末に調べる時間を確保できる人は、この点で有利に進められます。
不動産投資で成功するために必要なこと
前章で挙げたリスクは完全には避けられませんが、購入前の調査や資金計画で影響を小さくできるものがあります。ここでは、実際に何を決め、何を確認しておくべきかを6つに整理します。
- 投資の目的・ゴールを明確にしておく
- 本・セミナーなどで不動産投資の勉強をする
- あらゆるリスクを想定して収支シミュレーションを行う
- 不動産投資会社・管理会社を複数比較する
- 不動産物件の立地や相場は念入りに調査する
- 不動産投資の失敗例からも情報を仕入れておく
投資の目的・ゴールを明確にしておく
- 毎月3万円以上の副収入を得るなど
- 老後、月7万円以上の生活費を確保するなど
- 月々10万円の不労所得が入るようにするなど
どのような目的で始めるのかを先に決めておくと、検討する物件の価格帯や戸数、借入額の上限が絞り込めます。あわせて、完済まで保有して家賃収入を受け取り続けるのか、途中で売却するのかという出口も決めておきましょう。目的が決まっていない状態で紹介を受けると、条件の良し悪しを判断する基準がないまま契約に進むことになります。不動産会社との面談でも、目的を伝えたほうが提案の精度は上がります。
本・セミナーなどで不動産投資の勉強をする
不動産投資で成功するためには、不動産投資の基礎知識や最新の市場動向を把握しておくことも大切なポイントです。
優先して押さえるべきは、利回りの読み方と経費の内訳です。広告に載る表面利回りと、諸経費を差し引いた実質利回りの違いを理解していれば、提示された数字がそのまま手残りにならないことが分かります。ローンの金利タイプと返済方式、家賃収入にかかる税金の基礎も、判断に直結する知識です。
まずは書籍やインターネットで基礎を学び、運用の流れがイメージできるようになってから、不動産投資会社や投資家が開催するセミナーに参加すると内容が理解しやすくなるでしょう。複数社のセミナーに出ておくと、会社ごとの提案の傾向も比較できます。市場の状況は変わるため、購入後も情報を追い続けることが運用の判断材料になります。
【関連記事】不動産投資する際に勉強は必要?本やセミナーなどの勉強方法や注意点について解説 – 不動産Leap Up!|不動産のお役立ち情報メディア
あらゆるリスクを想定して収支シミュレーションを行う
不動産投資で成功するためには、あらゆるリスクや支出を想定して綿密な収支シミュレーションを行うことも大切です。
家賃収入から諸経費と返済額を引いた手残りを、自分の条件で計算します。経費として見込むのは、管理委託費、修繕費、固定資産税・都市計画税、火災保険料、入居者の入れ替え時の広告料などです。
そのうえで、満室が続く前提だけで計算しないことが重要です。空室は、周辺にある同条件の物件の空室率と、購入候補の物件に過去の入居者が何年住んでいたかを調べれば、現実的な水準を置けます。金利は前章の試算のとおり1%の差で月1万円規模の差になるため、上昇した場合の返済額も併記しておきましょう。修繕については、修繕履歴と大規模修繕の予定時期を確認し、毎月の手残りから積み立てる前提で組みます。
自己資金は、頭金を物件価格の1〜3割、購入時の諸費用を物件価格の7〜10%程度見込むのが一般的です。これらを反映した収支表で手残りが残るなら、前提が崩れても耐えられる投資になります。
不動産投資会社・管理会社は複数比較する
取り扱う物件、入居率、手数料、管理体制、購入後のアフターサポートは会社ごとに異なります。はじめから1社に絞らず、複数社に相談して条件と説明の質を比べてください。会社の規模や実績、提携している金融機関はホームページで確認でき、利用者の口コミも判断材料になります。
家賃保証や滞納保証を利用する場合は、保証される賃料が何年ごとに見直されるのか、減額や解約の条件はどう定められているのかを契約書で確認しておきましょう。保証の有無ではなく中身で比較する必要があります。不動産投資会社・管理会社は長く付き合うパートナーになるため、任せられると判断できる会社を選ぶことが運用の安定につながります。
【関連記事】不動産投資を始めるならどこに相談すれば良い?初心者におすすめの相談先とは
投資物件の立地や相場は念入りに調査する
- 交通アクセス
駅・バス停からの距離や、都市部エリアへのアクセス性が重要です。 - 生活利便性
周辺にスーパーマーケット、コンビニエンスストア、商業施設などがあるかどうかを確認しましょう。 - 教育・医療施設
教育機関や医療機関が近くにあるかどうかは、ファミリー向けの物件で特に重要視するべきポイントです。 - 入居率と家賃相場
周辺の入居率や家賃相場を調査することで、物件の需要と競争力を判断できます。 - 地域の発展見込み
地域の将来的な発展見込みや再開発計画を把握することは、不動産価値の変動を予測する上で役立ちます。 - 災害リスク
自治体のハザードマップで浸水想定区域や土砂災害警戒区域を確認しましょう。
周辺相場や取引価格は、国土交通省の「不動産情報ライブラリ」や不動産ポータルサイトで調べられます。エリアの評価は市単位ではなく、駅ごとの需給で見る必要があります。同じ市内でも、駅からの距離や想定する入居者層がずれた物件は、家賃を下げても決まりにくい状態が続きます。
参考:「不動産情報ライブラリ」の運用を開始します(国土交通省)
【関連記事】福岡で地価が上がりそうな地域の特徴を解説!今後の地価動向も予想!
不動産投資の失敗例からも情報を仕入れておく
「近隣に新しい賃貸物件が建って空室率が上がった」「入居審査がゆるく家賃滞納が続いた」といった事例は、自分の物件で起こり得ることの具体例です。失敗例を先に知っておけば、収支シミュレーションに織り込む項目や、契約前に確認すべき点が分かります。
成功事例からは何をすれば良いかが分かりますが、失敗事例からは何を避けるべきかと、どの段階で判断を誤ったのかが分かります。物件を紹介された段階で、同じ経路で失敗した例がないかを照らし合わせる習慣をつけましょう。
マンション投資の収支イメージを見てみる
マンション投資を検討するなら、物件価格や家賃収入など、具体的な数字も確認しておきたいところです。株式会社えんでは、マンションブランド「エンクレスト」を例に、年収550万円・750万円の場合の収支イメージを紹介しています。
よくある不動産投資の失敗例
では、ここからは不動産投資における具体的な失敗例を確認していきましょう。
安易な考えで「サブリース契約」を結び失敗
サブリースは管理負担が軽い一方、契約内容の確認を怠ると収益が大きく削られます。購入した不動産の管理方法は、オーナー自身の管理、管理会社への委託、サブリースの3つです。サブリースはサブリース会社に物件を貸し、同社が入居者を見つけて転貸する方式で、空室期間の家賃保証や滞納保証が付くことも多いため、初心者には魅力的に映るでしょう。
ただし保証される家賃は築年数の経過とともに減額されるのが一般的で、空室が長引けば大幅な引き下げを求められる場合もあります。契約期間中に会社側から解除されることもあり、同じ賃料と保証内容が続く前提は置けません。
制度面では、賃貸住宅管理業法のうちサブリース業者への規制が2020年12月15日に施行され、登録制度を含む全面施行は2021年6月15日です。国土交通省によると、この規制ではサブリース業者と勧誘者による誇大広告や不当な勧誘が禁止され、サブリース業者にはマスターリース契約の締結前に重要事項を説明する義務が課されています。家賃の減額改定の条件や契約解除の規定は、この重要事項説明書で確認できます。
新築マンションを購入した結果、全く儲からなかった
「新築だからと大丈夫だろうと安易に考えて購入したがうまくいかなかった。」という失敗事例もあります。
新築マンションは人気があるので、家賃が高くても入居者は割とすぐに決まりやすいです。しかし、その状況が長期的に続くものなのか、賃料はどのように下がっていくのか、新築物件の場合は過去の実績がないため運用リスクを予測することが難しいといえるでしょう。また、部屋のデザイン性や設備ばかり重視して周辺環境のリサーチを怠ってしまうと、最初はうまくいっていても次の入居者が決まりにくい状況に陥る可能性も出てきます。
不動産投資は長期運用が基本です。物件を選ぶ際は、必ず新築ではなくなったときのことも想定して判断しましょう。新築物件の投資に強い不動産投資会社を選び、担当者としっかり連携していくことも成功率を上げるために重要なポイントです。
想定以上に空室が多くて収益が減ってしまった
空室リスクは、原因を所有物件側と周辺環境側に分けると対処の可否が判断できます。家賃が相場より高い、内装や設備が古すぎる、清掃が行き届いていないといった所有物件の問題なら、すぐに手を打てます。
一方、過疎化や大学・企業の移転による賃貸需要の低下は、オーナー個人では解決できません。思わぬ方向からトラブルが来る前提で、余裕のある資金管理を組んでおいてください。検討エリアの人口増加率や再開発計画を調べておけば、需要が落ちにくい場所を選べます。
安い中古物件を手に入れたが修繕費が高くついた
周辺相場より安い物件には、価格の理由が隠れている場合があります。基本性能が低くリフォーム代が高額になった、内覧では気づかなかった結露や雨漏りの修繕費が想定を超えた、無人期間が長く管理されていなかったためカビや傷みの補修に費用がかかったといった事例が典型です。
誠実な不動産会社なら価格の理由を説明しますが、大規模修繕の必要性を伏せて販売する業者もいます。「安く買えるなら修繕費が高くても問題ない」と即断すると損失を抱えやすいため、どのような修繕が必要になるのかを確認し、見積もりまで取ってから判断してください。
【関連記事】アパート経営で失敗する10大原因と回避策!赤字を防ぐ成功の秘訣-不動産LeapUp!|不動産のお役立ち情報メディア
「やめとけ」と言われても得られる成果とは
反対されても不動産投資を続ける人が狙っている成果は以下の3点です。いずれも短期の利益ではなく、10年以上の保有を前提にした効果です。
- 毎月の家賃収入
- 生命保険の代替
- インフレへの備え
管理を委託して家賃収入を得られる
賃貸管理を管理会社へ委託すれば、入居者募集や家賃回収、日常的な問い合わせ対応などを任せられます。ただし、収支の確認、修繕や家賃設定の判断、契約更新など、所有者として行う判断は残ります。
どの業務を委託するかは管理会社との取り決め内容によって変わりますが、入居者募集、物件の整備、入居者トラブルへの対応など、基本的には不動産を運用していくうえで必要な業務はすべて任せられます。
数字の動きも確認しておきましょう。物件価格2,000万円、自己資金100万円、借入1,900万円を金利2.0%・35年で組み、家賃7.5万円で貸す前提だと、毎月の返済額は約6.3万円です。管理費・修繕積立金・管理委託料で1.2万円程度かかるため、返済中の手残りはほとんど残りません。固定資産税を含めるとマイナスの月も出てきます。完済後は家賃がそのまま収入になるため、返済期間中は資産形成の期間、完済後は収入を得る期間と位置づける計画になります。知識を身につけて収益性の高い物件を選ぶまでが手間のかかる工程で、購入後の管理は委託先が担います。
【関連記事】家賃収入の仕組みとその方法とは?安定して収入を得るためのコツを解説-不動産LeapUp!|不動産のお役立ち情報メディア
生命保険の代わりになる
不動産投資ローンには、生命保険の機能が組み込まれています。融資を受ける際に団体信用生命保険へ加入するのが一般的で、借り手が死亡や高度障害でローンの返済が難しくなった場合、保険会社が残債を一括で返済します。先の前提で借入1,900万円の返済初期に万一のことがあれば、残債は完済され、遺族は返済のない物件を引き継ぎます。返済がなくなるため、家賃7.5万円から管理費・修繕積立金・管理委託料などの1.2万円程度と固定資産税を差し引いた分が、遺族の手元に残る形です。売却して現金化する選択もできるため、掛け捨ての保険とは違う残し方になります。
【関連記事】不動産投資は生命保険の代わりになるの?違いや加入すべき保険を紹介! – 不動産Leap Up!|不動産のお役立ち情報メディア
インフレ局面で価格・家賃が動く可能性がある
不動産投資は『現物資産』であるため、インフレに強いというメリットも持っています。現金や預金の価値はインフレの影響を受けて減少しますが、不動産は物価上昇に合わせて価格や家賃が動きやすい資産とされています。ただしすべての物件が連動するわけではなく、賃貸需要のあるエリアかどうかで結果は分かれるでしょう。
福岡市の令和8年地価公示では、住宅地の平均変動率は前年比7.0%、商業地は9.0%でした。地価が上昇している局面でも、すべての物件価格や家賃が同じように上がるわけではないため、駅・物件種別・賃貸需要ごとに確認する必要があります。
【関連記事】福岡で地価が上がりそうな地域の特徴を解説!今後の地価動向も予想! – 不動産Leap Up!|不動産のお役立ち情報メディア
福岡の不動産投資を「やめとけ」と言われる一般的な理由
福岡で否定的に語られる理由は、単身向け住戸の供給量、地価上昇による利回り低下、エリア選定のずれという3点に集約されます。全国共通のリスクが、福岡の市場構造では特定の形で表れます。
| 福岡で指摘される不安 | 収支に効いてくる中身 |
| 単身向け住戸は競合比較が重要 | 同じ駅・間取り・家賃帯の募集状況を個別確認 |
| 地価と物件価格の上昇 | 取得価格が上がり、同じ家賃でも利回りが下がる |
| エリア選定のずれ | 駅距離や間取りが需要と合わず、空室期間が延びる |
単身向け住戸は競合比較が重要
福岡市の将来人口推計では、2020年時点で一般世帯の52.0%が単独世帯でした。単身向け需要が大きい一方、同じ駅・似た間取り・近い家賃帯の物件は比較されやすいため、購入候補の周辺にある競合物件数、募集期間、設備、家賃を確認する必要があります。国土交通省の建築着工統計では、令和7年の全国の貸家着工は324,991戸でしたが、これは全国値であり、福岡市のワンルーム供給量を直接示す数字ではありません。
【関連記事】ワンルームマンション投資とは?メリットやリスクも解説! – 不動産Leap Up!|不動産のお役立ち情報メディア
価格上昇で利回りが下がる
地価が上がる局面では、同じ家賃でも取得価格が上がるため利回りは下がります。国土交通省の令和8年地価公示では、地方圏の全用途平均・住宅地・商業地がいずれも5年連続で上昇しました。購入価格が1割上がっても家賃が追随しなければ、表面利回りは1割近く目減りする計算になります。売買の活況を安心材料と読み替えると、入口の利回りを削ったまま長期保有に入ることになりがちです。
エリアを外すと空室が長引く
総務省の令和5年住宅・土地統計調査によると、全国の空き家900万2千戸のうち443万6千戸は賃貸用でした。福岡市内でも、区や駅によって賃貸需要には差があります。駅からの距離、周辺の競合数、想定する入居者層のどれかがずれた物件は、家賃を下げても決まりにくい状態が続きます。エリアの良さは市単位ではなく、駅ごとの需給で見る必要があります。
参考:令和5年住宅・土地統計調査住宅及び世帯に関する基本集計結果の概要(総務省統計局)
それでも福岡の不動産投資がおすすめと言える理由
福岡で不動産投資を検討する際の材料には、人口の増加、都心部の再開発、全国の新設住宅着工の動きがあります。公表データの対象範囲を分けて確認し、福岡市全体の傾向と検討物件周辺の需給を混同しないことが重要です。
| 福岡で確認できる条件 | 収支を支える理由 |
| 人口と単身世帯の増加 | 単身向けの入居需要が中期的に続きやすい |
| 天神ビッグバンなどの再開発 | 都心の就業・居住需要が更新される |
| 全国の新築・貸家着工の減少 | 全国値のため、福岡県・市の供給は別途確認 |
人口と単身世帯が増える
福岡市は人口の増加が続いています。市の将来人口推計では、2023年10月時点の人口が約164.3万人で、1995年からの28年間で27.8%増え、全市人口は2040年頃に約170万人でピークを迎える見込みです。また、2020年時点で福岡市の一般世帯の52.0%は単独世帯でした。全国の単独世帯割合も2020年の38.0%から2050年に44.3%へ上がる推計ですが、個別物件の入居需要は駅・間取り・家賃帯ごとに確認する必要があります。
参考:日本の世帯数の将来推計(全国推計)-令和6(2024)年推計(国立社会保障・人口問題研究所)
都心の再開発が進んでいる
天神ビッグバンは福岡市が進める都心部の建替え促進策で、対象は天神交差点から半径約500m・約80haの区域です。市は航空法の高さ制限や容積率の緩和を使い、老朽ビルの建替えを誘導しています。オフィスや商業施設の更新が進むエリアでは、通勤圏の賃貸需要も動きます。ただし効果が及ぶ範囲は都心とその周辺に限られるため、市内全域の家賃が一律に上がると考えるのは早計です。
参考:天神ビッグバン(福岡市)
全国の新築・貸家着工は減少している
国土交通省の建築着工統計によると、令和7年の全国の新設住宅着工は740,667戸で前年比6.5%減となり、3年連続の減少でした。全国の分譲マンションは89,888戸で前年比12.2%減、貸家は324,991戸で前年比5.0%減となり、いずれも3年連続の減少です。ただし、これらは全国値であり、福岡市の競合物件が減ったことを直接示すものではありません。検討エリアでは、福岡県の着工統計や周辺の募集物件数を別に確認してください。
不動産投資にまつわるQ&A
不動産投資を検討している人の多くが抱える疑問について、詳しく解説します。投資を成功させるためには、事前に正しい知識を持つことが重要です。ここでは、不動産投資に関するよくある疑問についてQ&A形式で紹介します。
元が取れるまで何年かかる?
元が取れるまでの期間は条件によって変わりますが、中古コンパクトマンションでは5〜10年程度が一つの目安です。ただし「元を取る」を自己資金の回収とするか、売却まで含めるかでも年数は変わります。回収年数は、投下した自己資金を年間のキャッシュフローで割って確認しましょう。自己資金300万円、年間の手残り30万円なら10年、自己資金600万円、年間の手残り50万円なら12年です。実際には空室、修繕、税金、売却時の収支も含めて判断する必要があります。
10年以上の設定では、建物の劣化による価値の低下が懸念事項になります。物件価格や家賃収入、運用コスト、立地や管理状況によって前提は変わるため、キャッシュフローを試算して収支のバランスを確認してください。税制や減価償却の影響も含めて計画を立てると、実際の手残りに近づきます。
不動産投資の成功率は高い?
一概には高いとも低いともいえないのが正しい回答です。
というのも、不動産投資はインカムゲイン、キャピタルゲインのどちらで利益を得るのかで方針が変わりますし、知識や経験、物件の選定によって大きく変わります。よく「不動産投資の成功率は10%程度」という説が流れていますが、こちらには根拠はなく、信憑性が低い数値といえます。
成功率を上げるには、漠然とした投資を行うのではなく十分な計画とリスク管理が大事です。
【関連記事】不動産投資の成功率は?データが存在しない理由と確率を高めるポイント – 不動産Leap Up!|不動産のお役立ち情報メディア
利回りは何%がおすすめ?
利回りは物件種別やエリアによって異なりますが、相場感をつかむ参考値はあります。
2026年4月の日本不動産研究所の調査では、東京・城南エリアの賃貸住宅の期待利回りはワンルームタイプで3.6%でした。ただし、これは市場参加者の期待値であり、個別物件の適正利回りを直接示す数字ではありません。表面利回りだけでなく、管理費・修繕費・空室などを含めた実質利回りで比較しましょう。
利回りは高いほうが有利に見えますが、相場より極端に高い物件には理由があり、利回りだけで判断すると失敗しやすくなります。判断の際は表面利回りと実質利回りの違いを踏まえてください。表面利回りは家賃収入を物件価格で割った数字、実質利回りは管理費や固定資産税などの運用コストを反映した数字です。収益性を正確に測るには実質利回りで比べることが有効です。数字の高低だけでなく、賃貸需要と空室リスクを合わせて評価してください。
参考:【公表資料】 第54回 不動産投資家調査(2026年4月現在)を公表(日本不動産研究所)
【関連記事】不動産投資の利回りは何%が理想?相場・計算方法をわかりやすく解説 – 不動産Leap Up!|不動産のお役立ち情報メディア
まとめ
「不動産投資はやめとけ」と言われる背景にあるのは、空室や家賃下落、金利の上昇、売却に時間がかかること、修繕費の負担といった、事前に把握できるリスクです。どれも避けられないものではなく、物件選びと資金計画の段階で織り込めるかどうかで結果が分かれます。
福岡について語られる不安も同じです。単身向け住戸の供給が多いこと、地価上昇で利回りが下がること、エリア選定がずれると空室が長引くことは、いずれも市全体ではなく駅ごとの需給で確かめられます。一方で、人口と単身世帯の増加、天神ビッグバンによる都心部の再開発、新設住宅着工が3年連続で減っているという供給側の動きは、公表データで確認できる材料です。一般論として「やめとけ」と片づけるのではなく、検討するエリアの数字に当てはめて判断することが出発点になるでしょう。
向いていないのは、短期間で利益を出そうとする人や、余剰資金がないまま借入に頼る人です。反対に、長期の視点で家賃収入を積み上げ、表面利回りではなく実質利回りとキャッシュフローで判断できる人には、資産形成の手段として機能します。この違いは知識量よりも、判断の前提を数字で置けているかどうかに表れます。
判断に迷う場合は、想定家賃・経費・返済額を並べた収支表を作り、空室が2か月続いた場合や金利が1%上がった場合まで試算してみてください。それでも不明点が残るなら、管理会社や不動産会社に相談しながら進める方が安全です。数字で確かめる手間を惜しまないことが、「やめとけ」と言われる失敗を避ける最短の方法になります。
福岡でのマンション投資を、具体的に考えてみませんか?
マンション経営の仕組みから福岡の不動産情報、エンクレストの物件情報まで、検討に役立つ資料をまとめて確認できます。記事を読んで不動産投資に興味を持った方は、次の判断材料として活用してみてください。