
マンションの買い替えを検討している方の中には、何から手をつければよいのか分からず悩んでいる方がいらっしゃるのではないでしょうか。この記事では、マンション買い替えにかかる費用や正しい手順、さらには住宅ローンが残っている場合の対処法などを詳しく解説します。
読み終わると、ご自身の状況に合う手順を検討しやすくなり、スムーズに新居への住み替えを進めるための参考になります。
マンション買い替えの基本の進め方と3つの手順
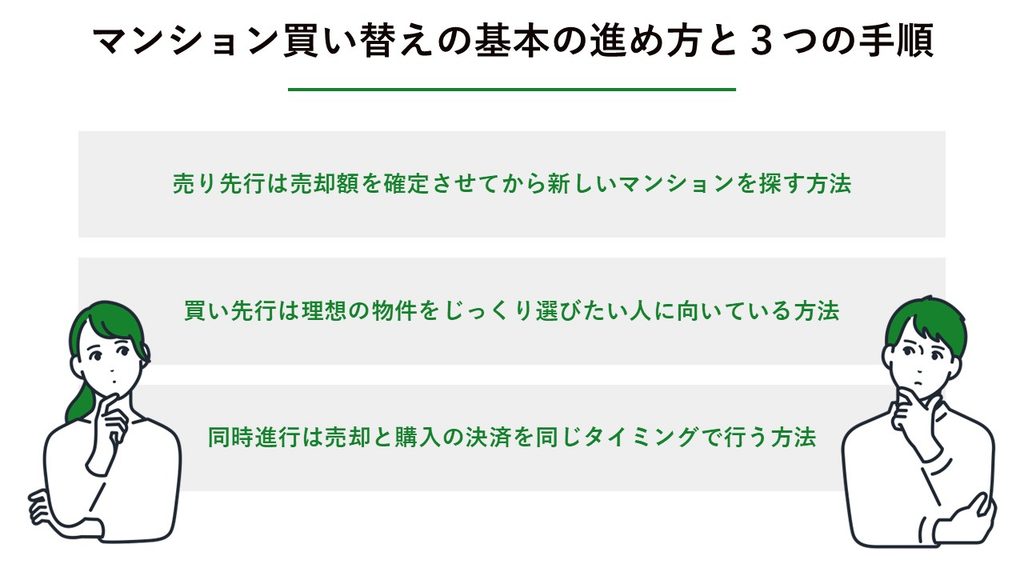
マンションの買い替えでは、まず全体の流れを理解することが大切です。現在の住まいの売却と新居の購入をどの順序で進めるかによって、資金計画や生活への影響が大きく変わります。
大きく分けると、買い替えの手順には「売り先行」「買い先行」「同時進行」の3つのパターンが存在します。ご自身の資金力やライフスタイルに合わせて、無理のない方法を選ぶことが大切です。
| 買い替えの手順 | 主な特徴 | メリット | デメリット |
| 売り先行 | 現在のマンションを先に売却し、その後に新居を購入する | 売却資金が確定するため、予算が立てやすくなる | 新居が見つかるまでの間、仮住まいの費用や引っ越しの手間がかかる |
| 買い先行 | 新しいマンションを先に購入し、引っ越しを終えてから現在の住まいを売却する | 仮住まいが不要で、理想の物件をじっくり探せる | 一時的に二重のローンを抱えるリスクや、資金的なゆとりが求められる |
| 同時進行 | 売却と購入の手続きを並行して進め、決済を同じタイミングで行う | 仮住まいや二重ローンの負担を避けることができる | スケジュール調整が非常に難しく、妥協が生じやすくなる |
売り先行は売却額を確定させてから新しいマンションを探す方法
売り先行とは、今住んでいるマンションの売却手続きを終わらせてから、新居の購入へと進む方法です。
この手順の大きな魅力は、売却によって手元に入る資金が確定するため、次に購入するマンションの予算を立てやすい点にあります。住宅ローンの返済に不安がある方や、手元の資金に余裕を持たせたい方にとって、非常に安心感の強い選択肢となります。また、売却活動に専念できるため、納得のいく価格で買ってくれる人を焦らずに探せることも大きな利点と言えます。
一方で、新居が決まる前に現在のマンションを引き渡す場合、一時的に賃貸物件などの仮住まいを用意しなければなりません。引っ越しが二回発生するほか、仮住まいの家賃や初期費用もかかるため、あらかじめ予算に組み込んでおくことが重要です。
買い先行は理想の物件をじっくり選びたい人に向いている方法
買い先行は、現在の住まいの売却を後回しにして、まずは新しいマンションを購入して引っ越しを済ませる手順です。
仮住まいを用意する必要がなく、今の生活を維持しながら時間をかけて理想の物件を探しやすい点が大きな魅力です。すでに空室となった状態のマンションを売りに出せるため、購入検討者が内見に訪れた際に生活感を見られず、室内を広く綺麗に見せられるというメリットもあります。部屋の印象が良くなることで、売却時の内見に備えやすくなります。
ただし、新しいマンションの購入資金を自己資金で賄うか、一時的に今の住まいと新居の二重ローンを組む必要があるため、資金力に余裕がある方向けの方法です。もし現在の住まいが想定していた価格で売れなかった場合、資金計画に狂いが生じてしまうリスクも考えられます。万が一売却が長引いたときの返済負担についても、事前にしっかりとシミュレーションをしておくことが求められます。
同時進行は売却と購入の決済を同じタイミングで行う方法
同時進行は、現在のマンションの売却決済と、新しいマンションの購入決済をほぼ同じタイミングで行う方法です。売り先行における仮住まいの費用や、買い先行における二重ローンのリスクを抑えやすい手順です。引っ越しも一度で済むため、時間や費用の負担を減らしたい方に向いています。
しかしながら、現実には売却のタイミングと購入のタイミングをぴったり合わせることは至難の業です。良い買い手が見つかっても、希望する新居がすぐに見つかるとは限らず、逆に理想の新居が見つかっても今の住まいが売れないという状況に陥りやすくなります。期限が迫る中で無理に妥協して安い価格で売却してしまったり、条件を満たさない物件を焦って購入してしまったりする危険性も潜んでいます。
この方法を成功させるためには、買い取り保証サービスの利用も含め、不動産会社と綿密に打ち合わせておくことが重要です。
住宅ローンが残っているマンションを買い替える方法
マンションを買い替えたいと考えていても、まだ住宅ローンが残っているからと諦めてしまっている方はいらっしゃらないでしょうか。実際には、ローンが残っている状態でも、条件に応じた手順を踏むことで買い替えを進められるケースがあります。
このとき重要になるのが、マンションの売却価格がローンの残債を上回るのか、それとも下回るのかという点です。ご自身の状況が「アンダーローン」と「オーバーローン」のどちらに当てはまるかを確認することで、取るべき対策が明確になります。
| ローンの状況 | 状態の定義 | 買い替え時の具体的な対応策 |
| アンダーローン | マンションの売却価格が、住宅ローンの残債を上回っている状態 | 売却代金で現在のローンを完済し、諸費用を差し引いた残額を新居の購入資金に充てられる場合がある |
| オーバーローン | マンションの売却価格が、住宅ローンの残債を下回っている状態 | 自己資金を足して完済するか、住み替えローンを利用して残債と新居の購入費用をまとめて借りる |
アンダーローンの場合は売却代金で残債を完済できる
アンダーローンとは、マンションを売却して得られる代金が、現在残っている住宅ローンの金額を上回る状態を指します。
この状況であれば、購入者から受け取ったお金を使ってそのままローンを一括返済できるため、売却代金でローンを完済できます。ただし、仲介手数料などの費用は別途必要です。ローンを完済した後に残った資金は、新しいマンションの頭金や諸費用、引っ越し代などに充てることができるため、新居の購入資金を確保しやすくなります。
アンダーローンかどうかを確認するには、まず返済予定表などで現在の残債を把握します。そのうえで不動産会社に査定を依頼し、売却見込み額を確認しましょう。
査定価格が残債よりも高ければアンダーローンの可能性が高いと判断できますが、売却時には後述する仲介手数料などの諸費用も差し引かれる点には注意が必要です。諸費用を引いても手元に資金が残るかどうかが、余裕のある買い替えを実現するための鍵となります。
オーバーローンの場合は住み替えローンを利用して買い替える
オーバーローンとは、マンションの売却価格が住宅ローンの残債に届かず、売却代金だけではローンを完済しきれない状態のことです。
不動産を売却して引き渡すためには、原則としてローンを完済し、金融機関が設定している抵当権を抹消しなければなりません。足りない分の金額を貯蓄などの自己資金で補えるのであれば問題ありませんが、用意が難しい場合は「住み替えローン」の利用を検討することになります。
住み替えローンとは、現在のローンの残債分と新しいマンションの購入資金を合算して、新たに一つのローンとして借り入れることができる金融商品です。住み替えローンを活用できれば、手元にまとまった現金が少ない場合でも買い替えを進められる可能性があります。
ただし、旧居の残債を新居の購入資金に上乗せするため、借入額や返済負担が大きくなりやすいという点には十分な警戒が必要です。また、金融機関の審査も通常の住宅ローンに比べて厳しくなる傾向があります。利用を検討する際は、将来の収入や家計のバランスを慎重に見極め、無理のない返済計画を立てることが重要です。
参考:三菱UFJ銀行「住宅ローンが残っていても住み替えは可能?手順や進め方を詳しく解説」
マンションの買い替えにかかる売却と購入の費用
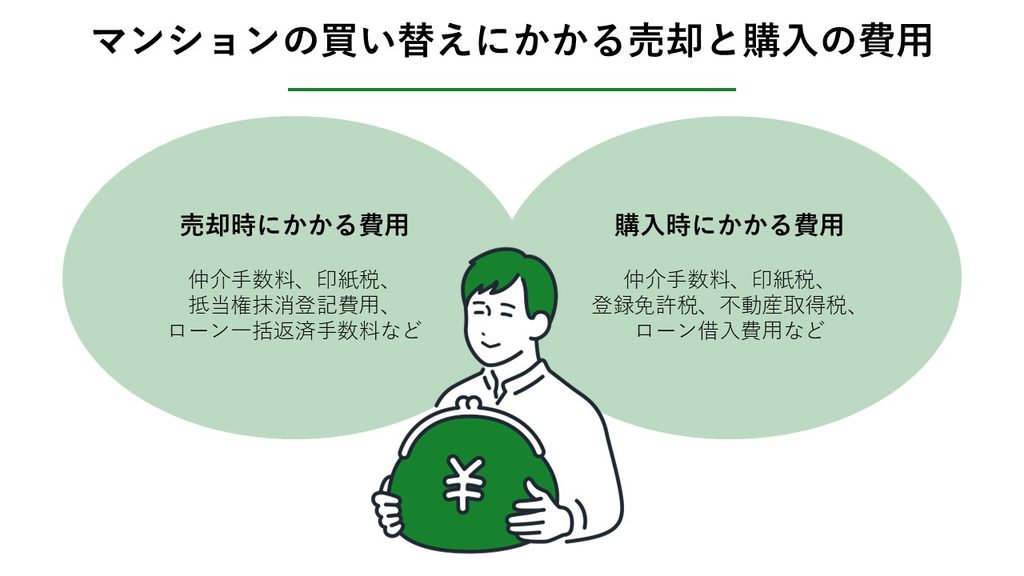
マンションの買い替えでは、物件の価格そのものだけでなく、さまざまな諸費用が発生することを忘れてはいけません。売却時と購入時のそれぞれで手数料や税金がかかるため、資金計画を立てる際にはこれらの金額をあらかじめ予算に組み込んでおく必要があります。売却と購入では基準となる物件価格が異なるため、費用はそれぞれの売買価格を基に見積もりましょう。
必要な費用と支払い時期を把握し、手持ちの現金が不足しないよう準備しておきましょう。
| 費用の発生タイミング | 主な費用の内訳 | 金額の目安や特徴 |
| 売却時にかかる費用 | 仲介手数料、印紙税、抵当権抹消登記費用、ローン一括返済手数料など | ・売却価格の約3〜5%は一般的な目安(譲渡所得にかかる税金・引っ越し代などは別途) ・仲介手数料が大きな割合を占める場合がある |
| 購入時にかかる費用 | 仲介手数料、印紙税、登録免許税、不動産取得税、ローン借入費用など | ・売主直販の新築は物件価格の約3〜5% ・仲介による中古は約6〜8%が一般的な目安(頭金・引っ越し代などは別途) |
現在のマンションを売却する際にかかる仲介手数料などの費用
仲介による売却で売買価格が400万円を超える場合、仲介手数料の原則的な上限は「売買価格×3%+6万円」に消費税を加えた額です。800万円以下の物件には、事前の説明と合意などを条件とする別の特例があります。なお、売却時の諸費用は、仲介による売却では売却価格の約3〜5%が一般的な目安ですが、譲渡所得にかかる税金や引っ越し代などは別に見積もる必要があり、その中でも大きな割合を占めるのが仲介手数料です。
たとえば、売買価格が3,000万円(消費税がかからない個人間売買を想定)の場合、仲介手数料の原則的な上限額は税込105万6,000円です。このほかにも、売買契約書に貼付する印紙税や、住宅ローンを完済して抵当権を消すための抵当権抹消登記費用がかかります。登記の手続きを司法書士に依頼する場合は、数万円程度の司法書士報酬も必要です。
新しいマンションを購入する際にかかる諸費用の内訳
新しいマンションを購入する際にも、多くの諸費用を用意しなければなりません。中古マンションを購入する場合には、売却時と同様に不動産会社への仲介手数料が発生します。
新築マンションを売主であるデベロッパーから直接購入する場合は仲介手数料がかかりませんが、修繕積立基金などの初期費用が必要になることがあります。また、書面で作成する売買契約書や住宅ローンの契約書には、契約金額に応じた印紙税がかかります。物件の所有権を自分名義に変更するための登録免許税や、手続きを代行する司法書士への報酬も欠かせない出費です。
さらに、新しく住宅ローンを組むための費用として、金融機関に支払う事務手数料や保証料、火災保険や地震保険の保険料もかかってきます。購入後に不動産取得税が課される場合もあるため、軽減措置の適用可否と納付時期を確認しておきましょう。購入時にかかる諸費用の目安としては、売主から直接購入する新築マンションでは物件価格の約3〜5%、仲介で購入する中古マンションでは約6〜8%が一般的な目安です。いずれも頭金・引っ越し代などは別に見積もり、実際の費用は見積書で確認してください。
これら購入時の諸費用は現金での支払いが原則となることが多いですが、金融機関によっては諸費用込みで借り入れができるローン商品も存在します。初期費用をどこまで現金で用意できるかによって、選べるローンの種類や金利が変わってくる点も押さえておきましょう。
マンション買い替えで利用できる税金の特例と控除
マンションを買い替える際には、売却によって利益が出た場合と損失が出た場合のどちらにおいても、税金の負担を軽くできる特例が用意されています。不動産の取引額は非常に大きいため、税金の金額も高額になりがちですが、国が定める制度を正しく活用することで大きな節税効果を得られます。
ただし、これらの特例を受けるためには、ご自身で確定申告を行わなければならない点に注意が必要です。どのような制度があるのかをあらかじめ知っておき、適用条件を満たすかどうかを確認しておくことが大切です。
| 特例の名称 | 適用されるケースと概要 | 主な効果 |
| 3,000万円特別控除 | マイホームを売却して利益(譲渡所得)が出た場合に利用できる | 要件を満たせば譲渡所得から最高3,000万円を控除できる |
| 損益通算と繰越控除 | マイホームの売却で譲渡損失が生じ、各特例の要件を満たす場合に利用できる | 対象となる損失を給与などの他の所得と損益通算し、控除しきれない対象額は翌年以後3年間繰り越せる場合がある |
売却益が出た場合に税金負担を軽減できる3000万円特別控除
マンションを売却した金額から、取得費(建物部分は減価償却費相当額を差し引く)や譲渡費用を差し引いてプラスになった場合、その利益を「譲渡所得」と呼びます。譲渡所得に対しては通常、所得税や住民税が課されますが、自分が住んでいたマイホームを売却した場合には強力な軽減措置が利用できます。
国税庁の公式サイト「マイホームを売ったときの特例」によると、一定の要件を満たせば、所有期間に関係なく譲渡所得から最高3,000万円まで控除できるとされています。この特例を適用できれば、売却による譲渡所得が3,000万円以下の場合、譲渡所得にかかる税負担を抑えられる可能性があります。
ただし、買い替え後に新しいマンションで住宅ローン控除を利用したい方は注意が必要です。売却時の「3,000万円特別控除」と、購入時の「住宅ローン控除」は原則として併用できないためです。どちらの制度を利用した方が最終的な税負担が軽くなるのか、税務署や税理士に適用関係を確認し、税負担を比較してから判断するとよいでしょう。
参考:国税庁「No.3302 マイホームを売ったときの特例」
参考:国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
【関連記事】マンション購入の初期費用はいくら?内訳と相場を徹底解説
売却損が出た場合に所得税を減らせる損益通算と繰越控除
売却額から取得費(建物部分は減価償却費相当額を差し引く)と譲渡費用を差し引いて、譲渡損失が生じた場合にも救済措置が用意されています。令和9年12月31日までの売却で一定の要件を満たせば、譲渡損失をその年の給与所得などの他の所得から差し引ける特例があります。これを「損益通算」と呼び、課税される所得の総額が減ることで、すでに納めた所得税が還付されたり、翌年の住民税が安くなったりする効果があります。
もし売却による損失が大きく、その年の所得だけでは差し引ききれなかった場合、要件を満たせば、控除しきれなかった対象額を譲渡の年の翌年以後3年間に繰り越せる「繰越控除」という制度があります。国税庁の定める要件として、売却する年の1月1日時点で売った家屋や敷地の所有期間がともに5年を超えていることなど、細かなルールが設定されています。買い替えによる特例では、新居の床面積が50平方メートル以上であることや、取得した年の年末に返済期間10年以上の住宅ローンがあることなども要件です。一方、旧居の住宅ローン残高が売却額を上回る場合には、買い替えを要件としない別の特例もあります。
損失が出た場合は特例を利用できる可能性があるため、該当する場合には確定申告に向けて必要書類を確認しておきましょう。
参考:国税庁「No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(特定のマイホームの譲渡損失の損益通算及び繰越控除の特例)」
参考:国税庁「No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき」
マンション買い替えを成功に導くための注意点
マンションの買い替えは、人生の中でも特に大きなお金が動くイベントです。少しの油断や知識不足が、後々になって大きな後悔につながってしまうことも少なくありません。スムーズに新生活をスタートさせるためには、よくある失敗のパターンを事前に知っておき、適切な対策を講じることが重要です。
ここでは、買い替えを進める上で特に気をつけたい2つのポイントについて解説します。
| よくある失敗のパターン | 発生してしまう主な原因 | 成功に導くための対策 |
| 資金ショートによる見切り発車 | 諸費用の存在を忘れていたり、希望の売却額で売れると過信してしまったりすること | 売却査定額を厳しめに見積もり、諸費用を含めた余裕のある資金計画を立てる |
| 担当者の力量不足で売れない | 一社だけの査定額を鵜呑みにし、相場とかけ離れた価格で売り出してしまうこと | 複数の不動産会社に査定を依頼し、査定の根拠を比較して信頼できるパートナーを選ぶ |
資金計画は余裕を持たせて見切り発車を避ける
マンションの買い替えで最も危険なのは、希望的観測に基づいた資金計画で動き出してしまうことです。「今のマンションは高く売れるはずだから、新居の予算を少し上げても大丈夫だろう」といった安易な見切り発車は、万が一売れ残ったときに深刻な事態を招きます。
最悪の場合、予定していた期間内に売却できず、大幅な値下げを余儀なくされて新しいローンの審査に落ちてしまうことも考えられます。資金計画を立てる際は、不動産会社から提示された査定額をそのまま信じ切るのではなく、少し低めの価格で売れた場合のシミュレーションも行っておくことが安全です。
また、売却代金が手元に入るタイミングと、新居の購入費用を支払うタイミングのズレにも警戒が必要です。自己資金が手薄な状態のまま手付金や諸費用の支払い期限が来てしまうと、資金ショートを起こして契約違反となってしまう恐れがあります。
手持ちの現金をどれだけ確保しておくべきか、つなぎ融資などのサポートを利用する必要があるかなど、スケジュールと資金の流れをリンクさせて綿密な計画を練り上げましょう。
信頼できる不動産会社を見つけるために複数の査定を比較する
マンションを納得のいく価格で期間内に売却できるかどうかは、依頼する不動産会社の実力に大きく左右されます。一社だけに査定を依頼してそのまま契約してしまうと、その査定額が市場の相場に対して適正なのかどうかを客観的に判断することができません。中には、自社と契約を結びたいがために、わざと相場よりも高い査定額を提示してくる不誠実な業者が存在することも事実です。
そのような会社に依頼してしまうと、結局は買い手がつかず、長期間売れ残った挙句に安値で手放すことになりかねません。相場感を掴み、信頼できる不動産会社を見極めるためには、複数の会社に査定を依頼して比較することが重要です。
査定結果が出そろったら、金額だけで判断せず、「なぜその価格になったのか」という根拠を詳しく質問してみましょう。近隣の取引事例や物件の強み・弱みを論理的に説明し、親身になって販売戦略を提案してくれる担当者を選ぶことが、買い替え成功につながります。
まとめ
この記事では、マンションの買い替えを成功させるための手順や費用、注意点について解説してきました。
- 売却と購入の順序は「売り先行」「買い先行」「同時進行」から自分の状況に合ったものを選ぶ
- 住宅ローンが残っている場合は、アンダーローンかオーバーローンかを確認し対策を立てる
- 売却や購入にかかる諸費用の目安を把握し、手持ちの現金が不足しないよう備える
- 譲渡所得の3,000万円特別控除や損益通算など、節税につながる特例を正しく活用する
- 複数の不動産会社に査定を依頼し、根拠のある提案をしてくれる信頼できる担当者を見つける
正しい手順と余裕を持った資金計画を心がけ、ぜひ理想の住まいへの買い替えを実現させてください。