
不動産クラウドファンディングでは、元本割れだけでなく、償還・分配の遅延や事業者の破綻によって資金を回収できないリスクがあります。優先劣後方式などは損失リスクを軽減する仕組みですが、元本を保証するものではありません。本記事では、失敗につながるリスクや「やめとけ」と言われる理由を整理し、投資前に確認したい事業者・案件の選び方とサービス例を順に解説します。
- 業界全体の元本割れ件数を網羅した公的統計は確認できず、償還・分配の遅延や事業者破綻など、元本毀損につながり得る事例は発生している
- 失敗事例としては物件価値の下落や運営会社の倒産が存在し、出資金の一部または全部を失うリスクがある
- 「やめとけ」と言われる主な理由は、応募が集中した案件へ投資できないこと、途中解約の難しさ、契約形態に応じた税務上の注意点である
- リスクを抑えるには、劣後出資割合だけでなく、償還・遅延実績、財務情報、資金管理、対象物件の収益性や出口戦略を確認することが重要である
- 事業者や案件を確認したうえで複数の投資先に分散すれば、特定の案件・事業者に損失が集中するリスクを抑えられる
不動産クラファンは失敗する?
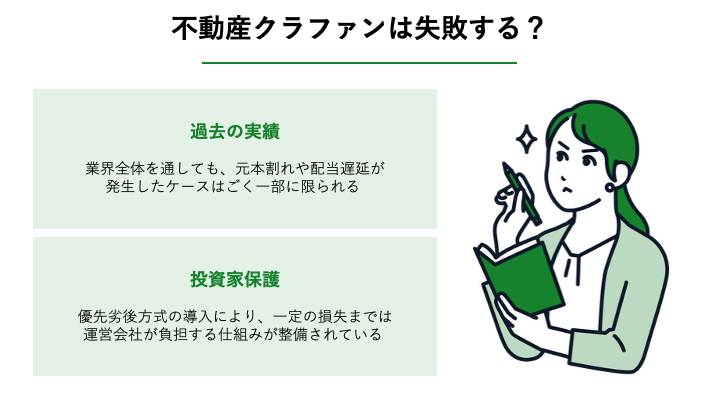
不動産クラウドファンディングは元本保証のない投資です。業界全体の「失敗確率」を示す公的な統計は確認できず、近年は償還・分配の遅延や事業者破綻なども発生しています。ここでは、確認されているリスクと損失を軽減する仕組みを整理します。
元本割れだけでなく償還遅延・事業者破綻にも注意する
不動産クラウドファンディングの元本割れ件数について、業界全体を網羅した公的統計は確認できません。一方、償還・分配の遅延、分別管理に関する行政処分、運営会社の破綻など、投資資金の回収に影響し得る事例は発生しています。不動産特定共同事業法に基づく許可や情報開示は投資家保護のための制度ですが、事業者やファンドの安全性、元本の償還を保証するものではありません。
投資前には、元本割れの有無だけでなく、償還・分配の遅延、運用期間の延長、事業者の財務状況、分別管理の方法も確認する必要があります。想定利回りや償還時期は確定ではなく、出資金の一部または全部を回収できない可能性があります。
優先劣後方式が投資家の損失リスクを軽減する
優先劣後方式とは、投資家の出資枠(優先出資)と運営会社の出資枠(劣後出資)を分け、損失が生じた場合は運営会社の出資分から先に負担する仕組みです。物件の売却価格が想定を下回った場合でも、損失が劣後出資額の範囲内であれば、投資家の優先出資に影響しない仕組みです。ただし、損失が劣後出資額を超える場合や、事業者の破綻、不適切な資金管理などが生じた場合まで元本が守られるわけではありません。
発生し得る失敗例とリスク
不動産クラウドファンディングにも失敗リスクは存在します。投資家が直面し得る代表的な3つのリスクとその要因を解説します。
| リスク要因 | 投資家への影響 |
| 物件価値の下落 | 劣後出資割合を超える下落があった場合、元本割れが発生する |
| 運営会社の倒産 | 運営継続や資金回収が困難となり、返還遅延や元本毀損が生じる可能性がある |
| 運用期間の延長 | 売却が遅れることで予定通りに資金が手元に戻らず、機会損失が生じる |
物件価値の下落で元本割れが起きる
不動産市場の悪化や予期せぬトラブルにより、対象物件の価値が大きく下落すると元本割れのリスクが生じます。優先劣後方式が採用されていても、物件価格の下落幅が運営会社の劣後出資割合を超えてしまった場合は投資家の優先出資分も毀損します。不動産価格は景気動向や金利の影響を受けやすいため、周辺相場の変動が主な要因となります。
運営会社の倒産で出資金を失う
サービスを提供する運営会社が倒産した場合、運用の継続や出資金の回収が困難になる可能性があります。不動産特定共同事業では契約ごとの分別管理が求められますが、分別管理は元本保証と同じではなく、契約形態や資金管理の状況によって返還が遅れたり、出資金の一部または全部を回収できなかったりするおそれがあります。投資前に財務情報、償還・遅延実績、許可・行政処分の有無、分別管理の方法を確認することが重要です。
運用期間の延長で資金が拘束される
予定していた運用期間内に物件の買い手が見つからず、運用が延長されることで資金が長期間拘束されるリスクがあります。不動産は株式のように即座に売却できる資産ではないため、市況によっては売却活動が難航するケースも珍しくありません。元本自体が減らなくても、次の投資へ資金を回せなくなるという機会損失が発生します。
やめとけと言われる理由
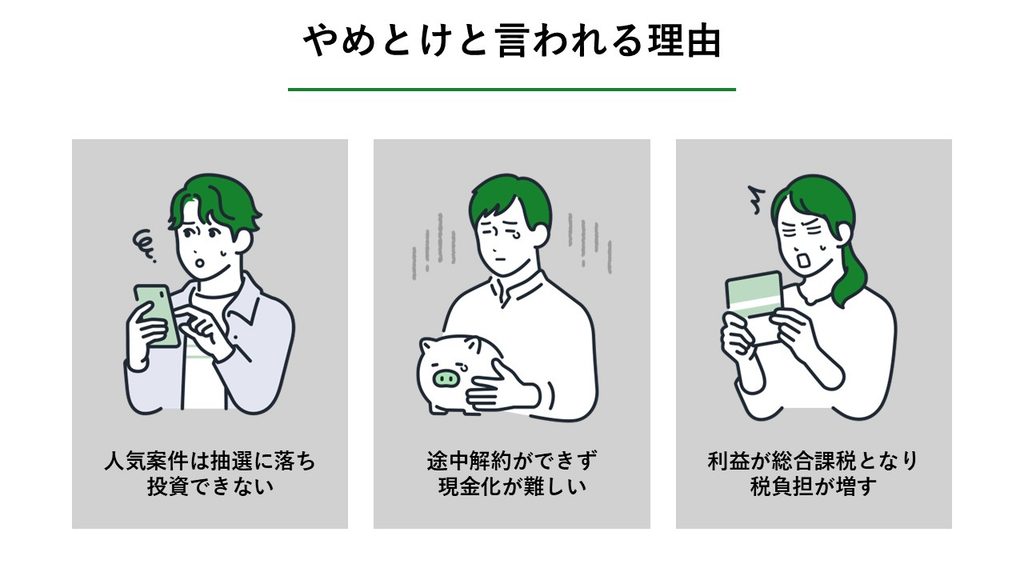
SNSなどで「不動産クラウドファンディングはやめとけ」と言われる背景には、制度上の制約や実務上の不便さが関係しています。利回り以外のデメリットを把握しておく必要があります。
| デメリットの要因 | 具体的な不便さ・注意点 |
| 投資のしにくさ | 応募が募集額を上回る案件では、抽選に外れるなど投資できない場合がある |
| 流動性の低さ | 運用期間中の途中解約が原則できず、急な資金ニーズに対応できない |
| 税制面の不利 | 匿名組合型の利益分配は原則として雑所得・総合課税。契約形態により所得区分が異なる |
人気案件は抽選に落ち投資できない
募集額を上回る応募が集まる案件では、抽選に外れて投資できないことがあります。募集方式は先着・抽選など事業者や案件によって異なるため、口座開設や入金をしても希望する時期に投資できるとは限りません。投資できない期間の待機資金をどう扱うかも事前に決めておく必要があります。
途中解約ができず現金化が難しい
不動産クラウドファンディングは、運用開始から終了までの数ヶ月〜数年間、原則として途中解約が認められていません。株式投資や投資信託のように市場で売却して即座に現金化する仕組みがないため、突発的に現金が必要になっても、原則として引き出すことはできません。ただし、やむを得ない事由がある場合の中途解約や出資持分の譲渡など、例外的に現金化できるケースもあります。
一方、サービスやファンドによっては、運用期間中に出資持分の買取請求ができる場合があります。たとえば、不動産クラウドファンディングサービスの「えんPocket」では、対象不動産変更型ファンドについて、所定の条件に基づいて運営会社へ買取請求を行うことで、運用途中でも現金化できます。ただし、即時に現金化できるわけではないため、買取条件や振込時期を事前に確認してください。
利益が総合課税となり税負担が増す
分配金の所得区分は契約形態によって異なります。一般的な匿名組合型では、個人が受け取る利益分配は原則として雑所得となり、給与所得などと合算する総合課税の対象です。一方、任意組合型では不動産所得などに区分される場合があります。申告の要否や税額は所得状況によって異なるため、契約書、年間取引報告書、国税庁の案内を確認し、必要に応じて税務署や税理士へ相談してください。
参考:国税庁「No.1463株式等を譲渡したときの課税(申告分離課税)」
失敗を防ぐ事業者の選び方は?
不動産クラウドファンディングのリスクを完全に回避することはできませんが、事前に事業者と案件を確認することで、見落としを減らせます。具体的な確認ポイントを整理します。
| 確認ポイント | 判断の目安 |
| 劣後出資割合 | 割合が高いほど一定の損失を事業者側が先に負担できるが、案件条件とあわせて確認する |
| 実績と財務状況 | 償還・遅延実績、財務情報、許可・行政処分、資金管理体制を確認する |
| 資金の分散 | 1つの案件や1つの事業者に集中投資せず、投資先を複数に分けてリスクを抑える |
劣後出資割合が高い事業者を選ぶ
案件ごとの劣後出資割合は、売却損などを事業者側が先に負担できる範囲を確認する指標です。割合が高いほど一定の損失に対する余地は広がりますが、適切な水準は案件の取得価格、収益構造、運用期間、出口戦略などによって異なります。劣後出資割合だけで案件の安全性や質を判断せず、契約成立前書面とリスク説明をあわせて確認してください。
運営会社の実績と上場有無を調べる
運営会社を確認するときは、組成・償還件数、元本毀損や償還・分配遅延の有無、財務情報、許可番号、行政処分の有無、資金管理体制を確認します。上場企業やそのグループ会社は財務情報を入手しやすい一方、上場の有無だけで倒産リスクやファンドの安全性を判断することはできません。各案件の契約成立前書面やリスク情報も確認してください。
複数案件に分散しリスクを抑える
手持ちの資金を1つの案件や1社の事業者に集中させず、複数の案件・事業者・エリアへ分散すると、特定の投資先で生じた損失が資産全体へ与える影響を抑えやすくなります。ただし、分散しても損失そのものがなくなるわけではなく、市況悪化など共通の要因で複数案件が同時に影響を受ける可能性があります。
不動産クラウドファンディング事業者3社
少額投資や優先劣後方式などの特徴を持つ不動産クラウドファンディング事業者を3社紹介します。いずれも元本保証はなく、サービス名だけで安全性を判断せず、投資時点の公式情報と各ファンドの契約成立前書面を確認してください。
| 事業者名 | 主な特徴・確認事項 |
| えんPocket | 福岡市を中心とした不動産を扱い、1口1万円から投資可能 優先劣後方式を採用。対象不動産変更型ファンドでは、無期限運用と所定の条件に基づく買取請求に対応 |
| CREAL | 上場会社が運営し、レジデンス、ホテル、物流施設など幅広い案件を扱う |
| 利回り不動産 | 投資で貯まる独自コインを活用でき、手軽に少額から不動産投資を始められる |
えんPocket
えんPocketは、株式会社えんホールディングスが運営する、福岡市を中心とした不動産クラウドファンディングサービスです。2026年9月29日に「えんfunding」からリブランディングされ、1口1万円から投資できます。従来の対象不動産特定型ファンドに加え、対象不動産を入れ替えながら無期限で運用する対象不動産変更型ファンドを取り扱います。対象不動産変更型ファンドでは、所定の条件に基づいて運営会社へ買取請求を行うことで、運用途中でも現金化できるほか、優先劣後方式も採用しています。ただし、元本保証ではなく、買取請求も即時換金を保証するものではありません。投資前に、ファンドごとの劣後出資割合、買取条件、振込時期、手数料などを確認してください。
【関連記事】少額から始められる不動産投資は?種類やメリットを解説!-不動産LeapUp!|不動産のお役立ち情報メディア
CREAL
CREAL(クリアル)は、東証グロース市場に上場しているクリアル株式会社が運営する不動産クラウドファンディングです。1万円から投資でき、レジデンス、ホテル、物流施設など幅広い案件を扱っています。上場会社として財務情報を確認しやすい点は判断材料になりますが、上場していることや過去の実績は、将来の元本償還や分配を保証するものではありません。
利回り不動産
利回り不動産は、独自の「ワイズコイン」を利用できる不動産クラウドファンディングサービスです。投資額などに応じて付与されたコインは、所定の条件に基づいて投資に利用できます。優先劣後方式を採用していますが、元本保証ではありません。投資前に、ファンドごとの劣後出資割合、対象物件、運用期間、手数料、償還条件を確認してください。
参考:利回り不動産
まとめ
不動産クラウドファンディングでは、物件価格や収益の悪化、運用期間の延長、償還・分配の遅延、運営会社の破綻などによって損失や資金拘束が生じる可能性があります。優先劣後方式は一定範囲の損失を事業者側が先に負担する仕組みですが、元本保証ではありません。劣後出資割合だけでなく、償還・遅延実績、財務情報、資金管理、対象物件の収益性と出口戦略を確認してください。
一方、応募が募集額を上回る案件では、希望しても投資できない場合があります。また、投資先が特定の物件・事業者・エリアに偏ると、損失の影響が集中しやすくなります。
投資する場合は生活資金と分けた余裕資金を使い、複数の案件・事業者・エリアへの分散を検討してください。「劣後出資割合」「償還・遅延実績と財務情報」「資金管理と契約条件」「対象物件と出口戦略」を確認し、理解できない点が残る案件には申し込まないことが重要です。