
不動産クラウドファンディングとは、インターネットを通じて複数の投資家から資金を集め、不動産に投資・運用して得た利益を分配する仕組みです。1万円程度の少額から不動産投資を始められる手軽さが特徴です。本記事では、基本的な仕組みやREITとの違い、投資するメリット・デメリットから事業者の選び方までを順に整理します。
- インターネットを通じて複数の投資家から資金を集め不動産を運用・分配する仕組みである
- REITのように市場価格が日々表示されず、現物不動産より少額で始められる
- 1万円程度の資金から開始でき、面倒な物件管理はすべて運営会社に任せられる
- 元本や利回りの保証はなく、原則として運用期間中の途中解約はできない
- 運営会社の過去の実績や優先劣後出資の割合を確認して安全な事業者を選ぶ
不動産クラウドファンディングとは
投資家から集めた資金をもとに事業者が不動産を取得し、そこから得られる賃料収入や売却益を還元する投資手法です。
| 仕組みの観点 | 要点 |
| 資金の集め方 | 複数の投資家で資金を出し合い不動産に投資する |
| 主流の契約形態 | 匿名組合型(運営会社に業務をすべて委任する形式) |
| 他投資との違い | REITのような市場価格の日々の値動きはなく、現物不動産より少額で投資可能 |
複数の投資家で不動産に出資する
不動産クラウドファンディングは、インターネット上で複数の投資家から少額ずつ資金を集め、対象となる不動産の取得・運営を行う仕組みです。集まった資金をもとに運営会社が物件を購入し、入居者からの家賃収入や物件の売却益を投資家の出資割合に応じて分配します。個人では手が届かないような数億円規模の大型マンションや商業施設にも、間接的に投資できる点が大きな特徴です。
主流の匿名組合型の仕組みを知る
現在提供されているファンドの多くは、投資家が運営会社に出資し、実際の業務をすべて委任する「匿名組合型」を採用しています。この契約形態では、不動産の所有権は事業者に帰属するため、投資家自身が不動産登記を行う必要がありません。結果として、不動産取得税や固定資産税といった税金の支払い義務も生じず、純粋な投資商品として手間をかけずに運用を開始できます。
REITや現物投資との違いを理解する
REIT(不動産投資信託)は証券取引所に上場しており日々価格が変動しますが、不動産クラウドファンディングは、REITのように市場で売買される価格が日々表示される商品ではありません。ただし、対象不動産の価値や運用状況は変動し、元本や分配金に影響する可能性があります。また、数百万〜数千万円の自己資金やローン契約が必要となる現物不動産投資と比べ、手元にある余剰資金だけで手軽に参加できる傾向があります。それぞれの性質を理解し、自分の投資スタイルに合った手法を選ぶ視点が求められます。
投資するメリット
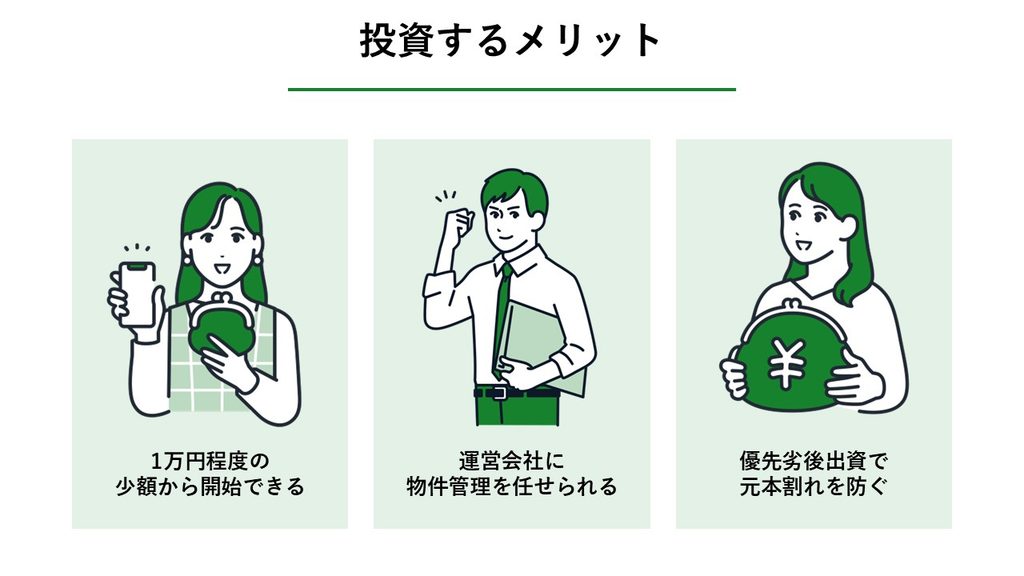
少額から始められる手軽さと、物件管理の手間がかからない点が主な魅力です。
| メリットの観点 | 要点 |
| 投資金額の目安 | 1万円程度の少額資金から投資を開始できる |
| 手間と管理負担 | 物件の維持管理や入居者対応は運営会社に任せられる |
| リスク軽減の仕組み | 優先劣後出資の採用で、一定範囲の損失を事業者側の劣後出資が先に負担する |
1万円程度の少額から開始できる
不動産クラウドファンディングは、多くの事業者で1口1万円という少額から投資を始められます。まとまった資金を用意できなくても、毎月の貯金の一部を投資に回すといった柔軟な資産形成が可能です。いきなり高額な投資を行うことに抵抗がある初心者にとって、少額から実際の運用を体験できるのは大きな利点と言えます。
【関連記事】少額から始められる不動産投資は?種類やメリットを解説!-不動産LeapUp!|不動産のお役立ち情報メディア
運営会社に物件管理を任せられる
実際の物件管理や入居者対応、修繕計画の立案といった煩雑な業務は、すべてプロである運営会社が担います。現物不動産投資のように、空室対策に悩まされたり設備の故障トラブルに深夜対応したりする負担は基本的に生じません。投資家はファンドへの出資と分配金の受け取りに専念できるため、本業で忙しい会社員でも無理なく続けられます。
【関連記事】ほったらかし投資におすすめの投資方法を紹介!失敗しないための注意点も解説-不動産LeapUp!|不動産のお役立ち情報メディア
優先劣後出資で元本割れリスクを抑える
ファンドによっては、損失が出た場合に事業者の劣後出資分から先に負担する「優先劣後システム」を採用しています。例えば、投資家(優先出資)が70%、事業者(劣後出資)が30%の割合で出資し、売却時の損失が劣後出資額の範囲内に収まる場合、投資家の元本への影響を抑えられます。ただし、損失が劣後出資額を超える場合や、契約で定める条件によっては、投資家の元本も毀損する可能性があります。
投資するデメリット
元本割れのリスクや、資金が一定期間拘束される点には注意を払う必要があります。
| デメリットの観点 | 要点 |
| 収益の保証有無 | 出資金の元本および予定利回りは保証されない |
| 資金の流動性 | 原則として運用期間中の途中解約ができない |
| 投資の確実性 | 応募が殺到する人気ファンドは抽選で外れやすい |
元本や利回りの保証はされない
不動産クラウドファンディングは預金ではなく、元本や利回りが保証された商品ではありません。優先劣後システムによってリスクは軽減されているものの、想定外の不動産市場の暴落や運営会社の倒産が起きれば、元本割れを起こすケースもあります。提示されている利回りはあくまで「想定」であり、確定した利益ではないことを前提に投資判断を下す意識が大切です。
参考:e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律(第一条)」
運用期間中の途中解約ができない
多くのファンドでは、運用期間が終了するまで自由に出資金を引き出すことはできません。中途解約や持分譲渡の可否・条件は契約によって異なるため、契約成立前書面などで確認が必要です。運用期間は数ヶ月から長いものでは数年に及ぶことがあり、その間は資金が拘束されてしまいます。急な病気やライフイベントで現金が必要になっても対応しにくい点には注意が必要です。生活防衛資金には手を付けず、当面使う予定のない余剰資金の範囲内で投資枠を決めるとよいでしょう。
人気ファンドは抽選で外れやすい
好条件のファンドは投資家の応募が殺到しやすく、抽選方式の場合は落選して投資できないことも珍しくありません。先着順では、募集開始後早い段階で募集額に達し、応募できない場合があります。資金を用意していてもすぐに運用を始められない場合があるため、複数の事業者に登録して応募の機会を増やすといった工夫が求められます。
不動産クラファンが向いている人
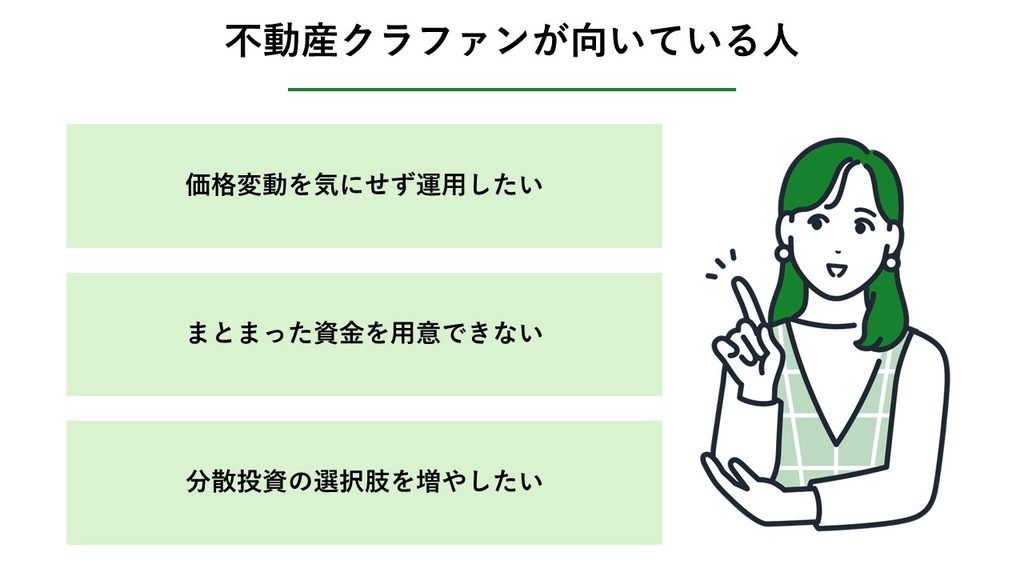
日々の価格変動に一喜一憂したくない人や、手軽に分散投資を図りたい層に適しています。
| 向いている人の条件 | 該当する投資ニーズ |
| 日々の値動きへの耐性 | 株やREITのような激しい価格変動を避けたい |
| 自己資金の規模 | 現物不動産を買うほどのまとまった資金がない |
| ポートフォリオ戦略 | 株式以外の資産クラスへ分散投資の選択肢を増やしたい |
価格変動を気にせず運用したい
日々の価格変動を気にせず、精神的に安定した資産運用を望む人に向いています。株式や仮想通貨のようにチャートを毎日確認して売買タイミングを図る必要がなく、一度出資すれば運用終了まで待つだけです。日中は仕事に集中し、休日はプライベートの時間を大切にしたいと考えるビジネスパーソンにとって、相性の良い投資手法と言えます。
まとまった資金を用意できない
現物不動産投資に興味はあるものの、数百万円単位の自己資金やローンを組む準備がない人に適しています。少額から始められるため、いきなり大きな資金を投じずに不動産投資の感覚をつかみたい人に向いているからです。将来的に現物投資を目指す人が、最初のステップとして不動産市場の動きや利回りの感覚を掴むためにも役立ちます。
分散投資の選択肢を増やしたい
すでに株式や投資信託を保有しており、異なる値動きをする資産へ分散投資したい人に有効な選択肢となります。金融商品と実物資産である不動産は価格変動の要因が異なることが多く、ポートフォリオ全体のリスクを抑える効果が期待できます。特定の資産に偏らず、手堅く運用先を分散させたいケースにも適した投資商品です。
【関連記事】投資家に向いている人の特徴は?向いていない人や成功するためのポイントを紹介-不動産LeapUp!|不動産のお役立ち情報メディア
安全な事業者はどう選ぶ?
投資家の資産を守る仕組みが整っているか、情報の透明性が高いかを見極めます。
| 選択の基準 | 判断のポイント |
| 運営会社の実績 | 過去の元本割れや配当遅延の有無を確認する |
| 劣後出資の割合 | 投資家を保護する劣後出資割合が高い事業者を選ぶ |
| 情報開示の姿勢 | 物件情報やリスクを詳細かつ丁寧に開示しているか |
運営会社の過去の実績を確認する
事業者を選ぶ際は、過去に運用したファンドで元本割れや配当遅延を起こしていないかを確認します。公式サイトに掲載されている過去の実績一覧を見ることで、想定通りの利回りを達成できているかを把握可能です。また、運営会社が上場企業であるか、不動産事業に関する豊富なノウハウを持っているかどうかも、信頼性を測る一つの指標となります。
劣後出資割合が高い事業者を選ぶ
損失発生時のクッションとなる劣後出資(事業者側の出資)の割合と、損失負担の条件をファンドごとに確認します。劣後出資割合が高いほど、不動産価格が下落した際に投資家の元本が守られる範囲が広がるからです。ファンドごとにこの割合は異なるため、利回りの高さだけでなく、万が一の際のリスク対応策が手厚いかを比較検討する視点が重要です。
情報開示が丁寧な事業者を選ぶ
対象物件の立地や築年数、稼働状況、周辺相場、想定する売却条件など、投資判断に必要な情報を具体的に開示しているかを確認します。また、リスク要因や想定どおりに運用できない場合の影響が説明されているかも重要です。利回りなどの良い条件ばかりを強調し、物件の具体的な情報が乏しいファンドへの出資は控えるのが無難です。
投資を始める手順
専用サイトからの会員登録を経て、希望のファンドに応募する流れで進行します。
| 手順 | 具体的なアクション |
| 1:会員登録 | 事業者のサイトで本人確認を含む会員登録を行う |
| 2:ファンド応募 | 募集中のファンドから条件に合うものを選び応募する |
| 3:出資金の入金 | 当選または先着で確定後、指定口座へ出資金を入金する |
手順1:サイトで会員登録を行う
まずは利用したい不動産クラウドファンディング事業者のWebサイトへアクセスし、会員登録を済ませます。基本情報の入力に加えて、運転免許証などの本人確認書類や、分配金を受け取るための銀行口座情報の提出が求められます。スマートフォンを利用したオンライン本人確認(eKYC)に対応する事業者もあります。登録完了までの期間や必要書類は事業者ごとに異なるため、利用前に確認しましょう。
手順2:募集ファンドへ応募する
本人確認が完了して投資口座が開設されたら、募集中のファンド詳細を確認して投資の申し込みを行います。対象物件の立地や想定利回り、運用期間、劣後出資の割合などをチェックし、自分の投資方針に合致するものを選定します。人気のファンドは募集開始直後に枠が埋まってしまうことも多いため、あらかじめ募集開始日時を確認し、スムーズに応募できる準備を整えておくことが大切です。
手順3:口座へ出資金を入金する
投資枠が確定した後に、事業者が指定する口座へ出資金を入金します。募集方式が先着順の場合は申し込み完了時、抽選方式の場合は当選の連絡を受けた後に入金手続きへ進みます。事業者によって入金期限が厳格に定められており、期限に遅れると投資権利を失うこともあるため注意が必要です。入金後は運用状況や事業者からの報告を確認し、運用終了後の償還と分配を待ちます。ただし、運用結果によっては元本割れや償還時期の延長が生じる可能性があります。
参考:国土交通省「不動産特定共同事業の利活用促進ハンドブック」
参考:国土交通省「クラウドファンディングを活用した不動産特定共同事業に係る実務手引書」
まとめ
不動産クラウドファンディングは、1万円程度の少額から始められる商品もあり、市場価格を日々確認したり物件を直接管理したりする手間がない投資手法です。ただし元本や利回りは保証されず、運用期間中は原則解約できないため、余剰資金の範囲で計画的に活用しましょう。
安全に始めるカギは事業者選びにあります。運営会社の実績や劣後出資の割合、情報開示の丁寧さを確認すれば、リスクを抑えて自分に合ったファンドを見つけやすくなります。
まずは複数のサービスやファンドを見比べ、契約条件とリスクを確認したうえで、余剰資金の範囲から検討しましょう。