
「自分たちの年収で、一体いくらの家が買えるのでしょうか。」と悩んでいる方に向けて、この記事では住宅ローンの借入目安と計算方法を解説します。マイホーム探しを始めたばかりで、ローンの目安がわからずに不安を抱えている方も多いのではないでしょうか。
結論からお伝えしますと、住宅価格は「年収の5〜7倍」がひとつの参考になります。ただし、これは誰にとっても無理なく返済できる金額を示すものではありません。実際の借入額は、手取り収入に対する毎月の返済額や将来の支出も踏まえて判断することが重要です。この記事を読み終わると、ご自身の年収に合った借入額の考え方がわかり、安心して物件探しを始められるようになります。
住宅ローンの借入額を決める2つの基準「年収倍率」と「返済負担率」
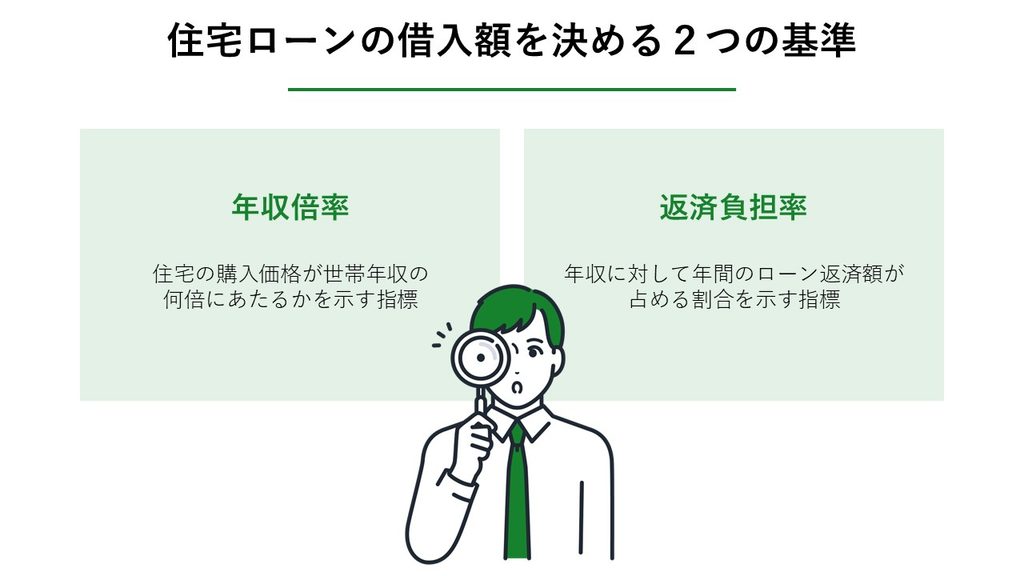
家づくりや物件選びを始める際、まず知っておきたいのが住宅ローンの目安です。金融機関が融資額を決める際や、私たちが予算を立てる際に参考にする基準として、「年収倍率」と「返済負担率」という2つの指標が存在します。
ここでは、それぞれの言葉の意味と、具体的な目安について詳しく解説していきます。
| 指標の名称 | 意味と計算方法 | 参考となる数値 |
| 年収倍率 | 住宅の所要資金が世帯年収の何倍にあたるかを示す指標 | 年収の5倍から7倍程度(購入実態の参考値) |
| 返済負担率 | 年収に対して年間のローン返済額が占める割合を示す指標 | 手取り年収の20%から25%以内(家計上の参考値) |
物件価格の目安となる年収倍率は5〜7倍
年収倍率とは、住宅の所要資金が、ご自身の世帯年収の何倍にあたるかを示すものです。この倍率は、購入する物件の種類や、新築か中古かによって大きく変動します。住宅金融支援機構の「2025年度フラット35利用者調査」によると、土地付注文住宅の年収倍率は全国平均で7.8倍、注文住宅(建物のみ)は6.9倍となっており、新築住宅では7倍前後の区分が見られます。
同調査では、マンションが7.5倍、建売住宅が6.9倍、中古マンションが5.6倍、中古戸建が5.3倍となっており、購入する住宅の種類によって差があります。なお、年収倍率は所要資金を世帯年収で除した値であり、住宅ローンの借入額そのものを示す数値ではありません。借入額を決める際には、取得する物件の種類ごとの年収倍率の実態を踏まえ、無理のない資金計画を立てることが大切です。
参考:住宅金融支援機構「2025年度フラット35利用者調査」
参考:住宅金融支援機構「2025年度フラット35利用者調査結果(記者発表資料)」
無理のない返済負担率は手取り年収の20〜25%以内
返済負担率とは、年収に対して、住宅ローンを含むすべての借り入れの年間返済額がどのくらいの割合を占めているかを示す指標です。審査上の返済負担率は金融機関や商品によって異なります。たとえばフラット35では、年収400万円未満は30%以下、400万円以上は35%以下が基準です。しかし、審査に通る金額と、日々の生活を圧迫せずに無理なく返し続けられる金額は同じではありません。
家計上の目安として、返済額を「手取り年収の20%から25%以内」で試算する考え方があります。ただし、適正な割合は家族構成や教育費、車の保有状況、マンションの管理費・修繕積立金などによって異なります。現在の収入から現実的に支払える金額をベースにして、借入額を逆算して考える姿勢がとても重要です。
【年収別】住宅ローンの借入目安と月々の返済額一覧
ご自身の年収に当てはめて、具体的にどれくらいの金額を借り入れできるのかを確認していきましょう。ここでは、返済額を手取り年収の20%から25%程度に設定した場合の、借入額と月々の返済額の目安を表にまとめました。
| 世帯年収 | 借入額の目安 | 月々の返済額目安 | 購入できる物件のイメージ |
| 300万円 | 約1,500万円から1,800万円 | 約4万円から5万円 | 郊外の中古戸建や中古マンション |
| 400万円 | 約2,000万円から2,400万円 | 約5万円から7万円 | リノベーション済みの中古物件 |
| 500万円 | 約2,500万円から3,000万円 | 約7万円から8万円 | 郊外の新築建売や築浅の中古物件 |
| 600万円 | 約3,000万円から3,600万円 | 約8万円から10万円 | 中核都市の新築マンションや建売 |
| 700万円 | 約3,500万円から4,200万円 | 約10万円から12万円 | 利便性の高いエリアの新築物件 |
| 800万円 | 約4,000万円から4,800万円 | 約11万円から13万円 | 都市部のマンションや注文住宅 |
※表の金額は概算です。実際の借入額や月々の返済額は、手取り収入、金利、返済期間、他の借入状況などによって異なります。
年収300万円〜500万円の借入額目安と返済額
世帯年収が300万円から500万円の場合、借入額の目安は1,500万円から3,000万円程度になります。月々の返済額としては、4万円から8万円前後に収めるのが安全なラインといえます。この予算帯では、都心部の新築物件を購入するのは少しハードルが高くなる傾向があります。そのため、エリアを少し郊外に広げたり、中古マンションや中古戸建を選択肢に入れたりすることで、予算内に収まる理想の住まいを見つけやすくなります。
また、中古物件を購入して自分たちの好みに合わせてリノベーションをするという選択も、コストを抑えつつ満足度を高める賢い方法です。郊外の新築建売や築浅の中古物件も視野に入れると、選択肢はさらに広がります。将来的な金利上昇リスクに備えて、頭金を多めに用意して借入額を減らす工夫も視野に入れてみてください。
【関連記事】マンションと戸建てはどっちがいい?購入費用・資産価値・住みやすさを比較-不動産LeapUp!|不動産のお役立ち情報メディア
年収600万円〜800万円の借入額目安と返済額
世帯年収が600万円から800万円の場合、借入額の目安は3,000万円から4,800万円程度となります。月々の返済額は、8万円から13万円前後が無理のない範囲です。この年収帯になると、中核都市の新築マンションや新築の建売住宅、利便性の高いエリアの新築物件、立地条件の良い中古マンションなど、物件の選択肢が大きく広がります。予算に余裕があれば、都市部のマンションや注文住宅を検討することも可能です。
共働き世帯で世帯年収がこの範囲に該当するケースも多く、夫婦で協力してローンを返済していく計画を立てる方が多い価格帯でもあります。希望の物件に手が届きやすくなる一方で、生活水準が上がりやすく、つい予算をオーバーしてしまいがちな点には注意が必要です。お子様の教育費や車の維持費など、他の支出とのバランスを冷静に見極めながら、無理のない予算を確定させてください。
【関連記事】年収600万の住宅ローン借入額はいくらが安心?適正額や審査のコツを解説-不動産LeapUp!|不動産のお役立ち情報メディア
【関連記事】4000万円の家を買うには年収いくら必要?無理なく返済するコツを紹介-不動産LeapUp!|不動産のお役立ち情報メディア
年収900万円の借入額目安と返済額
世帯年収が900万円の場合、借入額の目安は4,500万円から5,400万円程度です。金利や返済期間により異なりますが、月々の返済額は12万円から17万円前後となり、都心部のハイグレードなマンションや、こだわりの注文住宅など、希望条件を多く満たした家づくりが可能です。
しかし、借入可能額が大きくなる分、上限いっぱいまで借りてしまうと毎月の返済額が非常に高額になってしまいます。年収が高いからといって油断していると、将来の収入減少や税金負担の増加に直面した際に、家計のやりくりが苦しくなるリスクがあります。大きな金額を借りるからこそ、現在の家計簿をしっかりと見直し、将来のライフプランに基づいた余裕のある返済計画を立てるようにしてください。
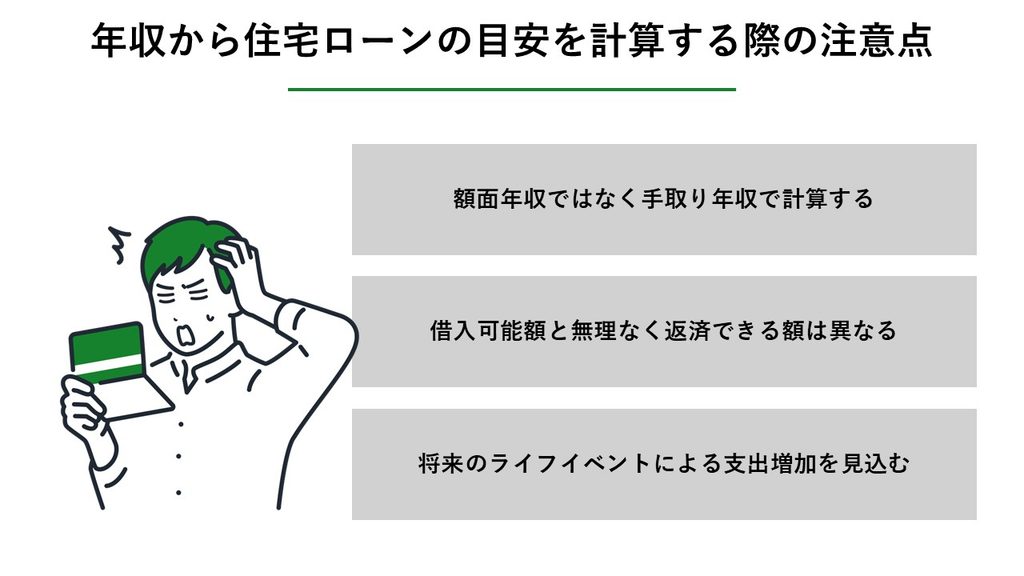
年収から住宅ローンの目安を計算する際の3つの注意点
住宅ローンの借入額を計算する際には、数字の表面だけを見て判断してしまうと、後から後悔することになりかねません。
実際の生活に即したリアルな計画を立てるために、気をつけたい3つの注意点を解説します。
| 注意すべきポイント | 陥りやすい失敗の具体例 | 正しい考え方と対策 |
| 基準にする年収の違い | 額面年収で計算してしまい毎月の生活費が足りなくなる | 税金や保険料を引いた手取り年収を基準にして計算する |
| 借入額の認識の違い | 銀行が貸してくれる限度額まで借りてしまい返済に苦しむ | 現在の家賃や貯蓄額から無理なく払える金額を逆算する |
| 将来の支出の予測 | 今の生活費のまま計算し将来の教育費が払えなくなる | 子供の進学や車の買い替えなど将来のライフイベントを想定する |
家計の返済余力は手取り年収で確認する
金融機関の審査では額面年収が使われる場合がありますが、家計の返済余力は手取り年収で確認することが大切です。額面年収は税金や社会保険料が差し引かれる前の金額であり、実際に自由に使えるお金ではありません。手取り額は、所得税・住民税・社会保険料や扶養状況などによって変わるため、源泉徴収票や給与明細で実額を確認しましょう。
実際の手取り年収をベースに返済額を試算することで、より現実的な返済計画を立てられます。手元に確実に入ってくるお金を基準にすることが、無理のない予算を考える第一歩です。
借入可能額と無理なく返済できる額は異なる
金融機関のシミュレーションで提示される「借入可能額」と、あなたが「無理なく返済できる額」は必ずしも同じ金額ではないことを理解しておきましょう。金融機関が示す借入可能額は、年収、返済負担率、適用金利、返済期間、他の借入状況などをもとに算出されます。
しかし、その上限まで借りてしまうと、毎月の返済が家計をひっ迫させ、日々の生活のゆとりが失われてしまいます。旅行や趣味にお金を使えなくなったり、日々の食費を過度に切り詰めたりする生活は、豊かなものとはいいにくいでしょう。あくまで自分たちの家計簿や現在の家賃、毎月の貯蓄額を振り返り、生活水準を大きく落とさずに払い続けられる金額を逆算し、物件予算を決めてください。
【関連記事】住宅ローンの仮審査とは?審査基準や落ちる理由・必要書類を徹底解説-不動産LeapUp!|不動産のお役立ち情報メディア
将来のライフイベントによる支出増加を見込む
住宅ローンは30年以上の長期間にわたって返済していくものです。そのため、現在の家計状況だけでなく、将来のライフイベントによる支出の増加もしっかりと予測しておく必要があります。お子様の成長に伴う教育費の増加や、車の買い替え、そしてマイホーム自体の修繕費など、まとまったお金が必要になるタイミングは多くの場合訪れます。
また、病気やケガによる一時的な収入減少や、産休や育休による世帯収入の変化も考慮すべきポイントです。目先の収支だけで判断するのではなく、10年後や20年後のライフプランを見据えた上で、予備費を蓄えられるだけの余裕を持った借入額を設定しましょう。
共働き夫婦が住宅ローンを組む際の目安とペアローンの注意点
近年は共働き夫婦が増えており、夫婦の収入を合わせて住宅ローンを組むケースが一般的になっています。ここでは、収入を合算する際の目安と、ペアローンを利用する際の注意点について解説します。
| 借入方法の種類 | 仕組みと特徴 | メリットと気をつけるべき注意点 |
| 単独ローン | 夫婦のどちらか一方が単独で契約する | 借入可能額は低くなるが将来の収入減少リスクには強い |
| ペアローン | 夫婦がそれぞれ個別にローンを契約する | 借入額が増え、双方が要件を満たせば住宅ローン控除を受けられるが、手続きが複雑 |
| 収入合算 | 1つのローンに対して夫婦の収入を合わせる | 借入額を増やせるが、連帯保証型と連帯債務型で住宅ローン控除などの扱いが異なる |
夫婦の収入を合算する場合の借入額目安
夫婦の収入を合算すると世帯年収が上がるため、単独でローンを組むよりも借入可能額が大きくなります。例えば、夫の年収が400万円、妻の年収が300万円の場合、世帯年収を700万円として審査を受けられる場合があります。ただし、収入合算できる金額や条件は、金融機関や商品によって異なるため確認が必要です。
これにより、希望するエリアや広さの物件に手が届きやすくなるという大きなメリットがあります。収入合算を利用する場合も、年収倍率は物件価格を考える際の参考値です。実際の借入額は、毎月の返済額や他の借入状況なども踏まえて判断しましょう。
一方で、夫婦のどちらかが単独でローンを選んだ場合、借入可能額は合算より低くなりますが、将来の収入減少リスクには強いという特徴があります。夫婦のどちらかの収入が働き方の変更などで変動する可能性もゼロではないため、世帯年収の満額を基準にするのではなく、少し控えめに見積もって予算を組んでおくと安心です。
ペアローンや収入合算を利用する際のリスクと対策
ペアローンや収入合算は希望の物件を購入しやすくなる便利な制度ですが、利用する際には特有のリスクが存在します。ペアローンは夫婦がそれぞれ個別に1本ずつローンを契約する方法のため、夫婦それぞれが要件を満たせば住宅ローン控除を受けられる一方、手続きが複雑になる点に注意が必要です。
これに対して収入合算は、1つのローンに対して夫婦の収入を合わせる仕組みです。連帯保証型の場合は、原則として控除を受けられるのは主債務者です。連帯債務型では夫婦それぞれが控除を受けられる場合がありますが、持分や実際の返済負担などの要件を確認する必要があります。
妊娠や出産、育児休業などでどちらか一方の収入が減少した場合、家計全体での返済が苦しくなるリスクがあります。また、万が一離婚することになった場合、名義変更やローンの借り換えなど、複雑な手続きが必要になる可能性があります。
これらのリスクへの対策として、どちらかの収入が半分になったとしても、家計を切り詰めれば返済を継続できる金額に抑えるという考え方が有効です。最初から上限いっぱいまで借りるのではなく、将来の生活の変化に柔軟に対応できるような資金計画を夫婦でじっくりと話し合っておいてください。
【実態データ】フラット35利用者の所要資金と年収倍率
住宅ローンを組むにあたって、他の人がどれくらいの年収でどれくらいの金額を借りているのか、実際の事例を知ることは非常に参考になります。
ここでは、公的機関のデータを基にした具体的な借入事例をご紹介します。
| 住宅の種類 | 平均所要資金 | 年収倍率 |
| マンション | 約5,882万円 | 7.5倍 |
| 土地付注文住宅 | 約5,313万円 | 7.8倍 |
| 建売住宅 | 約4,215万円 | 6.9倍 |
| 中古マンション | 約3,602万円 | 5.6倍 |
| 中古戸建 | 約2,783万円 | 5.3倍 |
住宅金融支援機構が発表した「2025年度フラット35利用者調査」から、実際の利用者の住宅取得費を確認できます。この調査によると、マンションの平均所要資金は約5,882万円で、年収倍率は7.5倍となっています。なお、所要資金は借入額そのものではありません。
また、建売住宅の平均所要資金は約4,215万円で、年収倍率は6.9倍という結果が出ています。
このように、購入する住宅の種類によって、平均所要資金と年収倍率には違いがあります。ただし、これらは2025年度のフラット35利用者の平均値であり、住宅ローン利用者全体や個々の世帯にとって無理のない予算を示すものではありません。
参考:住宅金融支援機構「フラット35利用者調査」(調査結果一覧ページ)
参考:住宅金融支援機構「2025年度フラット35利用者調査(調査結果PDF)」
まとめ
この記事の要点をまとめます。
- 住宅価格の年収倍率5〜7倍は参考値であり、安全な借入額そのものではない
- 毎月の返済額は手取り年収の20〜25%を参考に、家計の状況に応じて判断する
- 審査上の借入可能額とは別に、実際の手取り年収から返済できる金額を確認する
- 共働きでペアローンを組む場合は将来の収入減少リスクに備える
ご自身の年収に合った適正な予算を把握して、理想のマイホーム探しを安心してスタートさせましょう。