
マンションオーナーが儲からないと言われる大きな理由の一つは、目先の家賃収入だけにとらわれ、修繕費や税金などの実質的な経費を考慮していないことにあります。事前に精緻なシミュレーションを行い、適切な物件と管理会社を選ぶことで、手堅い資産形成を実現する手段になります。本記事では、マンション経営で失敗するリアルな要因を明らかにしたうえで、着実に利益を出すための事前対策や、すでに赤字化している場合の立て直し方を順に解説します。
- マンション経営は実質的な経費やリスクを見落とすと失敗に直結する
- 空室・家賃下落・修繕費・金利上昇・税金が利益を圧迫する5大要因である
- 表面利回りだけを信じ、運営を他責にするオーナーは赤字に陥りやすい
- 利益を出すには、賃貸需要が途切れない立地の厳選と実質利回りでの計算が必要
- すでに赤字の場合は、ローンの借り換えや設備投資、損切りの売却を検討する
マンション経営は儲からない?
マンション経営は、短期的な利益を追求するのではなく、家賃収入と経費のバランスを長期的に管理していく事業です。事前にリスクを把握しているか否かで、結果は大きく変わります。
【関連記事】マンション投資は儲からない?儲からないと言われている理由を解説!-不動産LeapUp!|不動産のお役立ち情報メディア
| 観点 | 結論 |
| 資産形成の性質 | 長期的な視野でローンを返済し、純資産を構築する事業 |
| 結果の分かれ目 | 事前の収支シミュレーションとリスク管理の精度に依存する |
長期的な視点で資産を形成する
マンション経営は数ヶ月で大きな利益が出るものではなく、数十年単位で家賃収入からローンを返済していく長期的な事業です。購入当初は経費や税金の負担が大きく、キャッシュフローがマイナスになることもあります。ローン完済後も空室や修繕費、資産価値の下落に備えながら、長い時間軸で収支を管理していく必要があります。
成功と失敗で結果が大きく分かれる
不動産投資は、事前の準備と物件選びの質によって、安定した収益を生むか負債を抱えるかが明確に分かれます。立地調査や実質利回りの計算を徹底したオーナーは、空室リスクを抑えて純資産の増加を目指せます。一方で、営業マンの言葉を鵜呑みにして安易に物件を購入した場合、想定外の修繕費や空室に耐えきれず、売却せざるを得ない事態に追い込まれるケースもあります。
参考:国民生活センター|投資用マンションのリスクに関する注意喚起
儲からないと言われる5つの理由
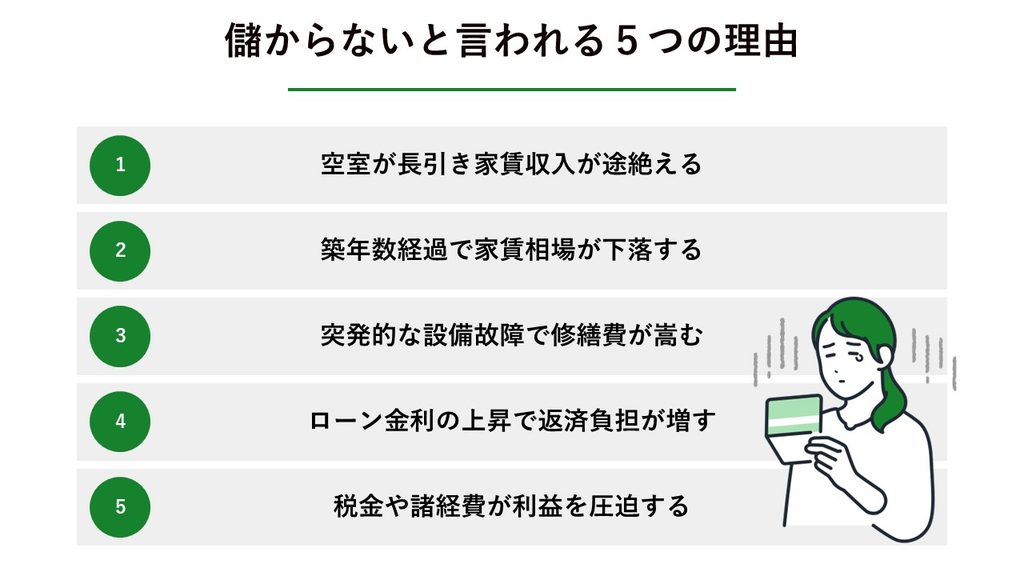
不動産投資が儲からないと評価される背景には、計画段階で見落とされがちな複数のマイナス要因が存在します。家賃収入を減少させ、支出を増加させる具体的な理由を整理します。
| 利益を圧迫する要因 | 具体的なリスク内容 |
| 空室による収入減 | 退去後に次の入居者が決まらず、その住戸の家賃収入がなくなる(サブリースなどの契約は別途確認) |
| 家賃相場の下落 | 築年数の経過とともに物件の魅力が落ち、設定家賃を下げざるを得ない |
| 突発的な修繕費 | 給湯器やエアコンなどの設備故障により、予定外の多額の出費が発生する |
| ローン金利の上昇 | 変動金利で借り入れている場合、市場動向により月々の返済額が増加する |
| 税金・諸経費 | 固定資産税や管理費・修繕積立金などが、毎月のキャッシュフローを削る |
空室が長引き家賃収入が途絶える
入居者が退去したあと、次の入居者が決まらない空室期間は、サブリースなどの契約がなければその住戸の家賃収入がなくなる大きなリスク要因です。その住戸からの収入がない状態でも、ローンの返済や管理費・修繕積立金の支払いは毎月発生するため、手出しの資金で赤字を補填しなければなりません。とくに賃貸需要が低いエリアの物件では、数ヶ月にわたって空室が続くこともあり、経営の存続自体を揺るがす事態に発展しかねません。
築年数経過で家賃相場が下落する
新築時や購入時に設定した家賃を、数十年にわたって維持することは困難です。建物は年数が経つごとに設備が古くなり、周辺に新しい競合物件が建つことで、相対的な魅力が低下していく傾向があります。入居者を確保するために家賃を段階的に引き下げる必要が生じ、当初のシミュレーション通りに収入を得られなくなることが、儲からないと感じる要因につながります。
【関連記事】なぜ新築マンションは買うなと言われるのか?理由と失敗しないコツを解説-不動産LeapUp!|不動産のお役立ち情報メディア
突発的な設備故障で修繕費がかさむ
エアコンや給湯器、水回りのトラブルなど、入居者の生活に直結する設備の故障は突然発生し、多額の出費を伴います。経年劣化などによる必要な修繕は原則として貸主の負担ですが、入居者の故意・過失による故障などは負担者が異なります。月々のキャッシュフローが黒字であっても、修繕費が一度発生するだけで、その年の手元資金が大きく減ることがあります。
ローン金利の上昇で返済負担が増す
物件購入時に変動金利を選択している場合、金融市場の動向によって適用金利が上がり、毎月のローン返済額が増加するリスクがあります。家賃収入は一定のまま支出だけが増えるため、ダイレクトに利益を圧迫します。ギリギリの収支計画でローンを組んでいると、わずかな金利上昇でもキャッシュフローがマイナスに転落する危険性が潜んでいます。
税金や諸経費が利益を圧迫する
マンションを所有しているだけで、固定資産税が毎年発生します。さらに、都市計画税を課す自治体では、原則として市街化区域内の土地・家屋に都市計画税も課税されます。加えて、毎月引き落とされる建物全体の管理費や修繕積立金、賃貸管理会社へ支払う委託手数料など、見えにくい経費が多数存在します。表面的な家賃収入だけを見て計算していると、これらの実質的な経費に利益を削られ、手元にお金が残らない事態に陥りかねません。
【関連記事】分譲マンションの固定資産税はいくらかかる?目安と計算方法を解説-不動産LeapUp!|不動産のお役立ち情報メディア
失敗しやすいオーナーの共通点
赤字に苦しむマンションオーナーには、購入時の判断や経営姿勢に共通した傾向が見られます。リスクを過小評価し、経営を他人任せにする特徴を整理します。
| 失敗の傾向 | 問題となる行動・考え方 |
| 表面利回りの過信 | 経費を引く前の理想的な数字だけで収支を判断してしまう |
| 管理の丸投げ | 物件の状態や入居者募集の状況を把握せず、管理会社に一任する |
| 過度な借入依存 | 自己資金をほとんど入れず、フルローンで無理な返済計画を組む |
業者の表面利回りを鵜呑みにする
不動産会社が広告に掲載している「表面利回り」だけで購入を決断するのは、失敗の典型的なパターンです。表面利回りは、年間の家賃収入を物件価格で割っただけの数字であり、税金や修繕費、空室リスクなどは一切考慮されていません。なお、広告では満室状態を前提とした「想定利回り」が表面利回りとして掲載されているケースもあるため注意が必要です。表面利回りの数字だけを鵜呑みにすると、購入直後から想定と実際の収支の乖離に苦しむことになりかねません。
【関連記事】不動産投資の利回りは何%が最低ライン?収益を確保するための基準と注意点を解説-不動産LeapUp!|不動産のお役立ち情報メディア不動産投資の利回りの最低ラインは?
運営を管理会社に任せきりにする
マンションの管理業務を委託したあと、入居状況や建物の清掃状態をまったく確認しないオーナーは経営に行き詰まりやすくなります。空室が続いているのに入居条件の緩和を検討しなかったり、修繕の提案を放置したりすると、物件の競争力が低下していくおそれがあります。管理会社はあくまで業務のパートナーであり、最終的な経営判断を下すのはオーナー自身であるという当事者意識を持つことが重要です。
自己資金が少なく借入に依存する
物件価格の全額やそれに近い金額をローンで賄うフルローン投資は、毎月の返済額が大きくなり、わずかな空室や修繕で資金ショートを起こすリスクが高まります。家賃収入に対して返済負担が大きい場合は、手元にキャッシュが蓄積しにくくなります。借入総額や返済負担を抑え、空室や修繕に備える手元資金を確保しなければ、金利上昇や予期せぬトラブルに対する耐性が低くなりがちです。
【関連記事】ワンルームマンション投資はなぜ「やめとけ」と言われる?理由や成功するためのポイントを紹介!-不動産LeapUp!|不動産のお役立ち情報メディア
参考:金融庁「投資用不動産向け融資に関するアンケート調査結果(主なポイント)」
※一棟建向け融資を中心とした調査です。借入依存のリスクや、収支悪化時の返済余力を検討する際の参考資料として掲載しています。
利益を出すために実践すべき対策
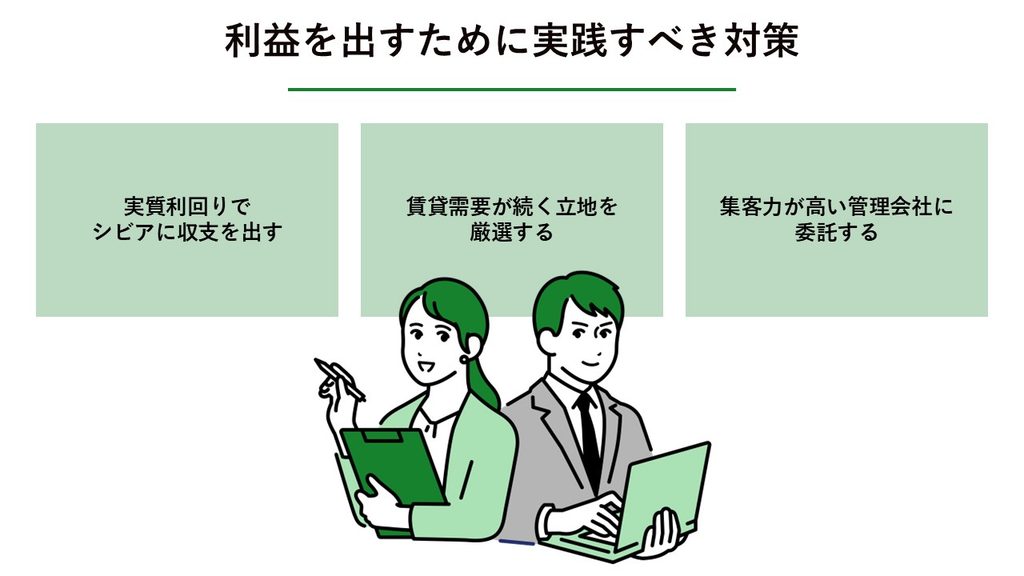
マンション経営で安定した収益を確保するには、購入前の緻密な調査と、信頼できるパートナー選びが重要です。リスクを最小限に抑えるための具体的な行動基準を解説します。
| 実践すべき対策 | 期待できる効果 |
| 実質利回りでのシミュレーション | 経費や空室を織り込んだ収益性を把握できる(返済後の手残りは別途試算) |
| 賃貸需要の厳選 | 人口流入や利便性を基準に選ぶことで、長期的な空室リスクを抑制する |
| 優秀な管理会社の選定 | 高い入居率の維持と、トラブルへの迅速な対応が期待できる |
実質利回りでシビアに収支を出す
物件を検討する際は、『実質利回り』で計算し直すことが重要です。具体的には、年間家賃収入から管理費・修繕積立金・固定資産税・火災保険料などの年間運営経費を差し引いた額を、物件価格に購入時諸費用(仲介手数料・登記費用・不動産取得税など)を加えた総投資額で割り、百分率で表すために100を掛けて算出します。
ここでの実質利回りはローン返済前の指標であり、手元に残る現金とは異なります。空室や家賃下落を反映した収入から、運営経費、ローンの元金・利息の返済額、所得税・住民税などを差し引いたキャッシュフローも別に確認しましょう。ストレスをかけた悲観的な予測でもキャッシュフローが回る物件だけを投資対象に選ぶことが、破綻を防ぐ防波堤となります。
賃貸需要が続く立地を厳選する
空室リスクを回避するうえで有効な防御策の一つは、数十年先まで人が住み続けるエリアを選ぶことです。最寄り駅からの徒歩分数や都心へのアクセスといった交通利便性に加え、周辺の再開発計画、大学や企業本社の集積状況などを総合的に分析します。単に物件価格が安いという理由で郊外や地方の物件に手を出すのではなく、安定した賃貸需要が見込める地域の物件を厳選することが利益の源泉です。
集客力が高い管理会社に委託する
退去が発生した際、すぐに次の入居者を見つけてくれる客付力に優れた管理会社を選ぶことで、空室期間の損失を最小化できます。管理会社を選定する際は、これまでの入居率の実績や、地域の不動産仲介業者とのネットワークの強さを確認しておくことが重要です。
また、入居者からのクレーム対応や設備の修繕手配を迅速に行ってくれる体制が整っているかも、長期的な物件価値を維持するうえで重要な指標となります。
賃貸需要や管理体制を踏まえて物件を検討したい方は、福岡のマンション投資についても確認しておきましょう。
すでに赤字が続く場合の対処法
運用中のマンションで毎月のキャッシュフローがマイナスに陥っている場合、放置すれば資産を失う事態につながりかねません。状況を改善し、損失の拡大を防ぐための具体的な選択肢を整理します。
| 赤字改善のアプローチ | 具体的な対処方法 |
| 支出の削減 | 金融機関に交渉し、ローンの借り換えや金利引き下げを行う |
| 収入の増加 | 設備投資やリノベーションを実施し、家賃の維持・向上を図る |
| 撤退による損失確定 | 持ち出しが限界に達する前に、物件を売却して手放す |
ローンを見直し毎月の支出を減らす
赤字を改善する直接的な方法は、毎月のローン返済額を圧縮することです。現在よりも金利が低い他の金融機関への借り換えを検討するか、現在の借入先に金利の引き下げ交渉を行います。
また、金融機関が認めれば、返済期間を延長して月々の負担を減らす方法もありますが、利息の総額が増える場合があります。借り換えには審査があり、手数料や登記費用などもかかります。月々の返済額だけでなく、諸費用を含む総負担を比較して判断しましょう。
参考:セゾンファンデックス|不動産投資ローンの借り換えの注意点
【関連記事】不動産投資ローンの金利はどのくらい?低金利でローンを組む方法を解説!-不動産LeapUp!|不動産のお役立ち情報メディア
設備投資で物件の競争力を高める
空室が埋まらない、あるいは家賃を下げざるを得ない状況であれば、現代の入居者ニーズに合わせて物件の価値を引き上げる投資が有効です。無料インターネットの導入や、宅配ボックスの設置、モニター付きインターホンの交換など、周辺の賃貸需要と費用対効果を確認して設備の追加を検討します。
資金に余裕がある場合は、間取りを変更するリノベーションも選択肢です。周辺の競合物件に対する優位性を回復させ、家賃水準の維持・向上を目指します。区分所有の場合、宅配ボックスなどの共用部分への設備設置や改修は、オーナー単独では決められません。専有部分の工事も含め、管理規約と管理組合の承認手続を事前に確認しましょう。
損失が膨らむ前に損切り売却する
ローンの借り換えや設備投資を行っても収支の改善が見込めない場合は、これ以上の赤字を垂れ流さないために売却を決断することも重要です。売却代金から仲介手数料などの諸費用を差し引いた金額でローンの残債を完済できるか、借入先に確認しましょう。
一方、残債が物件価格を上回る「オーバーローン」の状態では、自己資金を持ち出して完済するか、金融機関の同意を得て任意売却を行うなどの対応が必要です。任意売却後も残債が自動的に免除されるわけではありません。また、早期に売却しても、信用情報への影響を必ず防げるとは限りません。延滞や代位弁済などの状況も関係するため、返済が難しくなる前に金融機関や弁護士などに相談しましょう。
まとめ
マンション経営が儲からないと言われるのは、空室や修繕費、将来的な家賃下落といったリスクを想定せず、表面利回りだけで判断してしまうことが一因です。長期的な視野で実質的な経費をシビアに計算し、賃貸需要の絶えない立地と物件を厳選することで、リスクをコントロールしながら手堅く資産を構築する手段となります。
しかし、数ある物件の中から優良な投資先を見極め、入居者募集や日々のトラブル対応までを独力でこなすには、相応の専門知識と時間が必要です。本業が忙しい会社員にとって、不動産市場の動向を常に把握し、適切なタイミングで修繕や家賃設定の経営判断を下すのは簡単なことではありません。
まずは信頼できる専門家に相談しながら、無理のない範囲で堅実なマンション経営への第一歩を踏み出してみてはいかがでしょうか。
物件選びから運用まで、長期的な視点で検討したい方へ
福岡でマンション投資を検討する際は、物件価格やローンだけでなく、賃貸需要、管理体制、将来の修繕まで含めた判断が必要です。エンクレストのマンション投資について、資料で詳しくご確認いただけます。