
将来の資産形成や安定した副収入源として、不動産投資に関心を持つ方が増えています。中でも「区分マンション投資」は、マンションの一室単位で購入できるため、一棟投資に比べて少ない自己資金で始められる投資手法です。
区分マンション投資は、不動産投資ローンの融資条件によっては自己資金数百万円から始められる場合があります。ただし、頭金や購入時の諸費用に加え、空室や修繕に備える資金も必要です。一方で、空室リスクや修繕費の負担といったデメリットもあり、仕組みとリスクの両面を理解したうえで判断することが重要です。この記事では、区分マンション投資の基本から、メリット・デメリット、6ステップの始め方、物件選びのコツ、新築・中古の選び方、節税の仕組みまでを順に解説します。
区分マンション投資とは?
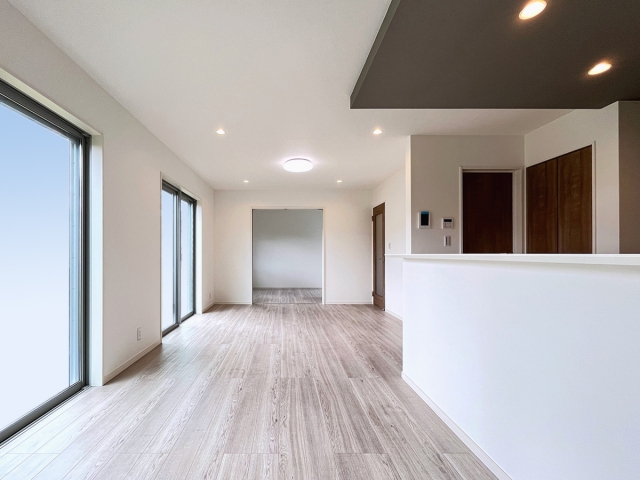
マンションの区分投資とは、マンション一棟を丸ごと所有するのではなく、マンションの一室を購入して貸し出し、家賃収入を得る不動産投資の手法です。投資規模を抑えながら不動産オーナーになれるため、不動産投資の入口として選ばれるケースが多くあります。
| 比較項目 | 区分マンション投資 | 一棟マンション投資 |
| 投資対象 | マンションの一室 | マンション一棟すべて |
| 購入価格・諸費用 | 物件ごとに確認(一棟より抑えやすい) | 物件ごとに確認(区分より高額になりやすい) |
| 空室リスク | 1室だけの所有では空室=家賃収入ゼロ | 複数戸で分散できるが、全室空室なら家賃収入ゼロ |
一棟投資との違いを解説
マンション投資には、一室のオーナーになる「区分投資」の他に、建物一棟すべてのオーナーになる「一棟投資」があります。両者の大きな違いは、投資規模とそれに伴うリスク・リターンです。区分投資は一室から始められるため、一棟投資に比べて初期費用を大幅に抑えられます。
一棟投資は複数の部屋を同時に運用するため、一部の部屋が空室になっても他の部屋の家賃収入でカバーできます。一方、1室だけを所有する区分投資では、空室になると家賃収入が途絶えるリスクがあります。そのかわり、物件価格が低い分、投資を始めるハードルは格段に低くなります。
【関連記事】投資用マンションとは?仕組みとメリット・デメリットを解説!-不動産LeapUp!|不動産のお役立ち情報メディア
少額から始められる仕組みを紹介
区分マンション投資が「少額から始められる」と言われる理由は、不動産投資ローンを利用できるためです。物件価格の全額を自己資金で用意する必要はなく、多くの場合、金融機関からの融資を活用して購入します。
頭金として物件価格の1〜2割を用意する資金計画なら、2,000万円の物件では200〜400万円となります。ただし、これは頭金の計算例であり、購入時の諸費用や運用中の予備資金は別に確保する必要があります。区分マンションの物件価格は、立地や築年数、専有面積によって大きく異なります。検討するエリアで条件の近い物件を比較し、購入価格の妥当性を確認しましょう。一棟マンションでは数千万〜数億円の資金が必要になることを考えると、手が届きやすい水準と言えます。
区分マンション投資の5つのメリット
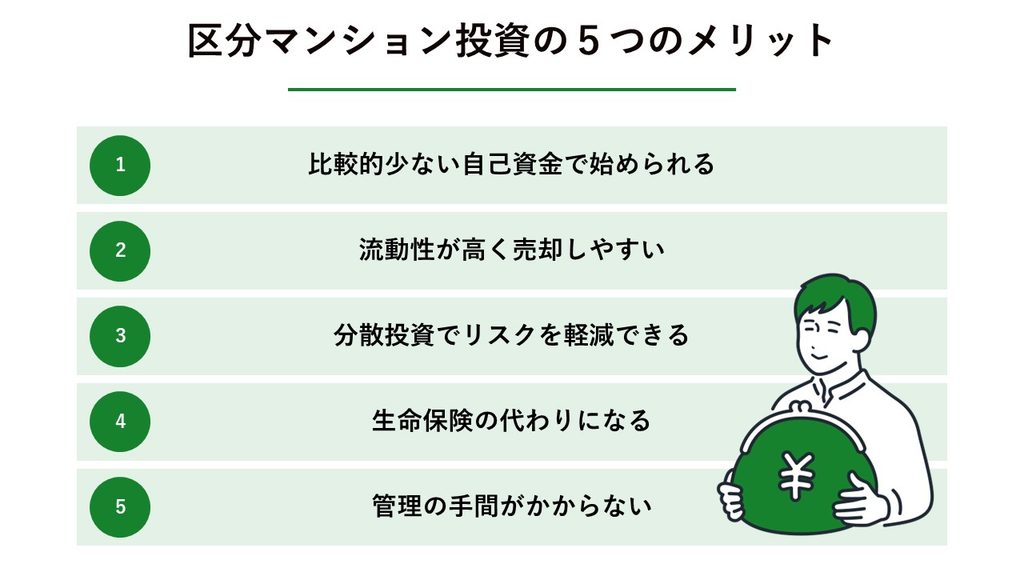
区分マンション投資には、初心者でも始めやすい多くのメリットが存在します。ここでは、代表的な5つのメリットを解説します。
【関連記事】ワンルームマンション投資とは?メリットやリスクも解説!-不動産LeapUp!|不動産のお役立ち情報メディア
比較的少ない自己資金で始められる
区分マンション投資の最大のメリットは、一棟投資に比べて圧倒的に少ない自己資金で始められる点です。不動産投資ローンを活用すれば、物件価格の全額を自己資金で用意せずに購入できる場合があります。ただし、必要な頭金は金融機関の審査や物件の評価によって異なります。
頭金のほか、登記費用や仲介手数料、融資手数料などの諸費用も必要です。必要な自己資金は、頭金・諸費用・運用中の予備資金を分けて確認しましょう。
流動性が高く売却しやすい
不動産は一般的に現金化しにくい資産ですが、区分マンションは一棟物件に比べて買い手を見つけやすく、売却しやすいというメリットがあります。投資金額が手頃であるため、他の投資家や、その物件に実際に住みたいと考える個人も購入希望者になります。ただし、売却にかかる期間や価格は立地・築年数・賃貸状況などに左右されます。急に現金が必要になっても、希望する時期や価格で売却できるとは限らないため、売却期間と価格変動を見込んでおく必要があります。
分散投資でリスクを軽減できる
区分マンション投資では、将来的に投資規模を広げる際、複数のエリアに一室ずつ所有して「分散投資」を行うことも可能です。一棟投資で特定エリアに集中する場合と比べ、地域ごとの需要変動や災害リスクを分散しやすくなります。例えば、A市の物件が空室になっても、B市の物件から家賃収入があれば、収入がゼロになる事態を避けられます。
生命保険の代わりになる
不動産投資ローンには、「団体信用生命保険(団信)」への加入を条件とする商品があります。団信に加入していると、被保険者が死亡または契約で定める高度障害状態となり、保険金の支払条件を満たした場合に、保険金でローン残債が完済されます。その結果、遺族にはローン残債のないマンションが資産として残り、毎月の家賃収入を受け取り続けることが可能です。ただし、団信は遺族に現金が支払われる生命保険とは異なり、空室や管理費・修繕費の負担も残ります。生命保険をそのまま代替できるとは限りません。
【関連記事】不動産投資は生命保険の代わりになるの?違いや加入すべき保険を紹介!-不動産LeapUp!|不動産のお役立ち情報メディア
管理の手間がかからない
区分マンションのオーナーが管理する範囲は、購入した部屋の内部(専有部分)のみです。エントランスや廊下、エレベーターといった共用部分の清掃やメンテナンスは、マンション全体の管理組合が管理会社に委託して行います。入居者対応や家賃回収などの煩雑な業務も、賃貸管理会社に手数料を支払って委託すれば、日常業務の負担を軽減できます。
ただし、修繕の判断や費用負担、管理会社からの報告確認などはオーナーに残ります。本業で忙しい会社員でも無理なく続けられる点は大きな魅力です。
区分マンション投資の4つのデメリットとリスク
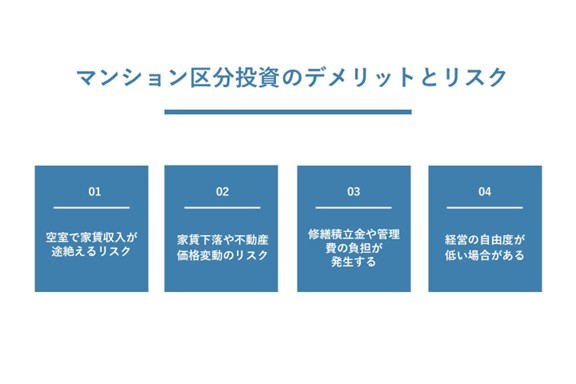
多くのメリットがある一方、区分マンション投資には注意すべきデメリットやリスクも存在します。事前にこれらを理解し、対策を講じることが成功への鍵です。
空室で家賃収入が途絶えるリスク
一室だけを所有する場合、その部屋が空室になると家賃収入は完全にゼロになります。しかし、収入がなくてもローン返済や管理費、修繕積立金の支払いは毎月発生します。空室期間が長引くと、自己資金からの持ち出しが増え、キャッシュフローが悪化する可能性があります。このリスクを抑えるためには、賃貸需要の高いエリアの物件を選ぶことが極めて重要です。
家賃下落や不動産価格変動のリスク
築年数の経過にともない、家賃は徐々に下落する傾向があります。築浅の時期に設定できた家賃が10年後・20年後も維持できるとは限りません。また、経済情勢や金利の変動、地域の人口減少などによって、不動産そのものの資産価値が下落するリスクも考慮しなければなりません。購入時のシミュレーションでは、将来的な家賃下落も想定しておくことが大切です。
修繕積立金や管理費の負担が発生する
マンションの資産価値を維持するためには、定期的なメンテナンスや大規模修繕が重要です。その費用を賄うために、オーナーは毎月「管理費」と「修繕積立金」を管理組合に支払う義務があります。国土交通省「令和5年度マンション総合調査」によると、調査対象のマンションにおける1戸当たりの平均は、管理費が月額11,503円、修繕積立金が月額13,054円です(使用料・専用使用料からの充当額を除く)。単純合計は月額24,557円ですが、投資用ワンルームに限定した平均ではないため、実際の負担額は購入候補の物件ごとに確認しましょう。
修繕積立金は、長期修繕計画や積立方式、工事費の変動などにより増額される場合があります。購入時点の金額だけで収支を計算すると、将来の値上がりによって想定外のキャッシュフロー悪化につながるため、長期修繕計画を確認したうえで将来の負担額を見込んでおくことが大切です。
経営の自由度が低い場合がある
区分マンションのオーナーは、あくまで建物の一部分の所有者に過ぎません。そのため、共用部分のルール変更や大規模なリノベーションなどを、自分一人の判断で行えない場合があります。例えば、「ペット飼育可にして入居者のターゲットを広げたい」と思っても、マンション全体の規約で禁止されていれば実現は困難です。一棟投資であればオーナーの裁量で柔軟に対応できる一方、区分投資では管理組合の合意形成が必要になる点は事前に認識しておきましょう。
【関連記事】不動産投資のデメリットとメリットを紹介!リスクへの対策や向いている人を解説
区分マンション投資の始め方【6ステップで解説】
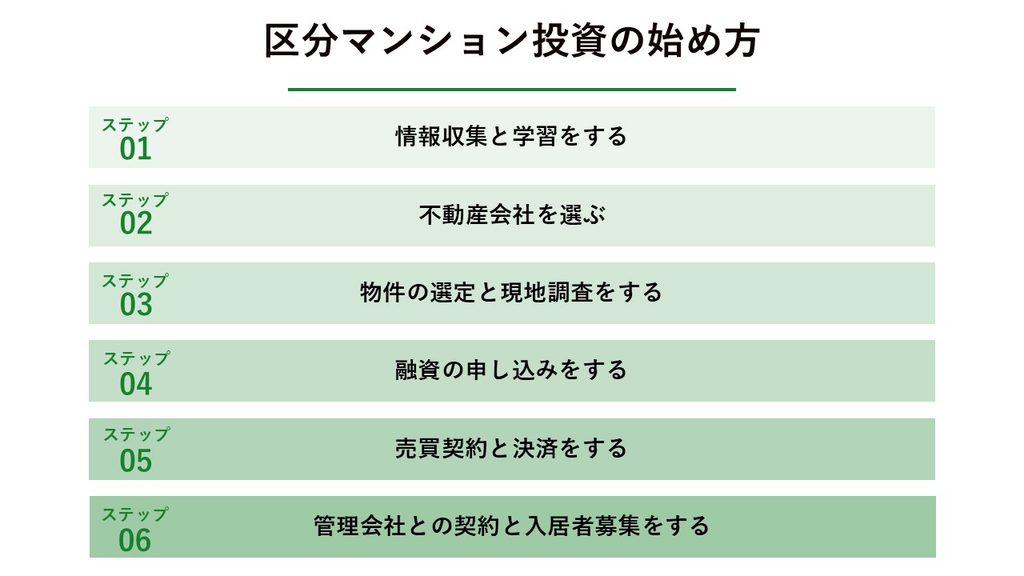
区分マンション投資を始めるには、どのような手順を踏めばよいのでしょうか。ここでは、物件探しから実際に家賃収入を得るまでの流れを6つのステップに分けて解説します。
手順1:情報収集と学習をする
まずは、書籍やインターネット、セミナーなどを通じて、不動産投資の基礎知識を学びます。メリットだけでなく、リスクや失敗事例についても学ぶことで、冷静な判断力が養われます。自分がどのような目的で、どのくらいの規模の投資をしたいのか、目標を明確にすることが最初のステップです。
【関連記事】不動産投資する際に勉強は必要?本やセミナーなどの勉強方法や注意点について解説-不動産LeapUp!|不動産のお役立ち情報メディア
手順2:不動産会社を選ぶ
次に、パートナーとなる不動産会社を選びます。不動産会社には、販売、仲介、管理など様々な役割があります。自分の投資スタイルに合い、親身に相談に乗ってくれる信頼できる会社を見つけることが重要です。複数の会社と面談し、担当者の知識や対応を比較検討することをおすすめします。
【関連記事】不動産投資を始めるならどこに相談すれば良い?初心者におすすめの相談先とは-不動産LeapUp!|不動産のお役立ち情報メディア
区分マンション投資を検討する際は、物件の特徴だけでなく、購入後の管理やサポート体制まで確認することが重要です。福岡での不動産投資や物件選びについて詳しく知りたい方は、以下をご覧ください。

手順3:物件の選定と現地調査をする
不動産会社から提案を受けたり、ポータルサイトで物件を探したりしながら、投資候補を絞り込みます。有望な物件が見つかったら、できるだけ現地に足を運び、周辺環境や建物の管理状況などを自分の目で確認しましょう。最寄り駅からの距離、周辺の商業施設、騒音や日当たりなど、入居者の視点でチェックすることが大切です。
手順4:融資の申し込みをする
購入したい物件が決まったら、売主に対して購入の意思表示となる「買付証明書」を提出します。その後、金融機関に不動産投資ローンの申し込み(仮審査)を行います。不動産会社が提携している金融機関を紹介してくれる場合も多いです。年収や勤務先、自己資金の額などが審査の対象となります。
【関連記事】不動産投資ローンの金利はどのくらい?低金利でローンを組む方法を解説!
手順5:売買契約と決済をする
売主と条件が合意できたら、重要事項説明を受けた上で「売買契約」を締結します。この際に、物件価格の一部として手付金を支払います。その後、金融機関の本審査・融資承認を経てローン契約を結び、残金の決済を行います。融資を利用する場合は、契約前に融資利用特約の有無、対象となる金融機関・融資額、融資承認と解除の期限を確認しましょう。融資が受けられなければ必ず無条件で解除できるわけではありません。決済が完了すると、物件の鍵が引き渡され、所有権が自分に移転します。
手順6:管理会社との契約と入居者募集をする
物件の引き渡しが終わったら、賃貸管理会社と管理委託契約を結びます。すでに入居者がいる「オーナーチェンジ物件」でない場合は、ここから入居者の募集を開始します。管理会社は入居者の募集、契約手続き、家賃の集金、クレーム対応などを代行してくれます。空室期間を短くするためにも、集客力と対応力のある管理会社を選ぶことが大切です。
参考:管理業者の業務|賃貸住宅管理業法ポータルサイト-国土交通省
失敗しないための物件選び3つのポイント
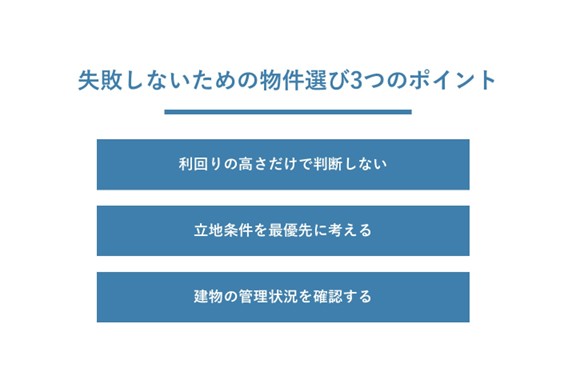
区分マンション投資の成否は、物件選びに大きく左右されます。ここでは、失敗しないために押さえておきたい3つの重要なポイントを解説します。
利回りの高さだけで判断しない
利回りが高い物件ほど収益性が優れているとは限りません。不動産投資の利回りには「表面利回り」と「実質利回り」の2種類があり、判断に使うべきは実質利回りです。
表面利回りは「年間家賃収入÷物件価格×100」で計算され、経費が含まれていません。一方、実質利回りは「(年間家賃収入−年間経費)÷(物件価格+購入時諸費用)×100」で算出します。たとえば年間家賃収入が120万円、年間経費が30万円、物件価格が2,000万円、購入時諸費用が150万円の場合、表面利回りは6.0%ですが実質利回りは約4.2%です。ここでは年間経費を管理費・修繕積立金・固定資産税などの運営費とし、ローン返済と所得税・住民税は含めていません。手元に残る資金は、これらの支払いも別途差し引いて確認する必要があります。
区分マンションの表面利回りは、対象地域や築年数、集計時点によって異なります。比較する際は、同じ条件の物件を対象にしたデータか、募集価格と成約価格のどちらに基づくかを確認しましょう。利回りが高い物件は地方や築古に多い傾向がありますが、その分空室リスクや修繕リスクも高まります。利回りの数字だけで比較するのではなく、賃貸需要の安定性や将来の資産価値もあわせて検討する必要があります。
【関連記事】不動産投資の利回りは何%が最低ライン?収益を確保するための基準と注意点を解説 – 不動産Leap Up!|不動産のお役立ち情報メディア 不動産投資の利回りの最低ラインは?
立地条件を最優先に考える
不動産投資において特に重要な要素は立地です。一度購入したら場所を動かすことはできません。駅から徒歩10分以内であること、周辺にスーパーやコンビニがあること、都心へのアクセスが良いことなど、賃貸需要が長期的に見込めるエリアを選ぶことが、空室リスクを抑える有効な対策になります。人口が増加している都市部や、再開発計画があるエリアは特に有望とされています。
建物の管理状況を確認する
物件の外観だけでなく、エントランスや廊下、ゴミ置き場などがきれいに保たれているかを確認しましょう。管理が行き届いているマンションは、住民の満足度が高く、資産価値も維持されやすいです。また、修繕積立金の残高が計画どおりに積み上がっているかも、管理組合の議事録や重要事項調査報告書で確認することが重要です。
参考:国土交通省「長期修繕計画標準様式長期修繕計画作成ガイドライン」
新築と中古はどちらを選ぶべきか?
区分マンション投資を検討する際、新築と中古のどちらを選ぶかは多くの方が悩むポイントです。それぞれ異なる特徴とリスクがあるため、自分の投資目的やリスク許容度に応じて選択する必要があります。
新築区分マンションの特徴と注意点
新築区分マンションは、設備が最新で入居者を集めやすい点が強みです。ただし、新築であることだけで融資を受けやすいとは限らず、物件の担保評価や借り手の収入・資産状況なども審査されます。建物の耐用年数が長い分、ローンの返済期間を長く設定できるケースも多くあります。
一方で、新築は物件価格にディベロッパーの販売経費や広告費が上乗せされるため、購入直後に中古市場での評価額が下がる「新築プレミアムの剥落」が起こりやすい点に注意が必要です。物件価格が高い分、表面利回りは低めになる傾向があり、毎月のキャッシュフローが出にくいケースもあります。
【関連記事】新築マンション投資は失敗しやすい?メリットや成功例・失敗例を解説 – 不動産Leap Up!|不動産のお役立ち情報メディア
中古区分マンションの特徴と注意点
中古区分マンションは、新築に比べて物件価格が抑えられるため、同じ家賃水準であれば利回りが高くなりやすい点がメリットです。過去の入居実績から、実際の家賃や稼働率を確認したうえで購入判断ができることも強みです。
注意すべき点は、築年数にともなう修繕リスクです。特に1981年5月以前に建築確認を受けた「旧耐震基準」の物件は、耐震性能が現行基準を下回る場合があります。旧耐震物件は金融機関の融資対象から外れることもあるため、築年数だけでなく建築確認の時期を確認しましょう。修繕積立金の積立状況や過去の大規模修繕の実施履歴もあわせて確認し、将来的な追加負担の有無を見極めることが大切です。
区分マンション投資で知っておきたい節税の仕組み
区分マンション投資には、所得税や相続税を軽減できる仕組みがあります。ただし、節税効果には限度があるため、過度な期待は禁物です。ここでは基本的な仕組みと注意点を整理します。
減価償却と損益通算で所得税を圧縮できる
不動産投資では、建物の取得費用を耐用年数に応じて分割し、必要経費として計上できます。土地は減価償却の対象外で、中古建物では一定の条件のもと、使用可能期間の見積りや簡便法による耐用年数を用いることもできます。この仕組みが「減価償却」です。減価償却費は実際の現金支出をともなわない経費であるため、帳簿上は赤字でも手元にキャッシュが残る場合があります。ただし、ローン元本の返済なども含めた資金収支の確認が必要です。
この不動産所得の赤字を、給与所得など他の所得と相殺する仕組みが「損益通算」です。ただし、赤字のうち土地等の取得に要した借入金の利子に相当する部分などは、損益通算の対象になりません。損益通算によって課税所得が減少し、結果として所得税と住民税の負担が軽くなります。
参考:No.2100 減価償却のあらまし|国税庁
参考:No.1391 不動産所得が赤字のときの他の所得との通算|国税庁
参考:No.2260 所得税の税率|国税庁
【関連記事】不動産投資の節税は減価償却が鍵!仕組みや計算方法を徹底解説します – 不動産Leap Up!|不動産のお役立ち情報メディア
相続税対策としても活用できる
不動産は、現金や預貯金に比べて相続税評価額が低くなる傾向があります。現金をそのまま相続すると、額面どおりに評価されます。一方、不動産は固定資産税評価額や路線価などをもとに評価されます。ただし、2024年1月1日以後に相続・遺贈・贈与で取得した居住用の区分所有財産には、一定の適用除外を除き、区分所有補正率を用いる評価方法が適用されます。時価に対して一律に2〜3割低く評価されるとはいえません。
さらに、賃貸中の不動産は、土地を「貸家建付地」、建物を「貸家」として、借地権割合・借家権割合・賃貸割合などを反映した評価を行います。居住用の区分所有財産では、区分所有補正率を反映した価額をもとに賃貸による評価減を計算します。現金を区分マンションに組み替えることで、相続税の課税対象額を圧縮できる可能性があります。
参考:国税庁「令和8年分の路線価等について」
参考:国税庁「No.4602土地家屋の評価」
参考:国税庁「No.4667 居住用の区分所有財産の評価」
【関連記事】不動産で相続税対策は可能?節税方法や注意点を紹介 – 不動産Leap Up!|不動産のお役立ち情報メディア
節税目的だけで投資しないことが大切
住宅用のRC造(鉄筋コンクリート造)の建物本体は、法定耐用年数が47年です。同じ建物取得価額で法定耐用年数を用いる場合、木造住宅(22年)より1年あたりの減価償却費は小さくなります。ただし、中古建物や建物附属設備では適用する耐用年数が異なる場合があり、節税効果は構造だけでは判断できません。
「節税になるから」という理由だけで収益性の低い物件を購入し、毎月のキャッシュフローが赤字になってしまうのでは本末転倒です。節税はあくまで区分マンション投資の副次的なメリットとして位置づけ、物件の収益性を最優先に判断しましょう。また、売却時の建物の取得費は減価償却費相当額を差し引いて計算するため、保有中だけでなく売却時の税負担も含めて検討する必要があります。なお、個別の税務判断は状況により異なるため、具体的な節税計画については税理士に相談することをおすすめします。
参考:国税庁「主な減価償却資産の耐用年数表」
参考:国税庁「No.3252 取得費となるもの」
区分マンション投資が向いている人の特徴
区分マンション投資は、誰にでもおすすめできるわけではありません。自身の状況や目的に合っているかを見極めることが大切です。
安定した収入を長期的に得たい人
株式投資のように短期的な値上がりを狙うのではなく、毎月安定した家賃収入(インカムゲイン)をコツコツと得たい人に向いています。ただし、空室や家賃下落、修繕費の増加によって収入や手元資金は変動するため、長期的な収支を確認して判断しましょう。
少額から不動産投資を始めたい人
「いきなり数億円の借金をするのは怖い」「まずは小さな規模から不動産投資を経験してみたい」という初心者の方におすすめです。融資条件によっては自己資金数百万円から始められる場合がありますが、購入時の諸費用や運用中の予備資金も必要です。そのため、不動産投資の第一歩として適しています。
【関連記事】少額から始められる不動産投資は?種類やメリットを解説! – 不動産Leap Up!|不動産のお役立ち情報メディア
自分で管理する手間を省きたい人
本業が忙しく、物件の管理に時間を割けないサラリーマンや個人事業主にも向いています。煩雑な管理業務のほとんどを管理会社に委託できるため、オーナー業に専念することなく、副収入を得ることが可能です。
まとめ
区分マンション投資は、少ない自己資金で始められ、管理の手間もかからないため、不動産投資の初心者にとって魅力的な選択肢です。その一方で、空室リスクや家賃下落リスクなども存在するため、メリットとデメリットの両方を正しく理解することが重要です。
成功のためには、利回りだけでなく、立地や管理状況を重視した慎重な物件選びが不可欠です。この記事で紹介したポイントを参考に、ご自身の資産形成の目標達成に向けた一歩を踏み出してください。
区分マンション投資は、購入価格や利回りだけでなく、立地、賃貸需要、管理状況、融資条件を総合的に確認することが大切です。福岡で不動産投資を検討している方は、具体的な物件やサポート内容をご確認ください。