
今のまま家賃を払い続けるべきか、思い切って住宅ローンを組んでマイホームを買うべきか、迷っている方は多いのではないでしょうか。
この記事では、持ち家と賃貸で悩む方に向けて、生涯コストの比較やそれぞれのメリット・デメリットを分かりやすく解説します。読み終わるころには、ご自身に合った住まいの選択基準が分かり、将来に向けた具体的な検討が始められるようになります。
持ち家と賃貸はどちらが良いのか?結論と判断基準
持ち家と賃貸のどちらが合うかは、総支払額だけでなく、居住期間・住み替え、老後の住居費、現在の手元資金、住まいへの希望の4点を比べて判断します。まずは判断の前提となる考え方と基準を整理していきます。
| 判断軸 | 持ち家を選ぶ場合の考え方 | 賃貸を選ぶ場合の考え方 |
|---|---|---|
| 居住期間・住み替え | 同じ地域に長く住み、転勤や移住の可能性が低い | 転勤や家族構成の変化に合わせて住み替えたい |
| 老後の住居費 | ローン完済後も税金・保険料・修繕費を負担できる | 老後も家賃を支払える資金計画がある |
| 現在の手元資金 | 頭金・諸費用の支払い後も生活予備資金を残せる | 初期費用を抑え、教育費や老後資金を手元に残したい |
| 住まいへの希望 | 間取りや設備を自分の希望に合わせたい | 管理の手間を抑え、状況に合う住宅を選び直したい |
結論はライフスタイルと資金計画で決まります
持ち家と賃貸のどちらが優れているのかという議論には、万人にあてはまる一つの正解はありません。なぜなら、最適な住まいの形は、それぞれのライフスタイルや将来の資金計画によって大きく変わるからです。たとえば、一つの街に腰を据えて子どもをのびのびと育てたいと考えるご家庭と、転職や転勤の機会が多く身軽さを重視したいご家庭とでは、求める住まいの条件がまったく異なります。
国土交通省の「令和6年度住宅市場動向調査」では、住宅の種類ごとに世帯主の年齢や居住人数などが集計されています。ただし、年齢構成や子育て世帯の割合は住宅の種類によって異なります。周囲や同年代の人が購入しているという理由だけで焦らず、将来どのような暮らしを送りたいのかを明確にし、無理のない資金計画を立てることが重要です。
ご自身の価値観を振り返り、日々の生活で何を優先したいのかを夫婦やご家族で話し合うことが、最初の一歩になります。これからの人生でどのような働き方をし、子どもにどのような教育を受けさせたいのかを想像してみてください。その青写真に合わせて、持ち家か賃貸かを選択するのが後悔の少ない方法だと言えます。
参考:国土交通省「令和6年度住宅市場動向調査の結果をとりまとめ」
参考:国土交通省「令和6年度住宅市場動向調査報告書(PDF)」
生涯コストは条件によって逆転するため、総額だけでは決められません
多くの方が気にするのが、持ち家と賃貸のどちらにお金がかかるのかという点です。50年間の住居費は、物件価格、家賃、住宅ローン金利、修繕費、住み替え回数などの条件によって結果が大きく変わります。そのため、比較するときは同じ地域・広さ・居住期間を想定し、計算条件をそろえる必要があります。
持ち家の場合、住宅ローンの完済後は毎月の住居費がぐっと下がります。しかし、その裏で固定資産税や火災保険料、そして数十年に一度のペースでやってくる屋根や外壁の大規模な修繕費用など、見えない維持費が継続的に発生します。一方の賃貸は、税金や修繕費を直接負担する必要はありません。その代わり、一生涯にわたって家賃を払い続ける必要があり、更新料や引っ越し費用なども定期的にかかってきます。
仮に支払総額が近くても、持ち家には売却できる可能性がある一方、価格下落や修繕のリスクがあります。賃貸には住み替えやすさがある一方、老後も家賃が続き、家賃が変動する可能性があります。総額だけでなく、支払う時期、最終的に残る資産、住み替えやすさをあわせて比べることが大切です。
持ち家のメリットとデメリットを比較
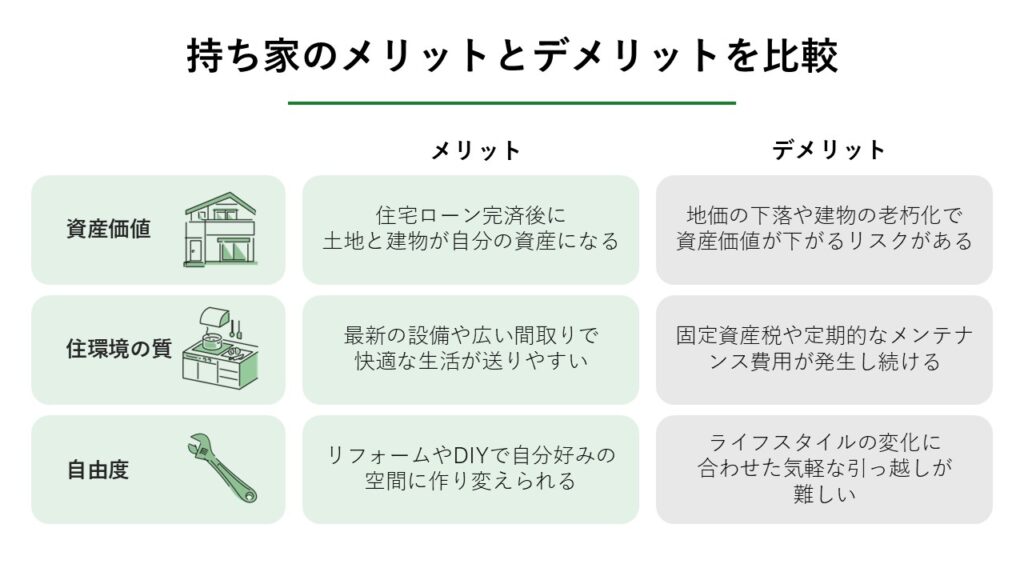
「マイホームを持てば安心」というイメージがある一方で、知らずに購入すると後悔する落とし穴も存在します。持ち家の魅力と注意点を正しく把握して、納得のいく選択につなげましょう。
資産になることや自由にカスタマイズできる魅力
住宅ローンを完済すれば、住宅は自分の所有物として残ります。老後に年金生活となったとき、毎月の家賃負担を抑えながら住む場所を確保できる点はメリットです。ただし、売却できる価格は立地、築年数、建物の状態、需要によって異なり、購入価格を下回ることもあります。売却や賃貸によって資金化できる可能性はありますが、住宅ローン残高や管理規約、地域の賃貸需要によって難しい場合もあります。
また、自由に間取りを変更したり、DIYを楽しんだりできるのも持ち家ならではの魅力です。子どもが成長したときには部屋を仕切り、独立して夫婦二人になったときには壁を取り払って広いリビングにすることもできます。このように、家族の形に合わせて住空間を変化させられるのは持ち家ならではの強みです。最新のシステムキッチンや広めのバスルームなど、賃貸物件ではなかなか出会えない充実した設備を選べることも、日々の暮らしの満足度を高めてくれるでしょう。
住宅ローンでは、団体信用生命保険への加入が借入条件となる商品が多くあります。団体信用生命保険の被保険者が死亡または所定の高度障害状態になった場合、契約内容に応じて住宅ローン残高が保険金で弁済されます。一方で、加入が任意の商品もあり、保障範囲や免責事項も商品ごとに異なるため、契約前の確認が必要です。
参考:団体信用生命保険について|一般財団法人住宅金融普及協会
参考:団体信用生命保険とは?種類ごとの保障内容や選ぶ際のポイントを紹介!‐住宅ローンのコラム:三井住友銀行
【関連記事】家を買うメリットとは?購入のメリットとデメリットを比較-不動産LeapUp!|不動産のお役立ち情報メディア
維持費の発生や気軽に引っ越しできない注意点
一方で、持ち家には住宅ローン以外の維持費もかかります。原則として毎年、固定資産税がかかり、市街化区域内では都市計画税がかかる場合もあります。税額は自治体の評価額や軽減措置によって変わります。また、外壁、屋根、給湯器などは経年に応じて補修・交換が必要です。時期と費用は住宅の構造、面積、使用設備、劣化状況によって異なるため、購入前に長期の修繕計画と見積もりを確認しましょう。
賃貸住宅では、経年劣化などによる必要な修繕は原則として貸主が行います。ただし、借主の故意・過失による故障や、契約で借主負担とされた軽微な修繕などは自己負担になる場合があります。持ち家では所有者が修繕を手配し、費用を負担するため、住宅ローンの返済とは別に、将来の修繕に向けた積み立てを計画しておく必要があります。
くわえて、気軽に引っ越しができなくなることも大きなデメリットになります。近隣の住民とトラブルが起きたり、転勤で遠方へ引っ越すことになったりしても、簡単に住まいを手放すことはできません。売却しようにも、希望する価格ですぐに買い手が見つかるとは限らないからです。住む場所が固定されることによる不自由さを許容できるかどうかは、購入前にしっかりと検討しておく必要があります。
賃貸のメリットとデメリットを比較
「賃貸は損」と言われることもありますが、状況によっては賃貸の方が合理的な選択になるケースも多くあります。賃貸ならではの強みと、見落としがちなリスクをあわせて確認していきましょう。
ライフステージの変化に合わせて住み替えられる手軽さ
賃貸の持つもっとも大きなメリットは、そのときの状況に合わせて柔軟に住む場所を変えられる身軽さにあります。子どもが小さいうちは自然の多い郊外で暮らし、進学のタイミングに合わせて教育環境の整ったエリアへ引っ越すといった選択が容易にできます。また、夫婦どちらかの転勤が決まった場合でも、家を売る手間や空き家にするリスクを抱えることなく、スムーズに新天地での生活をスタートさせることが可能です。
くわえて、収入の増減に合わせて住居費をコントロールしやすい点も賃貸の魅力です。もし共働きから片働きになって世帯収入が減ってしまった場合でも、家賃の安い物件へ引っ越せば、家計の負担を速やかに減らすことができます。持ち家で住宅ローンの返済が滞ってしまうという深刻な事態を避け、身の丈に合った生活を維持しやすいのは賃貸ならではの安心感だと言えるでしょう。
さらに、設備の故障や建物の老朽化に対する精神的な負担が少ないことも挙げられます。エアコンが壊れたり、給湯器の調子が悪くなったりしたときは、貸主である大家さんや管理会社が費用を負担して修理してくれます。税金の支払いや将来の大規模修繕について悩む必要がなく、毎月決まった家賃を払っていれば住環境が維持されるというシンプルさは、日々のストレスを大きく軽減してくれます。
老後の家賃負担や自分の資産にならない懸念点
賃貸を選び続ける上で忘れてはならないのが、老後に関する懸念点です。現役時代は給料から家賃を支払うことができても、定年退職して年金生活に入ったときに同じ額の家賃を払い続けられるかどうかは慎重に考えておく必要があります。具体的にどの程度の備えが必要になるかは、後述のシミュレーションで詳しく見ていきます。
家賃を長期間支払っても、住宅の所有権は得られません。一方で、購入時の頭金や多額の修繕費を負担せず、住み替えやすさを確保できる点は賃貸の価値です。資産形成を考えるときは、住宅を所有する方法だけでなく、賃貸に住みながら預貯金や投資を継続する方法も含めて比較しましょう。
高齢になってから新たな賃貸物件へ引っ越す場合、家賃の支払い、緊急連絡先、居室内での死亡後の対応などを懸念され、物件選びが制限されることがあります。一方で、居住支援法人や居住サポート住宅など、入居を支援する仕組みも整備されています。老後も賃貸に住む予定なら、家賃の準備だけでなく、利用できる保証・見守り・居住支援の制度も確認しておきましょう。
持ち家と賃貸の生涯コストシミュレーション
毎月の支払い額だけを比べても、住居費の本当の差は見えてきません。初期費用から老後の出費まで、50年間のトータルコストを項目ごとに分解して具体的なイメージをつかみましょう。
シミュレーションの前提条件をそろえる
生涯コストには全国共通の正解がないため、まず計算条件をそろえることが重要です。持ち家は物件価格、頭金、住宅ローン金利、購入時の諸費用、固定資産税、保険料、修繕費を含めます。マンションの場合は、管理費、修繕積立金、駐車場代も加えます。
賃貸は初期費用、家賃、共益費、更新時の費用、住み替え費用、火災保険料などを含めます。家賃が将来も変わらないのか、年齢や家族構成に合わせて住み替えるのかによっても結果は変わります。
また、持ち家の比較では、50年後の売却価格を「0円」とするのか、一定の資産価値が残ると仮定するのかで差が生じます。売却価格は確定できないため、「売却価格を含めない場合」と「一定額で売却できた場合」の両方を示すと、公平に比較しやすくなります。
| 50年間のコスト内訳 | 持ち家の場合の主な費用項目 | 賃貸の場合の主な費用項目 |
|---|---|---|
| 契約時の初期費用 | 頭金、印紙代、ローン保証料、登記費用など | 敷金、礼金、仲介手数料、前家賃など |
| 毎月の支払い | 住宅ローンの返済額 | 毎月の家賃、共益費・管理費 |
| 定期的に発生するお金 | 固定資産税、火災保険料、大規模な修繕費 | 契約更新料、引っ越し費用、火災保険料 |
持ち家を購入して住み続けた場合の初期費用と維持費
ここでは、50年間の住居費を比較するときに含める費用と、計算条件を整理します。持ち家では、頭金のほかに登記費用、ローン手数料、印紙税、火災保険料などがかかり、仲介物件では仲介手数料も必要です。費用項目は新築・中古、物件種別、借入先によって異なるため、物件価格とは別に見積もりましょう。
住宅ローンを35年で組んだ場合、現役時代の大半は毎月返済が続きます。さらに、固定資産税は評価額や軽減措置によって変わり、外壁・屋根などの修繕時期も住宅の構造や劣化状況によって異なります。購入候補の住宅について、税額の目安、保険料、設備の交換時期、長期修繕計画を個別に確認し、50年間の試算へ反映しましょう。
持ち家には、住宅ローン控除など税負担を軽減する制度があります。住宅ローン控除は、入居年、住宅の省エネ性能、床面積、所得、借入期間などの要件を満たした場合に、年末のローン残高等を基に計算した額を所得税などから控除する制度です。制度は改正されるため、購入時点の適用要件を確認し、控除だけを前提に借入額を増やさないようにしましょう。
賃貸に長期間住み続けた場合の更新料と老後の家賃
一方で、賃貸に50年間住み続けた場合はどのようなコスト構造になるのでしょうか。賃貸の初期費用は、敷金や礼金、仲介手数料などを合わせても家賃の数ヶ月分で済むため、持ち家に比べるとまとまったお金を用意するハードルは低いです。そのため、手元の現金を減らさずに新生活をスタートできるという強みがあります。
長期間住み続けると、毎月の家賃に加えて定期的な出費が積み重なります。契約更新時に更新料や更新事務手数料がかかる場合がありますが、金額や更新周期は地域・物件・契約によって異なります。また、家族の成長に合わせて住み替える場合、その都度、新居の初期費用と引っ越し費用が発生します。契約書と想定する住み替え回数を確認し、試算へ含めましょう。
賃貸のシミュレーションでは、退職後の居住期間も確認します。たとえば65歳から95歳までの30年間、家賃10万円が変わらないと仮定すると、家賃だけで3,600万円です。ただし、この金額に共益費、更新時の費用、引っ越し費用、家賃の変動は含まれていません。年金収入と貯蓄でまかなえるかを、現役時代から逆算して確認しましょう。
【関連記事】賃貸の初期費用はいくら?相場の目安と安く抑える7つのコツを解説
あなたに合っているのはどっち?タイプ別の選び方
メリット・デメリットを理解した上でも「自分にはどちらが向いているのか」と迷う方は少なくありません。働き方や価値観など、タイプ別の特徴から自分に合った選択肢を見つけていきましょう。
| あなたの価値観や状況 | 持ち家が向いているケース | 賃貸が向いているケース |
|---|---|---|
| 働く場所の安定性 | 今の職場で長く働き続けるつもりである | 転職や独立、転勤の可能性がある |
| 資産形成への考え方 | 現金より不動産という形のある資産を残したい | 現金を手元に残し、投資などで増やしたい |
| 住空間へのこだわり | 趣味の部屋や広いキッチンなど間取りにこだわりたい | 掃除や管理の手間を最小限にしてシンプルに暮らしたい |
持ち家が向いている人の特徴とライフプラン
では、どのような方が持ち家を選ぶのに向いているのでしょうか。まず挙げられるのは、今の仕事や生活拠点に安定感があり、将来にわたって一つの場所に長く住み続けたいという意志がある方です。子どもが転校せずに同じ学校に通い続けられる環境を整えたい、地域とのつながりを大切にしながら暮らしたいというご家庭には、持ち家がぴったりと寄り添ってくれます。
また、間取りや内装、設備を自分の希望に合わせたい方にとっても、持ち家は魅力的です。持ち家であれば、住宅の構造や管理規約、法令上の制限などを確認したうえで、壁を取り払って間取りを変更したり、防音室を設けたりするなど、比較的大規模なリフォームを検討できます。一方、賃貸住宅では、貸主の許可なく間取りや内装を変更することは原則としてできません。住空間を長期的に自分たちの暮らしへ合わせていきたい方にとって、持ち家は有力な選択肢になります。
老後の家賃負担を減らしたい人にとって、現役中に無理なく住宅ローンを完済できる持ち家は選択肢になります。ただし、家賃がなくなっても固定資産税、保険料、修繕費は続きます。頭金を支払った後の手元資金と、退職後の維持費を確保できることが前提です。
賃貸が向いている人の特徴とライフプラン
反対に、賃貸での暮らしが向いているのはどのような方でしょうか。代表的なのは、仕事の都合で転勤が多かったり、将来的に起業や海外移住などを視野に入れていたりする方です。人生の選択肢を狭めることなく、フットワークを軽く保ちたいという価値観を大切にしている方にとって、持ち家という不動産を所有することは足かせになってしまう可能性があります。
さらに、家のメンテナンスや管理に時間をかけたくないという方にも賃貸が向いています。休日は趣味や休息に時間を使い、庭の草むしりや設備の修理手配といった煩わしい作業から解放されたいと考える方には、賃貸の身軽さが合っています。万が一、ご近所トラブルに巻き込まれたり、自然災害で建物がダメージを受けたりした際にも、引っ越しという切り札を使えるのは大きな安心材料になります。
まとまった現金を住宅購入に充てず、手元資金を厚く保ちたい人にも賃貸は適しています。住宅購入に使わなかった資金を預貯金や投資に回す考え方もありますが、投資には元本割れの可能性があります。家賃を払いながら継続的に資産形成できるかを慎重に検討しましょう。
【関連記事】マンションの賃貸と購入はどちらがおすすめ?メリットとデメリットで比較!-不動産LeapUp!|不動産のお役立ち情報メディア
持ち家か賃貸かで迷ったときの解決ステップ
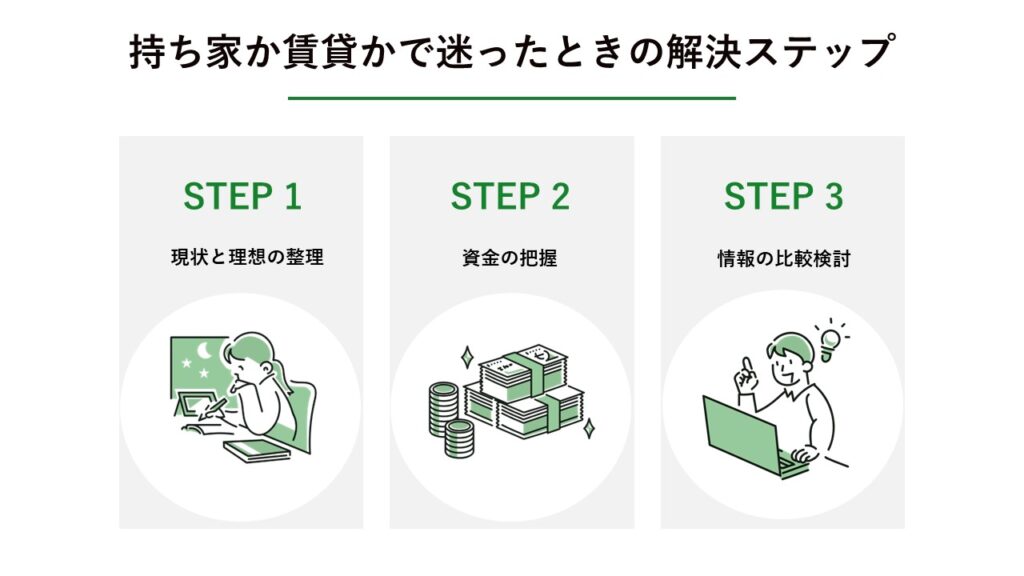
頭では整理できていても、いざ決断となると動き出せないことがあります。そんなときは考えるステップを決めてしまうのが近道です。夫婦での話し合いから専門家への相談まで、具体的な手順を解説します。
将来の家族構成や働き方を夫婦で話し合ってみる
持ち家と賃貸、どちらにするか決断できずに迷い続けている場合は、まず夫婦での話し合いの時間を持つことから始めてみてください。いきなり物件探しを始めたり、住宅展示場に行ったりするのではなく、前提となる「どんな人生を送りたいか」という価値観のすり合わせがとても大切です。お互いの理想の暮らしを言葉にすることで、自然と選ぶべき方向性が見えてきます。
話し合いの際は、将来の子どもの人数や、定年退職を迎えるまでの働き方のイメージを共有することをおすすめします。たとえば、妻が将来的にパートタイムに切り替える予定があるなら、世帯収入が下がることを前提とした資金計画を立てる必要があります。また、お盆や年末年始にはどちらの実家に帰省する頻度が高いのか、親の介護が必要になったときにはどうするのかといった、少し先の未来についても触れておくことが重要です。
こうした会話を通じて、どうしても譲れない条件と、妥協できる条件を整理してみてください。「立地は妥協できないけれど広さは狭くてもいい」「絶対に自分の家が欲しいから旅行の予算は削れる」といった優先順位が決まれば、持ち家と賃貸のどちらが自分たちの生活にフィットするのか、納得のいく答えが導き出しやすくなります。
専門家に相談して客観的な資金計画を立てる
夫婦での話し合いである程度の方向性が見えてきたら、次はプロの力を借りて客観的な資金計画を立てるステップに進みます。ご自身の収入や貯蓄に対して、どれくらいの住宅ローンであれば無理なく返済できるのか、あるいは老後まで賃貸に住み続けるための貯蓄ペースは適正なのかといった判断は、素人だけでは難しい部分があるからです。
必要に応じて、ファイナンシャルプランナーなどにキャッシュフロー表の作成を相談する方法があります。将来の教育費や老後資金の推移を見える化すると、支出が増える時期や貯蓄不足のリスクを確認しやすくなります。相談先を選ぶときは、料金体系や取り扱う金融商品の有無も確認しましょう。
また、不動産会社の担当者に実際の物件価格や家賃相場を聞いてみるのも有効な手段です。インターネット上の情報だけでなく、地域に根ざしたリアルな相場観を知ることで、より精度の高いシミュレーションができるようになります。一人で抱え込まず、信頼できる専門家の意見を上手に取り入れながら、後悔のない住まい選びを実現していきましょう。
まとめ
この記事の要点をまとめます。
- 持ち家は資産になり老後の安心感がある一方で、維持費の確保や住み替えの難しさが伴う
- 賃貸はライフステージに合わせて柔軟に引っ越せるが、一生涯の家賃負担や老後の備えが必要になる
- 持ち家と賃貸は、生涯コストに加えて、働き方、住み続ける期間、家族計画、老後の住居費を総合して選ぶ
住まい選びは人生における大きな決断ですが、ご自身の価値観と資金計画に向き合うことで、あなたにとっての正解がきっと見つかるはずです。