
マンション売却で利益が出た場合は、その利益に対して「譲渡所得税(所得税・住民税)」が課されます。利益が出たときだけ払う税金がある一方で、売却活動の手続き自体にかかる税金や、利益が出なくても活用できる特例など、状況によって適用されるルールが異なります。
この記事では、マンション売却にかかる税金の種類と計算手順、そして税負担を軽くするための特例について整理します。
- 売却時にかかる主な税金は、譲渡所得税、印紙税、登録免許税である
- 譲渡所得は、売却価格から取得費(購入代金など)と譲渡費用(仲介手数料など)を引いて計算する
- 税率はマンションの所有期間によって異なり、5年超なら約20%、5年以下なら約39%となる
- 利益が出た場合は「3000万円特別控除」、損失が出た場合は「損益通算と繰越控除」の特例が、一定の要件を満たす場合に利用できる
- 特例を利用して税額がゼロになる場合でも、売却の翌年に確定申告が必要である
マンション売却時にかかる税金の種類
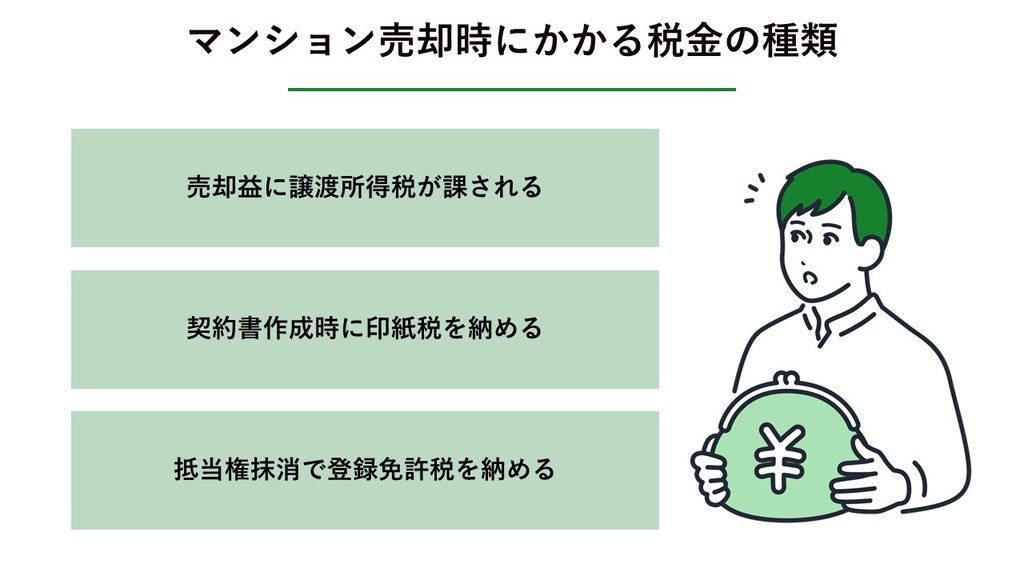
マンションを売却する際に関わる税金は、利益に対してかかるものと、契約書の作成方法や登記の有無に応じて発生するものに分かれます。
| 税金の種類 | 課税のタイミングと条件 |
| 譲渡所得税 | 売却によって利益(譲渡所得)が出た場合 |
| 印紙税 | 紙の売買契約書を作成して取り交わすタイミング |
| 登録免許税 | 住宅ローン完済に伴う抵当権抹消登記を行うとき |
売却益に譲渡所得税が課される
マンションを売った金額から、建物の減価償却費相当額を差し引いた取得費や譲渡費用を差し引いて利益が残った場合、その利益に対して譲渡所得税が課税されます。
この記事では、所得税および復興特別所得税、住民税を合わせて譲渡所得税と呼びます。特別控除などを適用した後の課税譲渡所得金額に税率を掛けて計算します。2027年分以後は、防衛特別所得税も加わり、復興特別所得税の税率が引き下げられます。取得費と譲渡費用を差し引いた計算上の損失が出た場合は、その売却に対する譲渡所得税はかかりません。
ただし、購入時より安く売却しても、建物の減価償却により譲渡所得が生じることがあります。計算上、利益が出ているかどうかを正確に把握することが節税の第一歩となります。
参考:国税庁「No.3208長期譲渡所得の税額の計算」
参考:国税庁「土地や建物を売ったとき」
契約書作成時に印紙税を納める
紙の不動産売買契約書を作成する際、契約金額に応じた印紙税を納めます。電子契約の電磁的記録自体には印紙税はかかりません。契約書に収入印紙を貼り付け、消印をすることで納税が完了する仕組みです。
税額は売買金額によって段階的に定められており、軽減措置の対象となる契約書では、契約金額が1,000万円超5,000万円以下なら1万円、5,000万円超1億円以下なら3万円です。なお、2027年3月31日までに作成される、記載金額が10万円を超える不動産売買契約書については、印紙税の軽減措置が適用されます。
参考:国税庁「不動産売買契約書の印紙税の軽減措置」
参考:国税庁「No.7108不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
抵当権抹消で登録免許税を納める
住宅ローンを利用してマンションを購入し、まだ返済が残っている状態で売却する場合は、売却代金などでローンを完済し、設定されている抵当権を抹消するための登録免許税を納めます。
税額は不動産1個につき1,000円で計算されます。マンションの建物1個と敷地の土地1筆であれば2,000円です。敷地が複数筆ある場合などは、不動産の個数に応じて税額が変わります。手続きを司法書士に依頼する場合は、税金とは別に報酬が必要となるため、依頼先の見積もりを確認しましょう。
参考:法務省 抵当権の登記の抹消手続(マンション編・令和6年4月版)
参考:法務局(法務省)「登録免許税はどのように計算するのですか?」
譲渡所得の計算手順
譲渡所得税の金額を決めるベースとなる「譲渡所得」は、単なる売却価格ではありません。購入時と売却時の経費を正しく差し引いて算出します。
| 計算の要素 | 内容と扱い方 |
| 譲渡収入金額 | マンションの売却価格など |
| 取得費 | 土地・建物の購入代金や購入手数料などの合計額(建物分は減価償却費相当額を差し引く) |
| 譲渡費用 | 売却のために直接支払った仲介手数料や印紙代など |
売却額から取得費と譲渡費用を引く
譲渡所得は、売却価格から「マンションの購入にかかった費用(取得費)」と「売却にかかった経費(譲渡費用)」を差し引いて計算します。
計算式は「課税譲渡所得金額=収入金額-(取得費+譲渡費用)-特別控除額」となります。マイホームの売却では最高3,000万円の特別控除が適用される場合もあります。単純に買った金額よりも高く売れたかではなく、税法上の取得費・譲渡費用と特別控除を差し引いた金額が課税対象になるという考え方です。
住宅ローンの返済額はこの計算では差し引かないため、課税対象の利益と実際の手残り額は異なります。購入当時の売買契約書や領収書が、取得費を証明する重要な証拠書類として機能します。
参考:国税庁「No.1440譲渡所得(土地や建物を譲渡したとき)」
参考:国税庁「No.3202譲渡所得の計算のしかた(分離課税)」
取得時の価格から減価償却費を引く
建物の取得費を計算する際は、購入代金などの合計額から所有期間に応じた「減価償却費相当額」を差し引く必要があります。
なお、減価償却費相当額の計算方法は、マイホームなどの非業務用と賃貸などの業務用で異なります。建物は使用や時間の経過とともに価値が減少するという、税法上のルールがあるためです。土地は減価償却の対象ではありません。建物の購入当時の価格をそのまま取得費にできるわけではなく、所有していた期間分の価値減少をマイナスして計算します。購入価格が分からない場合は、売却金額の5%を取得費とすることができる措置も用意されています。
参考:国税庁「No.3261建物の取得費の計算」
参考:国税庁「No.3258取得費が分からないとき」
【関連記事】不動産投資の節税は減価償却が鍵!仕組みや計算方法を徹底解説します-不動産LeapUp!|不動産のお役立ち情報メディア
仲介手数料等の譲渡費用を合算する
マンションを売却するために直接かかった費用は、譲渡費用として売却価格から差し引くことが認められています。具体的には、不動産会社に支払う仲介手数料、売主が負担した売買契約書の印紙税などが該当します。一方で、修繕費や固定資産税など、資産の維持や管理のためにかかった費用は、譲渡費用には含められません。
また、借入金の返済に伴う抵当権抹消登記の費用についても、譲渡費用に該当しないとした裁決があります。費用の扱いに迷う場合は、領収書だけでなく、支出の目的が分かる契約書なども用意し、税務署や税理士に確認しましょう。
参考:国税庁 No.3255 譲渡費用となるもの
参考:国税不服審判所 平成13年6月26日裁決(裁決事例集No.61・抵当権抹消費用の譲渡費用該当性)
【関連記事】不動産売買の仲介手数料とは?計算方法や相場・値引き交渉のポイントを解説-不動産LeapUp!|不動産のお役立ち情報メディア
所有期間でどう税率が変わるか?
譲渡所得にかかる税率は、売却したマンションをどれくらいの期間所有していたかによって大きく変動します。
| 所有期間の区分 | 所得税・復興特別所得税・住民税を合わせた税率(2026年分) |
| 短期譲渡所得(5年以下) | 39.63% |
| 長期譲渡所得(5年超) | 20.315% |
所有5年以下は約39%課税される
マンションを売却した年の1月1日時点で所有期間が5年以下の場合は「短期譲渡所得」となり、39.63%の税率が適用されます。2026年分の内訳は所得税30%、復興特別所得税0.63%、住民税9%です。長期譲渡所得より高い税率が適用されます。購入してからすぐに売却して利益が出た場合、特別控除などを適用した後の課税譲渡所得金額の約4割を税金として納める計算になります。
参考:国税庁「No.3211短期譲渡所得の税額の計算」
参考:国税庁「No.3208長期譲渡所得の税額の計算」
所有5年超は約20%の税率となる
売却した年の1月1日時点で所有期間が5年を超えている場合は「長期譲渡所得」となり、税率は20.315%に下がります。2026年分の内訳は所得税15%、復興特別所得税0.315%、住民税5%です。2027年分以後は、所得税に上乗せする税金が復興特別所得税と防衛特別所得税に分かれますが、合計税率は変わりません。
短期譲渡所得の税率と比較して約半分になるため、手元に残る利益に差が生まれやすくなります。注意点として、所有期間の基準日は「実際に売却した日」ではなく「売却した年の1月1日」で判定されるため、数え間違いによる税額の跳ね上がりには注意が必要です。相続や贈与で取得した場合は、原則として被相続人や贈与者の取得日から所有期間を計算します。
参考:国税庁 No.3202 譲渡所得の計算のしかた(分離課税)
参考:国税庁「土地や建物を売ったとき」
税負担を軽くする特例と控除
マンションの売却で大きな利益が出た場合でも、居住用財産(マイホーム)であれば税負担を大幅に軽減できる制度が用意されています。
| 特例の種類 | 節税の効果と主な適用条件 |
| 3000万円特別控除 | 一定の居住・売却相手等の要件を満たす場合、譲渡所得から最大3000万円をマイナスできる |
| 10年超の軽減税率 | 売った年の1月1日時点で家屋・敷地の所有期間がともに10年超などの要件を満たす場合、特別控除後6000万円以下の部分は14.21%、超える部分は20.315% |
| 特定のマイホームの買換え特例 | 売却代金1億円以下・所有10年超・居住10年以上などの要件を満たす場合、譲渡所得への課税を将来へ繰り延べられる |
3000万円の特別控除を利用する
マイホームとして住んでいたマンションを売却した場合、譲渡所得から最高3000万円を差し引くことができる特例です。適用要件を満たせば所有期間の長短に関係なく利用でき、売却益が3000万円以下であれば譲渡所得税はゼロになります。自分が住んでいる家屋、または住まなくなった日から3年を経過する日の属する年の12月31日までに売る以前の住まいなどが対象です。売った年の前年・前々年にこの特例や譲渡損失の特例を利用していないこと、親子や夫婦など特別な関係のある相手への売却でないことなどの要件があります。
ただし、新居への入居年とその前2年・後3年にこの特例を利用すると、新居の住宅ローン控除は受けられないため、買い替えを検討している場合はどちらの制度を使うべきかシミュレーションが求められます。
所有10年超で軽減税率を利用する
売却した年の1月1日時点で家屋と敷地の所有期間がともに10年を超え、過去の特例利用や売却相手などの要件も満たすマイホームの場合、3000万円特別控除を差し引いた後の利益に対して、さらに低い軽減税率が適用されます。
特別控除後の課税長期譲渡所得金額の6000万円以下の部分について、税率が通常の20.315%から14.21%へと引き下げられる仕組みです。6000万円を超える部分には20.315%の税率が適用されます。住宅ローン控除との併用制限にも注意が必要です。3000万円特別控除と併用できるため、購入時より大幅に価格が上昇したマンションを長く所有していたケースで、大きな節税効果が期待できます。
参考:No.3305 マイホームを売ったときの軽減税率の特例|国税庁
買い替え特例で課税を先送りする
特定のマイホームを売却して新しいマイホームに買い替えた場合、売却で得た利益に対する課税を将来に繰り延べられる特例です。2027年12月31日までの売却が対象で、売却代金1億円以下、売った年の1月1日時点で家屋と敷地の所有期間がともに10年超、居住期間10年以上などの要件があります。買換先の取得・入居時期、床面積、耐震・省エネ性能などにも条件があり、新築住宅に2028年以後に入居する場合は災害危険区域等に関する条件も確認が必要です。
これらの要件を満たし、買換先の取得価額が売却代金以上の場合は、売却した年での譲渡益への課税は行われません。税金が免除されるわけではなく、新しく購入した家を将来売却するタイミングまで支払いを先送りする仕組みです。3000万円特別控除や10年超の軽減税率とは選択適用です。この特例にも新居の住宅ローン控除との併用制限があるため、自身の資金計画に合わせた慎重な選択が推奨されます。
参考:No.3355 特定のマイホームを買い換えたときの特例|国税庁
【関連記事】マンション買い替えの進め方ガイド!売却と購入の手順や費用・ローンの注意点を解説-不動産LeapUp!|不動産のお役立ち情報メディア
売却で損失が出たときに使える特例は?
取得費と譲渡費用を差し引いた計算上「譲渡損失」が出ても、給与など他の所得との損益通算は原則できません。ただし、マイホームの売却で一定の要件を満たす場合は、確定申告を行うことで損益通算や繰越控除の特例を受けられます。
| 特例の種類 | 節税の効果と適用条件 |
| 損益通算 | 所有5年超のマイホームで、買換えや住宅ローン等の要件を満たす場合に利用できる(住宅ローン残債型には通算額の上限あり) |
| 繰越控除 | 初年度の期限内申告・連続申告等が必要。損益通算で引ききれなかった対象損失を、翌年以降最長3年間繰り越せる(合計所得金額3000万円超の年は不可) |
損失と他の所得を相殺して減税する
マイホームの売却で譲渡損失が出た場合、一定の要件を満たせば、そのマイナス分を給与所得や事業所得など他の所得から差し引く「損益通算」が利用できます。他の所得を減らすことで、その年に納める所得税や住民税が軽減され、源泉徴収などで払い過ぎていた税金が還付される仕組みです。いずれの特例も2027年12月31日までの売却が対象で、売った年の1月1日時点で所有期間が5年を超えていることなどが必要です。
住宅ローンが残るマイホームの特例では、売買契約日の前日に償還期間10年以上の住宅ローン残高があり、売却価格がその残高を下回ることが条件です。損益通算できる額は、譲渡損失のうち「そのローン残高-売却価格」を限度とします。買い替えの特例では、売却年の前年から翌年までに床面積50平方メートル以上の新居を取得し、取得年末に償還期間10年以上の住宅ローンがあることなどが必要です。取得翌年末までの入居や、過去の特例利用・売却相手などにも条件があります。
参考:国税庁「No.3390住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(特定のマイホームの譲渡損失の損益通算及び繰越控除の特例)」
参考:国税庁「No.3370マイホームを買い換えた場合に譲渡損失が生じたとき(マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例)」
残った損失を最長3年間繰り越す
売却の損失が大きく、その年の給与所得などから全額を差し引けなかった場合は、残ったマイナス分を翌年以降最長3年間にわたって繰り越すことができます。これを「繰越控除」と呼びます。初年度に必要書類を添えた期限内申告を行い、その後も連続して確定申告することが条件です。
合計所得金額が3000万円を超える年は繰越控除を受けられず、買い替えの特例では繰越控除を受ける年末の住宅ローンにも条件がありますが、複数年にわたって所得税や住民税の負担を軽減できるため、生活資金の立て直しに役立つことが期待できます。住宅ローン控除との併用も可能な特例として知られています。
参考:国税庁「No.3370マイホームを買い換えた場合に譲渡損失が生じたとき(マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例)」
参考:国税庁「No.3390住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(特定のマイホームの譲渡損失の損益通算及び繰越控除の特例)」
確定申告の準備と進め方
譲渡所得税の納税が必要な場合や、特例を利用して税金を軽減する場合は、必ず期限内に確定申告の手続きを行わなければなりません。
| 準備・手続きの観点 | 行うべきアクション |
| 申告の要否 | 特例を利用して税額がゼロになる場合でも申告は必須 |
| 申告の期間 | 原則、譲渡した年の翌年2月16日から3月15日まで(還付申告・休日等の例外あり) |
| 準備書類 | 計算用に売買契約書・領収書等を準備。申告書・譲渡所得の内訳書と、特例に応じた添付書類を提出 |
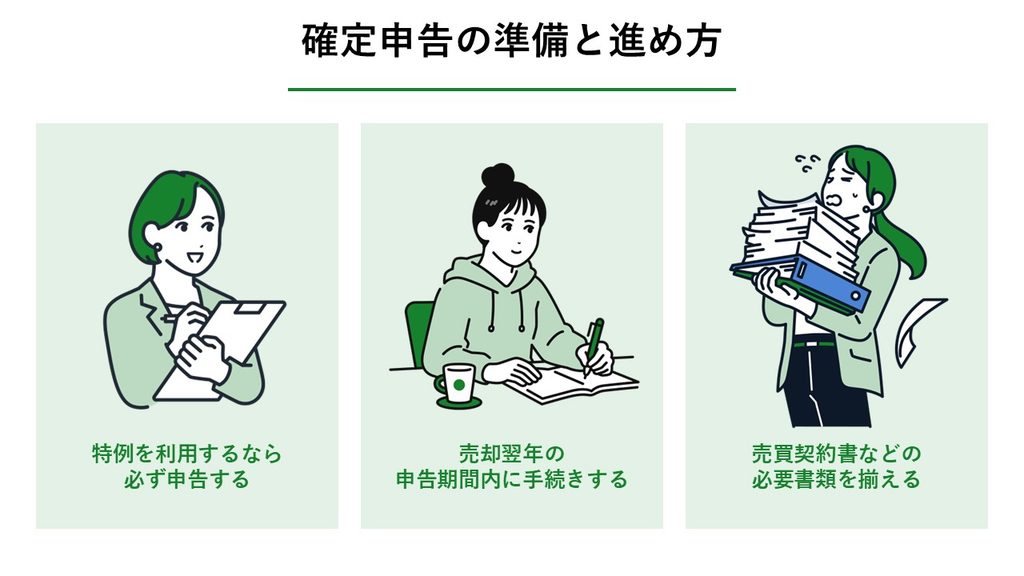
特例を利用するなら必ず申告する
3000万円特別控除などの特例を適用した結果、譲渡所得税がゼロになったとしても、確定申告は必須の手続きとなります。税務署に対して「計算の結果、税金はかかりませんでした」という申告を行うことで、初めて特例の適用が認められるからです。
申告をしなければ特例は適用されません。申告が遅れた場合は、特例ごとの申告要件や納税額に応じて、適用可否や加算税・延滞税の扱いが異なるため、速やかに税務署へ相談してください。利益が出て税金を納める場合だけでなく、特例で免税になる場合も申告義務があると認識することが肝要です。
売却翌年の申告期間内に手続きする
不動産を売却したことによる譲渡所得の確定申告は、原則としてマンションを引き渡した年の翌年2月16日から3月15日までの間に行います。契約の効力発生日を譲渡日として申告することもできるため、契約と引き渡しが年をまたぐ場合は申告対象年を確認しましょう。還付申告となる場合は2月15日以前でも申告できます。
所得税等の納付が必要な場合は、原則として申告期限までに納付します。期限が土日・祝日等に当たる場合は翌平日となり、住民税の納付時期は所得税等とは異なります。期限を過ぎてから申告すると無申告加算税が課されることがあるため、年明けから余裕を持って準備を進めておくのが一般的です。
参考:福岡県 個人県民税(2026年4月1日更新)
参考:国税庁「No.3102譲渡所得の申告期限」
参考:国税庁「No.2024確定申告を忘れたとき」
売買契約書などの必要書類を揃える
確定申告では、申告書と譲渡所得の内訳書を作成し、適用する特例に応じた書類を添付します。マンションを購入したときと売却したときの売買契約書のコピー、仲介手数料や印紙代の領収書などは、計算の根拠として準備・保管しましょう。登記事項証明書などの添付要否は特例によって異なり、不動産番号等の明細書の提出により添付を省略できる場合もあります。
特例を利用する場合は、追加書類が必要になることもあります。たとえば、譲渡契約締結日の前日時点の住民票の住所と、売却した居住用財産の所在地が異なるときは、戸籍の附票の写しなどの提出が求められます。必要書類は適用する特例によって異なるため、不動産会社から受け取った資料は紛失しないよう保管しておきましょう。
参考:国税庁 申告書添付書類一覧(譲渡所得・山林所得関係)
参考:No.3302 マイホームを売ったときの特例|国税庁
まとめ
マンション売却の税金は、取得費や減価償却費の計算、所有期間の判定など、個別の状況に応じた正確な計算が求められます。特に3000万円特別控除や損益通算といった特例は節税効果が大きい一方、適用要件が細かく定められており、判断を誤ると想定外の税負担につながりかねません。
まずは「利益(譲渡所得)が出ているか」を正しく把握し、自分が使える特例を確認することが第一歩です。そのうえで、特例を利用して税額がゼロになる場合でも売却翌年の確定申告が必要である点を忘れず、必要書類を早めに準備しておきましょう。
もっとも、税金の話は売却全体のほんの一部にすぎません。査定や売り出し価格の設定、住み替えや資金計画まで含めてトータルで考えることで、はじめて「手元にいくら残るか」「次のライフステージにどう進むか」が見えてきます。判断に迷ったときは、売却手続きは不動産会社に、税金や特例の適用は税務署や税理士に早めに相談することが、後悔のない売却への近道となるでしょう。
マンションの売却後に住み替えを予定している方は、売却にかかる税金や手元に残る資金を確認したうえで、次の住まいを検討しましょう。
福岡市で新築分譲マンションをお探しの方は、「エンクレストガーデン福岡」の物件情報もご覧ください。